Welches Einkommen steht wirklich für den Haushalt bereit?
Arbeite mit tatsächlich verfügbaren Nettoeinnahmen. Ein Rechnungsbetrag eines Selbstständigen ist nicht automatisch privates Haushaltsgeld: Betriebsausgaben und noch zu erfüllende Abgaben müssen separat berücksichtigt werden. Für dieses Budget setzt du nur den danach privat verfügbaren Betrag an.
Erfasse mehrere Monate und kennzeichne außergewöhnliche Zahlungen. Ein Jahresdurchschnitt ist hilfreich, zeigt aber nicht, wann Geld auf dem Konto ankommt. Einmalige Geschenke oder ein besonders guter Auftrag sollten nicht ungeprüft zur Grundlage dauerhaft höherer Fixkosten werden.
Wie bestimmst du ein vorsichtiges Grundbudget?
Trenne notwendige laufende Ausgaben, planbare Jahreszahlungen und veränderliche Wünsche. Wähle für deine erste Rechnung ein nachvollziehbares schwächeres Einnahmenszenario aus deiner tatsächlichen Situation. Prüfe anschließend, welche Ausgaben auch darin bezahlt werden können.
Es gibt keinen universell passenden Prozentsatz vom Durchschnittseinkommen. Wenn schon notwendige Ausgaben regelmäßig über den schwachen Monaten liegen, muss der Ausgleich zeitlich geplant sein. Bei einem dauerhaften strukturellen Defizit reicht eine Reserve allein nicht aus.
Wofür dient die Ausgleichsrücklage?
Gute Monate können eine Rücklage auffüllen, aus der schwächere Monate einen geplanten Zuschuss erhalten. Damit wird der private Geldverbrauch gleichmäßiger, obwohl die Einnahmen schwanken. Die Reserve ist keine zusätzliche Einnahme, sondern bereits früher verdientes Geld.
Trenne diesen Ausgleich von Geld für bekannte Jahresrechnungen und von einer Notfallreserve. Ein Konto kann organisatorisch mehrere Zwecke abbilden, aber in deiner Aufstellung benötigt jeder Zweck einen eindeutig zugeordneten Betrag. Sonst wirkt der Puffer größer, als er tatsächlich ist.
Warum reichen Durchschnittswerte nicht?
Die Reihenfolge der Einnahmen entscheidet, ob vorübergehend ein Fehlbetrag entsteht. Zwei Halbjahre mit gleicher Einnahmenssumme können sehr unterschiedliche Startreserven benötigen. Stelle deshalb für jeden Monat Anfangsbestand, Einnahmen, Ausgaben und Endbestand nebeneinander.
Für einzelne größere Zahlungen prüfst du zusätzlich den Fälligkeitstag. Auch ein positiver Monatssaldo schließt einen Engpass am Monatsanfang nicht aus. Die folgenden Beispiele arbeiten nur mit Monatsbeträgen und ersetzen keine taggenaue Zahlungsplanung.
Wie behandelst du einen guten Monat?
Lege vorab eine Reihenfolge für Überschüsse fest: fällige Verpflichtungen begleichen, die geplanten Rücklagen auffüllen und erst danach frei verfügbare Wünsche oder zusätzliche Anlagen finanzieren. Die konkrete Aufteilung hängt von deinen Zielen und Verpflichtungen ab.
Kontrolliere monatlich, ob sich die schwachen Phasen verlängern oder Fixkosten steigen. Aktualisiere dann das Grundbudget. Wird eine Zahlungslücke absehbar, prüfe frühzeitig Ausgabenkürzungen und passende Beratung, statt allein auf einen ungesicherten künftigen Zahlungseingang zu vertrauen.
Zwei bebilderte Rechenbeispiele
Die Beispiele sind frei gewählt und keine Angebote oder Vorhersagen. Die jeweils genannten Annahmen begrenzen die Aussage des Ergebnisses.
Beispiel 1: Gleicher Durchschnitt, unterschiedliche Reserven
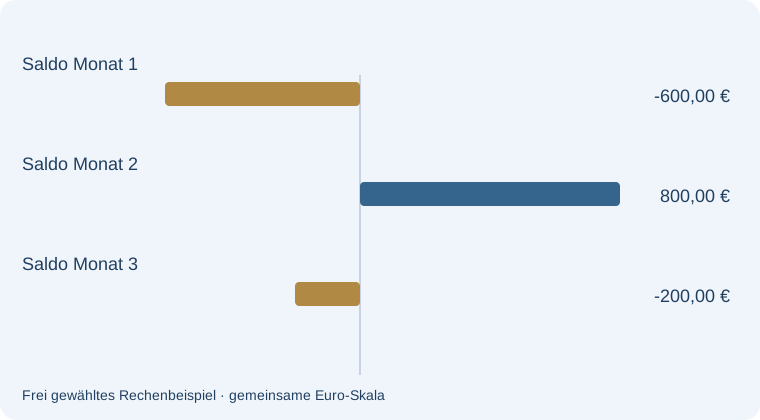
Drei Nettoeinnahmen betragen 1.800, 3.200 und 2.200 Euro, zusammen 7.200 Euro und durchschnittlich 2.400 Euro monatlich. Bei Ausgaben von je 2.400 Euro entstehen Salden von −600, +800 und −200 Euro. Startet der schwache Monat zuerst, sind mindestens 600 Euro Anfangsausgleich nötig. Bei der Reihenfolge 3.200, 2.200, 1.800 Euro wäre in diesem vereinfachten Monatsmodell keine Anfangsentnahme nötig.
Beispiel 2: Jahresrechnung und Einkommensausgleich trennen
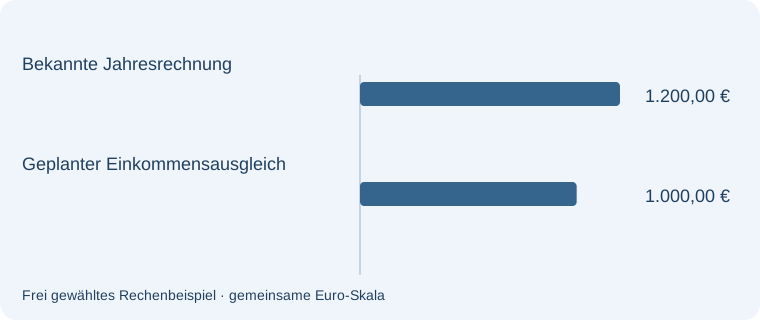
Für eine Jahresrechnung von 1.200 Euro in zwölf Monaten werden ohne Ertrag monatlich 100 Euro zurückgelegt. Zusätzlich planst du zwei schwache Monate mit je 500 Euro Fehlbetrag: 2 × 500 = 1.000 Euro Ausgleich. Unmittelbar vor beiden Belastungen müssen für diese getrennten Zwecke insgesamt 2.200 Euro zugeordnet sein.
Häufige Fragen – direkt beantwortet
Soll ich einfach mit dem Durchschnitt der letzten zwölf Monate rechnen?
Nutze ihn als Orientierung, prüfe aber auch schwächere Monate und die zeitliche Reihenfolge. Der Durchschnitt garantiert keinen verfügbaren Kontostand.
Sind Rücklagen zusätzliche Einnahmen?
Nein. Eine Entnahme verschiebt vorhandenes Vermögen in das laufende Budget. Ohne spätere Auffüllung sinkt die Reserve.
Wie plane ich einen noch nicht zugesagten Bonus?
Kennzeichne ihn als unsicheres Zusatzszenario. Die Grundplanung sollte nicht so tun, als sei die Zahlung bereits sicher verfügbar.
Kann ich dafür den Finanz-Monatscheck verwenden?
Ja. Trage deine tatsächlichen privaten Einnahmen, Ausgaben und Sparbeträge ein und überprüfe den Plan regelmäßig. Die mehrmonatige Reserveentwicklung musst du zusätzlich im Blick behalten.
Mit passenden Werkzeugen weiterplanen
Beginne mit den Beträgen, die für den privaten Haushalt wirklich verfügbar sind. Dein Grundbudget mit vorsichtigen Einnahmen berechnen. Prüfe notwendige Ausgaben und Rücklagen getrennt von frei veränderlichen Wünschen.
Ein Budget wird durch regelmäßige Kontrolle belastbarer. Den Plan mit den tatsächlichen Monatswerten abgleichen. Übernimm Einnahmen und Ausgaben des abgeschlossenen Monats und passe den nächsten Plan daran an.
Wenn eine schwache Phase bereits absehbar ist, zählt ihr monatlicher Fehlbetrag. Die Reichweite einer Reserve bei einer konkreten Einkommenslücke prüfen. Berechne die Überbrückung separat und schütze Guthaben für andere Zwecke.
Der Ausgleich für schwache Monate soll bei Bedarf verfügbar sein. Tagesgeldkonditionen für getrennte Budgetreserven vergleichen. Prüfe Kontobedingungen und Zugriffsmöglichkeiten, bevor du Rücklagen dort einplanst.
Quellen und fachliche Einordnung
Inhaltlich geprüft am 11. November 2026. Die Rechenbeispiele wurden für diese Seite erstellt; sie sind keine übernommenen Anbieterangebote.