Anfänglicher Tilgungssatz
Bei einer üblichen Annuitätenrechnung die zu Beginn angesetzte jährliche Tilgung im Verhältnis zum ursprünglichen Darlehensbetrag. Bei unveränderter Rate steigt der laufende Tilgungsanteil mit sinkender Zinsbelastung. Der anfängliche Satz ist deshalb nicht jedes Jahr derselbe Anteil der Rate.
Beispiel: 300.000 Euro Darlehen × (4 Prozent Sollzins + 2 Prozent anfängliche Tilgung) ÷ 12 ergeben 1.500 Euro anfängliche Monatsrate.
Begriffe bleiben besser im Gedächtnis, wenn du sie in einem Zusammenhang wiedererkennst. Übe mit dem Begriffsspiel zu Zinsen, Kaufkraft und Kosten und lies nach jeder Antwort die Erklärung.
Annuität
Gleichbleibende regelmäßige Zahlung eines Annuitätendarlehens, die aus Zins und Tilgung besteht. Bei unverändertem Zinssatz und fortschreitender Rückzahlung sinkt der Zinsanteil, während der Tilgungsanteil steigt. Die vereinbarte Rate bleibt während der betrachteten Phase gleich.
Beispiel: Eine Monatsrate von 1.000 Euro kann anfangs aus 600 Euro Zins und 400 Euro Tilgung bestehen. Später verschieben sich die Anteile.
Anschlussfinanzierung
Finanzierung einer noch offenen Restschuld nach dem Ende einer bisherigen Finanzierungsphase, etwa nach Ablauf einer Zinsbindung. Der neue Zinssatz und die gewählte Rückzahlung bestimmen die weitere Rate und Laufzeit.
Beispiel: Sind nach der Zinsbindung noch 180.000 Euro offen, bildet diese Restschuld den Ausgangspunkt der neuen Rechnung.
Auszahlungsplan
Modell für regelmäßige Zahlungen aus einem vorhandenen Kapital. Je nach Höhe der Zahlungen und Entwicklung des Vermögens wird Kapital verbraucht oder ein Restbetrag bleibt bestehen. Zahlungszeitpunkt und Laufzeit gehören zur Rechenannahme.
Beispiel: 120.000 Euro reichen bei null Rendite für 120 Auszahlungen von jeweils 1.000 Euro.
Barwert
Auf einen früheren Zeitpunkt umgerechneter Wert einer späteren Zahlung. Er hängt vom Zahlungszeitpunkt und dem verwendeten Zinssatz ab. Bei positivem Zinssatz ist der heutige Wert einer positiven späteren Zahlung kleiner als ihr Zukunftsbetrag.
Beispiel: 1.050 Euro in einem Jahr haben bei 5 Prozent effektivem Jahreszinssatz einen Barwert von 1.000 Euro.
Effektiver Jahreszins
Kennzahl für die jährliche Kreditbelastung. Bei Verbraucherdarlehen werden die nach der Preisangabenverordnung einzubeziehenden Kreditkosten und die Zahlungszeitpunkte berücksichtigt. Der Effektivzins ist deshalb nicht mit dem reinen Sollzins gleichzusetzen. Es gibt gesetzliche Ein- und Ausschlüsse; nicht jede beliebige Ausgabe rund um eine Finanzierung ist enthalten.
Beispiel: Zwei Kredite mit gleichem Sollzins können durch unterschiedliche einzubeziehende Kosten oder Zahlungsabläufe verschiedene Effektivzinssätze haben.
Quelle zur Einordnung der Kosten: § 16 Preisangabenverordnung.
Eigenkapital
Eigene Mittel, die in eine Finanzierung eingebracht werden. Im Immobilienbudget vermindert eingesetztes Eigenkapital den rechnerischen Fremdfinanzierungsbedarf. Eine separat zurückbehaltene Reserve steht nicht gleichzeitig für den Kauf zur Verfügung.
Beispiel: Bei 350.000 Euro Kapitalbedarf und 70.000 Euro eingesetzten eigenen Mitteln bleiben 280.000 Euro Finanzierungsbedarf.
Endkapital
Vermögenswert am Ende eines festgelegten Zeitraums. Er umfasst das eingezahlte Kapital und die bis dahin entstandenen Erträge oder Verluste, gegebenenfalls vermindert um modellierte Kosten und Entnahmen. Ohne Zeitraum und Annahmen ist der Betrag nicht eindeutig einzuordnen.
Beispiel: 10.000 Euro wachsen bei 5 Prozent Jahresrendite ohne weitere Zahlungen in einem Jahr auf 10.500 Euro.
Entnahme
Geldbetrag, der aus vorhandenem Vermögen herausgenommen wird. Eine Entnahme ist nicht automatisch vollständig durch Erträge gedeckt. Übersteigt sie den Ertrag, wird auch das zuvor angesparte Kapital vermindert.
Beispiel: Bei 500 Euro Ertrag und 800 Euro Entnahme sinkt das Kapital um 300 Euro, wenn keine anderen Bewegungen hinzukommen.
Festgeld
Geldanlage mit vereinbarter Laufzeit und vertraglich festgelegten Zinskonditionen. Verfügbarkeit, Zinszahlung und eine mögliche Verlängerung richten sich nach der Vereinbarung. In der Rechnung muss insbesondere zwischen Auszahlung und Wiederanlage der Zinsen unterschieden werden.
Beispiel: 10.000 Euro zu angenommenen 3 Prozent für ein Jahr ergeben ohne weitere Kosten oder Steuern 300 Euro Zinsen.
Gesamtrendite
Prozentuale Wertveränderung über den gesamten betrachteten Zeitraum. Eine einfache Rechnung aus Anfangs- und Endwert setzt voraus, dass zwischenzeitliche Ein- und Auszahlungen nicht das Ergebnis verzerren. Die Gesamtrendite ist keine jährliche Rendite.
Beispiel: Von 10.000 auf 12.100 Euro beträgt die Gesamtrendite 21 Prozent; über zwei Jahre entspricht dies 10 Prozent jährlich bei geometrischer Umrechnung.
Inflation
Anstieg des allgemeinen Preisniveaus. Eine Inflationsrate beschreibt die prozentuale Preisveränderung für einen bestimmten Zeitraum und eine definierte Messgröße. Die persönliche Ausgabenstruktur kann von einem durchschnittlichen Warenkorb abweichen.
Beispiel: Steigt ein vergleichbarer Warenkorb von 100 auf 103 Euro, ist er um 3 Prozent teurer geworden. Das ist ein Rechenbeispiel, keine aktuelle Inflationsangabe.
Weiterführend: Statistisches Bundesamt: Bedeutung der Inflationsrate.
Jahresrendite
Auf ein Jahr bezogene Rendite. Bei der geometrischen Umrechnung einer mehrjährigen Wertentwicklung wird ein konstanter jährlicher Faktor gesucht, der denselben Anfangs- und Endwert verbindet. Diese Kennzahl beschreibt nicht den tatsächlichen Verlauf jedes einzelnen Jahres.
Beispiel: Aus 10.000 Euro werden in zwei Jahren 12.100 Euro: (12.100 ÷ 10.000)^(1/2) − 1 = 10 Prozent jährlich.
Kaufkraft
Menge an Waren und Dienstleistungen, die mit einem Geldbetrag erworben werden kann. Steigen die Preise, lässt sich mit demselben nominalen Betrag weniger kaufen. Bei einer Kaufkraftrechnung muss klar sein, auf welches Ausgangspreisniveau sich das Ergebnis bezieht.
Beispiel: 1.030 Euro nach einem Jahr mit 3 Prozent Preissteigerung entsprechen rechnerisch 1.000 Euro in Preisen des Ausgangsjahres.
Kaufnebenkosten
Zusätzliche Aufwendungen neben dem eigentlichen Kaufpreis einer Immobilie. Welche Positionen anfallen und wie hoch sie sind, hängt vom konkreten Erwerb ab. Ein Rechner mit eingegebenen Sätzen ersetzt deshalb keine Prüfung der tatsächlichen Beträge.
Beispiel: Bei 300.000 Euro Kaufpreis und angenommenen 10 Prozent Nebenkosten kommen rechnerisch 30.000 Euro hinzu.
Laufzeit
Zeitraum, über den eine Rechnung oder ein Vertrag betrachtet wird. Bei Krediten ist die vollständige Rückzahlungsdauer nicht zwangsläufig identisch mit der Zinsbindung. Bei Anlagen darf ein Endwert nach zehn Jahren nicht ohne Zeitangabe einem Endwert nach zwanzig Jahren gegenübergestellt werden.
Beispiel: 120 Monate sind zehn Jahre. Zwei unterschiedliche Laufzeiten führen zu unterschiedlichen Endzeitpunkten.
Leasingfaktor
Verhältnis einer monatlichen Leasingrate zum Listenpreis, multipliziert mit 100. Ein Faktor auf Basis eines Monatsdurchschnitts kann zusätzlich eingegebene Einmalzahlungen berücksichtigen. Der Faktor ist kein Jahreszins und bewertet weder sämtliche Leistungen noch alle Fahrzeugkosten.
Beispiel: 300 Euro Monatsrate ÷ 40.000 Euro Listenpreis × 100 = 0,75.
Liquidität
Verfügbarkeit von Geld, um Zahlungen zu den jeweiligen Fälligkeitsterminen leisten zu können. Ein hoher Vermögenswert bedeutet nicht automatisch, dass derselbe Betrag kurzfristig auf einem Konto verfügbar ist.
Beispiel: Eine Rechnung über 1.000 Euro ist morgen fällig. Ein erst später verfügbares Guthaben erfüllt diesen unmittelbaren Zahlungsbedarf nicht.
Nominalzins
Zinssatz ohne Bereinigung um die Veränderung des Preisniveaus. Im Kreditkontext wird der Ausdruck häufig für den reinen Sollzinssatz verwendet. Ob ein Rechner einen nominalen oder effektiven Jahreszins erwartet, muss am Eingabefeld und am erläuterten Modell geprüft werden.
Beispiel: 3 Prozent nominaler Zinsertrag sagen allein noch nicht, ob die Kaufkraft nach Berücksichtigung der Inflation gestiegen ist.
Weiterführend: EZB: Nominalzins und Realzins. Die exakte faktorbasierte Rechnung findest du beim Begriff Realrendite.
Notgroschen
Separat eingeplante finanzielle Reserve für unvorhergesehene Ausgaben oder Einnahmeausfälle. Ein berechneter Zielbetrag hängt von den eingegebenen Ausgaben, dem gewünschten Zeitraum und weiteren Reserven ab; es gibt im Rechner keine für alle Personen passende automatische Höhe.
Beispiel: 1.500 Euro notwendige Monatsausgaben × drei selbst gewählte Reservemonate ergeben 4.500 Euro.
Prozentpunkt
Einheit für die absolute Differenz zwischen zwei Prozentangaben. Sie unterscheidet sich von einer relativen prozentualen Veränderung, die sich auf den Ausgangswert bezieht.
Beispiel: Von 3 auf 4 Prozent sind es ein Prozentpunkt; relativ zu 3 Prozent ist das eine Erhöhung um rund 33,33 Prozent.
Realrendite
Wertentwicklung nach Bereinigung um die angenommene Preissteigerung. Für denselben Zeitraum ergibt sich die exakte faktorbasierte Rechnung aus (1 + nominale Rendite) ÷ (1 + Inflation) − 1. Die einfache Differenz beider Prozentsätze ist eine Näherung.
Beispiel: 5 Prozent Rendite und 3 Prozent Inflation ergeben 1,05 ÷ 1,03 − 1 = rund 1,94 Prozent Realrendite.
Restschuld
Zu einem bestimmten Zeitpunkt noch nicht zurückgezahlter Darlehensbetrag. Sie ist von den künftig zusätzlich anfallenden Zinsen zu unterscheiden. Zeitpunkt, bisherige Raten und Sonderzahlungen bestimmen die verbleibende Schuld.
Beispiel: Von 20.000 Euro Darlehen wurden 3.000 Euro getilgt: Es bleiben 17.000 Euro Restschuld, ohne zusätzliche Kapitalbewegungen.
Schlussrate
Am Ende einer Finanzierung fälliger Betrag. Bei einer Ballonfinanzierung ist eine größere Schlusszahlung vorgesehen, die während der Laufzeit nicht durch die regelmäßigen Raten vollständig abgebaut wird. Ob sie zusätzlich zur letzten regulären Rate anfällt, muss im Modell klar benannt sein.
Beispiel: Unser Autokreditmodell behandelt die vereinbarte Schlusszahlung zusätzlich zur letzten regulären Rate.
Skonto
Preisabzug bei Zahlung innerhalb einer dafür vorgesehenen Frist. Für die Rechnung sind der skontierfähige Betrag und der Skontosatz maßgeblich. Ob und unter welchen Bedingungen Skonto angeboten wird, ergibt sich aus der jeweiligen Vereinbarung.
Beispiel: 2 Prozent Skonto auf 1.000 Euro entsprechen 20 Euro; der verminderte Zahlbetrag beträgt 980 Euro.
Sollzins
Zinssatz, mit dem die Zinsen für das in Anspruch genommene Darlehenskapital berechnet werden. Er beschreibt für sich genommen nicht sämtliche Finanzierungskosten. Für eine Monatsrechnung ist zusätzlich die im Vertrag oder Modell verwendete Zinskonvention entscheidend.
Beispiel: Bei 10.000 Euro Restschuld und 6 Prozent nominalem Jahreszins ergibt die vereinfachte Monatsrechnung 10.000 × 0,06 ÷ 12 = 50 Euro Zinsen.
Sondertilgung
Zusätzliche Rückzahlung über die regulär vorgesehenen Tilgungszahlungen hinaus. Sie vermindert die Restschuld. Wie sich Rate oder Laufzeit ändern und ob Bedingungen oder Kosten gelten, richtet sich nach der Vereinbarung; ein Rechenmodell ersetzt diese Vertragsprüfung nicht.
Beispiel: Eine zusätzliche Rückzahlung von 2.000 Euro verringert eine Restschuld von 17.000 auf 15.000 Euro, wenn im selben Schritt keine weiteren Bewegungen hinzukommen.
Sparrate
Regelmäßig für einen Sparplan eingegebener Betrag. Ob Gebühren darin enthalten sind und ob die Einzahlung am Monatsanfang oder Monatsende erfolgt, beeinflusst das Rechenergebnis. Eine höhere Sparrate vergrößert zunächst die eigene Einzahlung, nicht automatisch die prozentuale Rendite.
Beispiel: 200 Euro monatlich ergeben über zwölf Monate 2.400 Euro Einzahlungen, zuzüglich eines eventuell vorhandenen Startkapitals.
Tagesgeld
Verzinsliches Guthaben ohne fest vereinbarte Anlagelaufzeit, das grundsätzlich täglich verfügbar ist. Der Zinssatz kann sich nach den jeweiligen Konditionen ändern. Für die Rechnung sind angenommener Zinssatz, Zeitraum und Zinsgutschrift wichtig.
Beispiel: Ein gleichbleibender Zinssatz über zwölf Monate ist eine Modellannahme und keine Zusage, dass ein variabler Zinssatz unverändert bleibt.
Tilgung
Rückzahlung des geliehenen Kapitals. Zinszahlungen sind davon zu unterscheiden: Sie bezahlen die Kapitalüberlassung und vermindern die Restschuld nicht als Tilgung. Eine Kreditrate kann beide Bestandteile enthalten.
Beispiel: Bei 500 Euro Rate und 50 Euro Zinsanteil beträgt die Tilgung 450 Euro.
Zinsbindung
Zeitraum, für den ein Sollzinssatz fest vereinbart ist. Er kann kürzer sein als die gesamte Zeit bis zur vollständigen Rückzahlung. Eine am Ende verbleibende Restschuld benötigt eine weitere Rückzahlungs- beziehungsweise Finanzierungsplanung.
Beispiel: Zehn Jahre Zinsbindung bedeuten nicht automatisch, dass das Darlehen nach zehn Jahren vollständig getilgt ist.
Zinseszins
Ertrag auf zuvor gutgeschriebene und wieder angelegte Zinsen. Er setzt voraus, dass die Zinsen im verzinsten Kapital bleiben. Werden sie ausgezahlt und nicht wieder angelegt, entsteht auf diese Beträge im betrachteten Konto kein weiterer Zinseszins.
Beispiel: 1.000 Euro wachsen bei jährlich 5 Prozent zuerst auf 1.050 und im zweiten Jahr auf 1.102,50 Euro.
Zinstage
Für eine zeitanteilige Verzinsung berücksichtigte Anzahl von Tagen. Das Ergebnis hängt zusätzlich von der Zinstagekonvention ab, etwa davon, ob ein Jahr mit 360 Tagen oder mit tatsächlichen Kalendertagen angesetzt wird. Konvention und Zeitraum müssen zusammenpassen.
Beispiel: Bei ausdrücklich angenommener 30/360-Rechnung ergeben 10.000 Euro × 3 Prozent × 30 ÷ 360 genau 25 Euro.
Drei Begriffsunterschiede als Rechenbild
Die folgenden Zahlen sind eigenständige Modellbeispiele. Sie sind keine aktuellen Angebote oder Marktprognosen.
Rate ist nicht gleich Tilgung
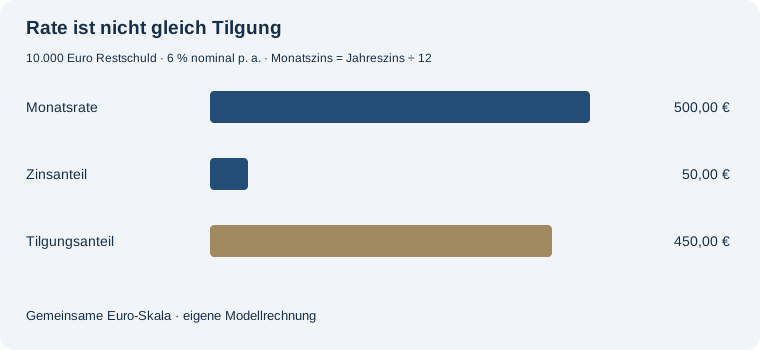
Die Restschuld sinkt in diesem vereinfachten Monat von 10.000 auf 9.550 Euro. Der Zinsanteil selbst tilgt kein Kapital.
Zinsen auf zuvor gutgeschriebene Zinsen
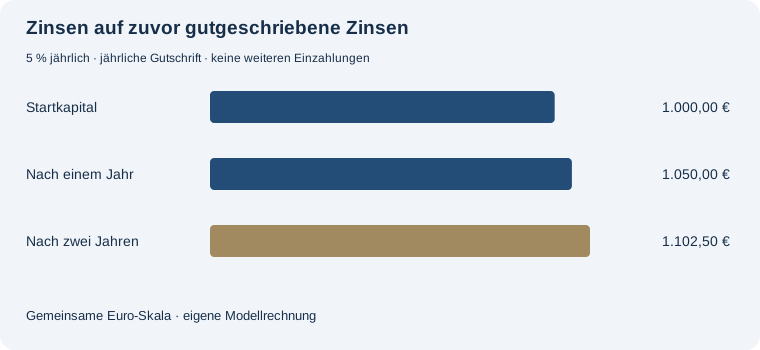
Im zweiten Jahr entstehen 52,50 Euro Zinsen: 50 Euro auf das ursprüngliche Kapital und 2,50 Euro auf die Zinsen des ersten Jahres.
Nominaler Endwert und heutige Kaufkraft
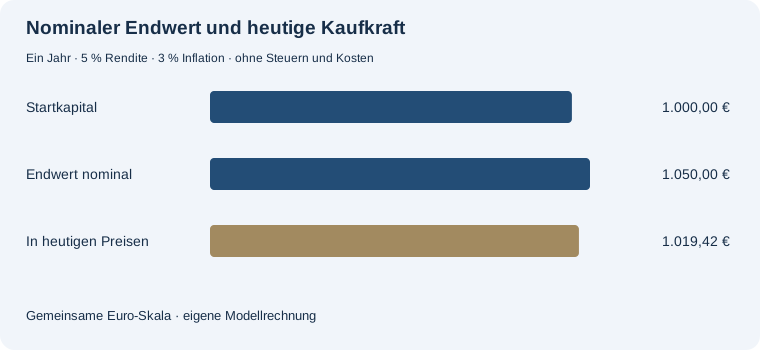
Die Kaufkraft steigt um rund 1,94 Prozent. 5 minus 3 gleich 2 Prozent ist hier nur eine Näherung; exakt werden die Wachstumsfaktoren dividiert.
Begriff, Formel und Vertragsangabe auseinanderhalten
Ein Begriff erklärt zunächst, was eine Kennzahl bedeutet. Eine Formel benötigt zusätzlich genaue Annahmen: Zinssatzart, Zeitraum, Zeitpunkt der Einzahlungen, Kosten und Rundung. Ein Vertrag kann darüber hinaus individuelle Bedingungen enthalten. Deshalb stehen bei den verlinkten Rechnern jeweils die verwendeten Rechenmodelle und deren Grenzen.
Prüfe besonders, ob ein Feld Sollzins oder effektiven Jahreszins verlangt, ob eine Einzahlung vor oder nach dem Monatsertrag erfolgt und ob Kosten bereits in einer Rendite enthalten sind. Die Bedeutung einer Zahl ergibt sich erst zusammen mit ihrer Bezugsgröße.
Häufige Fragen
Sind Sollzins und Effektivzins austauschbar?
Nein. Sie haben unterschiedliche Bedeutungen. Verwende im Rechner die Zinssatzart, die am Eingabefeld und im Modell ausdrücklich genannt wird.
Bedeutet eine hohe Rate automatisch eine hohe Tilgung?
Nicht zwingend. Die Rate kann neben der Tilgung auch einen Zinsanteil enthalten. Erst die Aufteilung zeigt, wie viel Kapital zurückgezahlt wird.
Sind die Beispiele aktuelle Marktwerte?
Nein. Die Beträge und Prozentsätze sind frei gewählte Rechenbeispiele zur Erklärung der Begriffe.
Warum können zwei Rechner unterschiedliche Ergebnisse liefern?
Mögliche Gründe sind andere Zinssatzarten, Zinskonventionen, Zahlungszeitpunkte, Kostenannahmen oder Rundungen. Vergleiche zuerst die Eingaben und Modellbeschreibungen.