Welcher Kaufpreis ergibt sich aus einer Monatsrate?
Dieser Rechner beginnt mit der Monatsrate, die nach deiner eigenen Haushaltsplanung für einen Immobilienkredit verfügbar ist. Aus dieser Rate, einem konstant angenommenen Sollzins und einer vollständigen Rückzahlungsdauer wird zunächst die rechnerische Darlehenshöhe bestimmt. Danach werden einsetzbares Eigenkapital, weitere Projektkosten und prozentuale Kaufnebenkosten berücksichtigt.
Monatsrate ist nicht gleich Wohnbudget
Die Eingabe darf nur den Anteil umfassen, der für Zins und Tilgung übrig bleibt. Betriebskosten, Instandhaltung, Versicherungen und sonstige regelmäßige Ausgaben werden in diesem Rechner nicht automatisch von deinem Einkommen abgezogen. Nutze für die vorgelagerte Übersicht den Haushaltsrechner und trage hier erst den verbleibenden Kreditbetrag pro Monat ein.
Volltilgung statt anfänglichem Tilgungssatz
Die gewählten Jahre sind die Zeit bis zur vollständigen rechnerischen Rückzahlung. Der Sollzins bleibt über diesen gesamten Zeitraum unverändert. Das ist eine Modellannahme und keine Aussage darüber, ob ein passender Vertrag mit entsprechend langer Zinsbindung erhältlich ist. Eine kürzere tatsächliche Zinsbindung kann eine spätere Neuberechnung notwendig machen.
Eine längere Rückzahlungsdauer erlaubt bei gleicher Rate im Modell einen höheren Kredit. Sie bedeutet zugleich mehr Zahlungen und einen längeren Zeitraum, über den die Annahmen gelten müssten. Ein höherer Sollzins verringert bei unveränderter Rate und Laufzeit die finanzierbare Darlehenssumme.
Das Ergebnis ist eine Rechengrenze
Der ausgewiesene Kaufpreis nutzt das rechnerische Budget vollständig aus. Er ist keine Empfehlung, das gesamte Budget auszuschöpfen, und keine Kreditentscheidung. Zusätzliche Projektkosten werden zuerst abgezogen; erst der verbleibende Betrag wird auf Kaufpreis und dessen prozentuale Nebenkosten aufgeteilt.
So wird gerechnet
Monatszins r = Sollzins ÷ 100 ÷ 12; Monatszahl n = Jahre × 12. Darlehen = Monatsrate × [1 − (1 + r) hoch −n] ÷ r. Bei null Zins: Darlehen = Monatsrate × n. Kaufpreis = (Darlehen + einsetzbares Eigenkapital − weitere Projektkosten) ÷ (1 + Nebenkostensatz ÷ 100). Negative Kaufpreise werden als null mit einer Finanzierungslücke dargestellt.
Alle Eingaben werden ohne Zwischenrundung verarbeitet. Die Anzeige rundet Geldbeträge auf Cent. Dadurch können angezeigte Einzelwerte in der letzten Nachkommastelle von einer aus gerundeten Zahlen gebildeten Summe abweichen. Für die Prüfung stehen die Annahmen und Ergebnispositionen auch als CSV zur Verfügung.
Liegt dein Immobilienkauf noch einige Jahre in der Zukunft, kannst du eine Ansparphase einplanen. Im Bauspartarifvergleich für deinen späteren Kauf stellst du Beiträge, Gebühren und Darlehenskonditionen gegenüber.
Drei bebilderte Rechenbeispiele
Diese Zahlen erklären den Rechenweg; sie beschreiben keine aktuellen Angebote oder verbindlichen Kosten.
1.500 Euro Monatsrate für 25 Jahre
Für den Kredit verfügbare Monatsrate: 1500 €; Angenommener Sollzins: 3.5 % p. a.; Vollständige Rückzahlung in: 25 Jahren; Verfügbares Eigenkapital insgesamt: 100000 €; Davon zurückbehaltene Reserve: 20000 €; Kaufnebenkosten zusammen – Annahme: 10 %; Renovierung, Umzug und weitere Projektkosten: 35000 €.
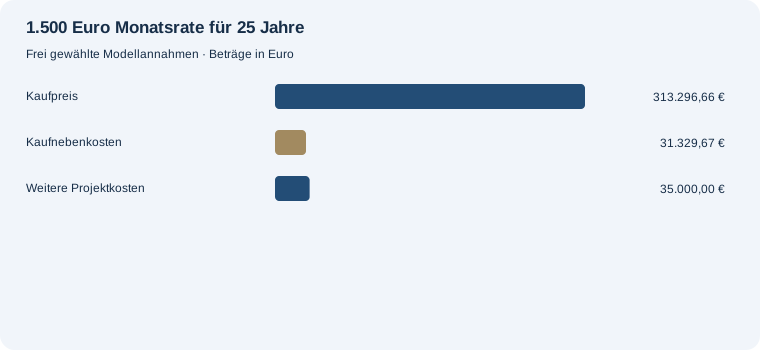
Die Modellrate ermöglicht 299.626,32 € Darlehen. Mit 80.000,00 € einsetzbarem Eigenkapital und nach Berücksichtigung der Zusatzkosten ergibt sich ein Kaufpreis von 313.296,66 €. Die Grafik zeigt die Aufteilung des Projektbudgets.
Höherer Sollzins bei gleicher Monatsrate
Für den Kredit verfügbare Monatsrate: 1500 €; Angenommener Sollzins: 5 % p. a.; Vollständige Rückzahlung in: 25 Jahren; Verfügbares Eigenkapital insgesamt: 100000 €; Davon zurückbehaltene Reserve: 20000 €; Kaufnebenkosten zusammen – Annahme: 10 %; Renovierung, Umzug und weitere Projektkosten: 35000 €.
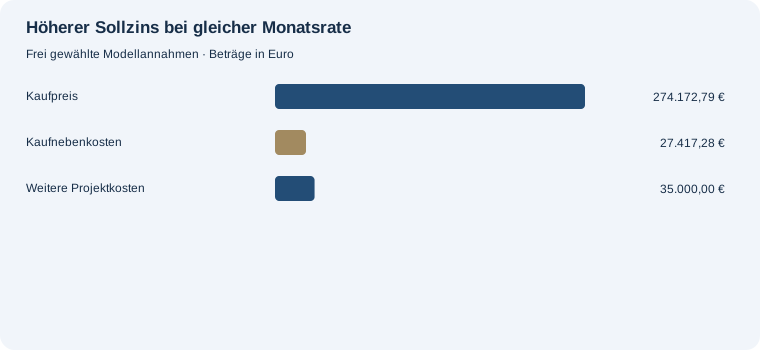
Die Modellrate ermöglicht 256.590,07 € Darlehen. Mit 80.000,00 € einsetzbarem Eigenkapital und nach Berücksichtigung der Zusatzkosten ergibt sich ein Kaufpreis von 274.172,79 €. Die Grafik zeigt die Aufteilung des Projektbudgets.
300 Euro mehr Monatsbudget
Für den Kredit verfügbare Monatsrate: 1800 €; Angenommener Sollzins: 3.5 % p. a.; Vollständige Rückzahlung in: 25 Jahren; Verfügbares Eigenkapital insgesamt: 100000 €; Davon zurückbehaltene Reserve: 20000 €; Kaufnebenkosten zusammen – Annahme: 10 %; Renovierung, Umzug und weitere Projektkosten: 35000 €.
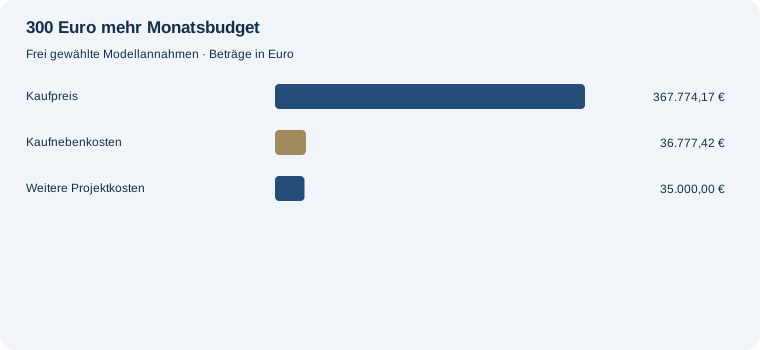
Die Modellrate ermöglicht 359.551,59 € Darlehen. Mit 80.000,00 € einsetzbarem Eigenkapital und nach Berücksichtigung der Zusatzkosten ergibt sich ein Kaufpreis von 367.774,17 €. Die Grafik zeigt die Aufteilung des Projektbudgets.
Dein tragbarer Kaufpreis gibt den Rahmen vor. Ermittle anschließend den Kapitalbedarf mit Nebenkosten und Eigenmitteln, damit aus dem Budget ein konkreter Darlehensbetrag wird.
Welche Angaben müssen separat geprüft werden?
Der Rechner prüft weder ein Kaufobjekt noch Einkommensnachweise, Sicherheiten oder Kreditkonditionen. Die eingetragenen Kosten müssen zum konkreten Projekt passen. Laufende Wohnkosten, Kreditgebühren, Bereitstellungszinsen und spätere Zinssatzänderungen sind nicht automatisch enthalten. Erfasse zusätzliche einmalige Kosten in einer passenden Europosition, ohne sie doppelt zu zählen.
Häufige Fragen
Sind die vorbelegten Prozentsätze verbindlich?
Nein. Sämtliche Werte sind Beispielannahmen. Der Rechner ermittelt weder gesetzliche Steuersätze noch individuelle Gebühren oder Vertragskosten.
Warum bleibt eine Reserve außerhalb des Kaufbudgets?
Im Kapitalbedarfs- und Budgetmodell wird die Reserve vom vorhandenen Eigenkapital abgezogen. Sie ist damit kein Geld, das für den Kauf bereits ausgegeben wird.
Bedeutet ein positives Ergebnis eine Finanzierungszusage?
Nein. Es ist das rechnerische Ergebnis deiner Eingaben. Die tatsächliche Finanzierung und die Tragfähigkeit müssen getrennt geprüft werden.
Die Planung fortsetzen
Rate und Restschuld berechnen · Haushaltsbudget prüfen · Ratgeber zum Kaufbudget