Was kann der Haushaltsrechner berechnen?
Eine Haushaltsrechnung stellt regelmäßig verfügbare Einnahmen den laufenden Ausgaben gegenüber. Sie hilft dir, eine neue Kreditrate, ein Sparziel oder eine größere Anschaffung in deinen Alltag einzuordnen. Der Rechner zeigt zunächst die monatlichen Ausgaben einschließlich umgelegter Jahreskosten. Nach Abzug der von dir eingeplanten Rücklagen bleibt ein rechnerischer Restbetrag.
Ein positiver Wert bedeutet, dass unter deinen Eingaben noch Geld übrig bleibt. Ein negativer Wert zeigt eine Lücke. Beides hängt von der Vollständigkeit deiner Angaben ab. Vorübergehend hohe Einnahmen oder vergessene Jahresrechnungen können ein Budget günstiger aussehen lassen, als es langfristig ist.
Ein Haushalt, ein gemeinsamer Zeitraum
Verwende für Einnahmen und Ausgaben dieselbe Haushaltsgröße. Wenn du zwei Einkommen einträgst, gehören auch die gemeinsamen Ausgaben und Verpflichtungen in die Rechnung. Vermische keine Wochenbeträge mit Monatsbeträgen. Das separate Jahresfeld wird automatisch durch zwölf geteilt.
So erfasst du deine Angaben
Regelmäßige Nettoeinnahmen
Beginne mit tatsächlich verfügbaren Einnahmen nach Abzügen. Bei schwankenden Einnahmen hilft es, zusätzlich einen niedrigeren Monat als eigenes Szenario zu rechnen. Ungewisse Boni oder einmalige Geschenke sollten nicht ohne Weiteres eine langfristige monatliche Rate tragen.
Monatliche Ausgaben
Erfasse Wohnen, Lebensmittel, Mobilität, bestehende Kreditraten und alle weiteren regelmäßigen Kosten. Dazu können Kommunikation, Versicherungen, Freizeit, Betreuung und Unterhalt gehören. Die Kategorien dienen der Übersicht; jede Zahlung wird nur einmal eingetragen.
Jahreskosten und Rücklagen
Jährliche Rechnungen werden durch zwölf geteilt. Aus 1.800 Euro pro Jahr werden 150 Euro pro Monat. Rücklagen sind zusätzlich geplante Beträge für künftige Ausgaben oder Unsicherheit. Wenn du einen Betrag schon unter Jahreskosten eingeplant hast, rechne ihn nicht noch einmal unverändert als Rücklage an.
Ordne beispielsweise eine jährlich bezahlte Versicherung entweder den Jahreskosten oder mit ihrem Monatsanteil den monatlichen Ausgaben zu.
Der Rechenweg
Monatsausgaben = laufende Ausgaben + Monatsanteil
Restbudget = Nettoeinnahmen − Monatsausgaben − Rücklagen
Die Berechnung verwendet ungerundete Zwischenwerte. Die Anzeige wird auf Cent gerundet. Es werden weder Zinserträge noch automatische Preissteigerungen unterstellt. Verändere die Eingaben selbst, um ein weiteres Szenario zu betrachten.
Drei Haushalte, drei Ergebnisse
Die folgenden Beispiele sind frei gewählte Modellhaushalte. Sie stellen keine Empfehlung für eine bestimmte Ausgabenhöhe dar.
Ein Budget mit Reserve
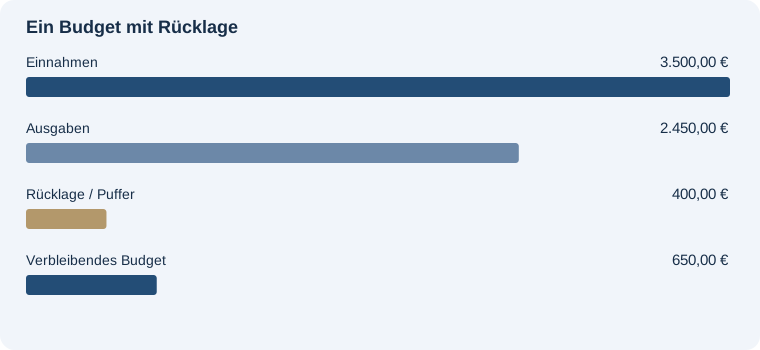
3.500 € Einnahmen − 2.450 € Ausgaben − 400 € Rücklage = 650 € Restbudget. In den Ausgaben sind 150 € Monatsanteil aus 1.800 € Jahreskosten enthalten. Die 650 € sind der rechnerische Rest nach den eingegebenen Positionen.
Jahreskosten sichtbar machen
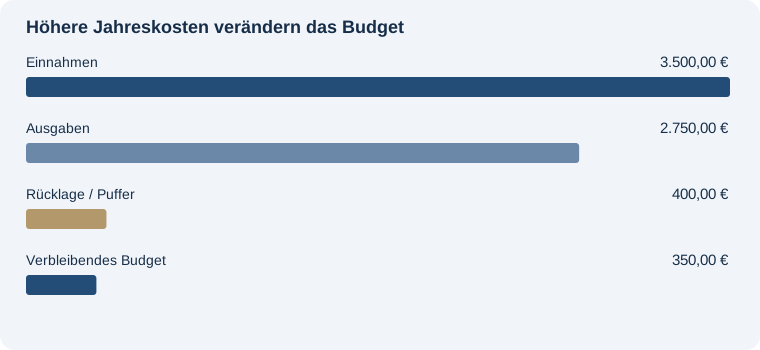
Steigen die zusätzlichen Jahreskosten von 1.800 € auf 5.400 €, beträgt der Monatsanteil 450 € statt 150 €. Die gesamten Monatsausgaben steigen auf 2.750 € und das Restbudget sinkt von 650 € auf 350 €.
Eine Lücke rechtzeitig erkennen
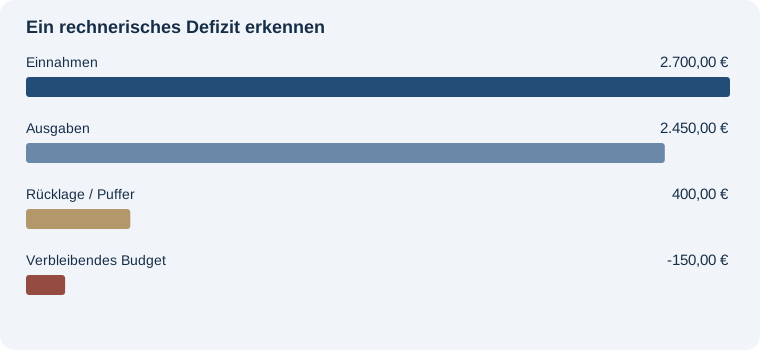
Bei 2.700 € Einnahmen, 2.450 € Ausgaben und 400 € Rücklage fehlen rechnerisch 150 € pro Monat. Prüfe zunächst die Ausgaben und die Tragfähigkeit deiner Planung. Eine weitere Rate würde diese Lücke vergrößern.
Was die Rechnung nicht beurteilen kann
Der Rechner kennt weder die Stabilität deiner Einnahmen noch persönliche Lebensumstände, mögliche Kostensteigerungen oder die Anforderungen einer Bank. Ein rechnerisch positiver Betrag ist deshalb nur ein Ausgangspunkt. Prüfe deine Planung auch mit höheren Ausgaben und niedrigeren Einnahmen.
Ein zusätzlicher Kredit wird noch nicht automatisch berücksichtigt. Trage eine geplante neue Rate probeweise bei den weiteren monatlichen Ausgaben ein, wenn du sehen möchtest, wie sich dein Restbudget dadurch verändert.
Häufige Fragen
Soll ich meine Sparrate als Ausgabe eintragen?
Wenn du sie während einer Finanzierung beibehalten möchtest, berücksichtige sie in der Planung, zum Beispiel bei den Rücklagen. Achte darauf, sie nur einmal einzutragen.
Wie berücksichtige ich vierteljährliche Zahlungen?
Multipliziere sie mit vier und addiere sie zu den Jahreskosten. Alternativ kannst du den Monatsanteil unter den laufenden Ausgaben eintragen.
Was bedeutet ein negatives Ergebnis?
Die eingegebenen Einnahmen reichen nicht für die Ausgaben und die geplanten Rücklagen. Der Betrag wird ausdrücklich als Fehlbetrag dargestellt.
Kann ich das gesamte Restbudget als Kreditrate verwenden?
Der Rechner spricht dafür keine Empfehlung aus. Ob der Betrag tragfähig ist, hängt von vollständigen Ausgaben, ausreichenden Reserven und deiner individuellen Situation ab.
Mit deinem Budget weiterplanen
Finanzierungen weiter vergleichen
Ein Sparziel aus deinem Budget planen
Ein konkretes Ziel planen
Immobilienfinanzierung vertiefen
Preisnachlässe nachvollziehen
Autofinanzierung mit Schlusszahlung
Leasingzahlungen separat betrachten
Laufzeit aus der Monatsrate ermitteln
Eine Zahlungspause gesondert untersuchen
Von der Monatsrate zum Kreditbetrag
Sparbeträge im Verhältnis zum Einkommen betrachten
Dispozinsen bei konstantem Sollsaldo berechnen
Berechne die einfachen Zinskosten eines unveränderten negativen Kontostands. Betrag, Jahreszinssatz und Zahl der Zinstage sind frei wählbare Eingaben.
Du möchtest einzelne Bestandteile deiner Planung genauer untersuchen? Diese ergänzenden Rechner helfen dir beim nächsten Rechenschritt: Einkommensteuerrechner 2026: Grundtarif und Splitting · Grundsteuer-Rechner mit Messbetrag und Hebesatz · Ratenkredit-Rechner: Monatsrate und Gesamtkosten · Immobilienrechner: Kaufkosten, Darlehen und Monatsbelastung.