Zu versteuerndes Einkommen statt Bruttogehalt
Trage das zu versteuernde Einkommen aus einer vorbereiteten Steuerberechnung oder einem passenden Bescheid ein. Dein Bruttolohn ist dafür kein gleichwertiger Ersatz: abzugsfähige Aufwendungen und weitere steuerliche Positionen können die Bemessungsgrundlage verändern.
Der Rechner bildet den Einkommensteuertarif für 2026 ab. Er ermittelt keine Werbungskosten, Sonderausgaben oder außergewöhnlichen Belastungen. Eine Steuererstattung lässt sich daraus ohne bereits geleistete Zahlungen und weitere Angaben nicht ableiten.
Grundtarif und Splitting richtig auswählen
Im Grundtarif wird die Steuer auf das eingegebene Einkommen angewendet. Beim Splitting wird das gemeinsame zu versteuernde Einkommen halbiert, der Tarif auf diese Hälfte angewendet und das Ergebnis verdoppelt.
Wähle Splitting nur, wenn die Voraussetzungen in deinem Fall vorliegen. Die Auswahl entscheidet nicht über deine Berechtigung zur Zusammenveranlagung. Ein Vergleich zweier Einzelveranlagungen benötigt die getrennten Einkommen und weitere individuelle Angaben.
Jahressteuer, Monatsanteil und Durchschnittssatz
Die Jahressteuer wird nach den Tarifstufen berechnet. Der angezeigte Monatsanteil ist lediglich die Jahressteuer geteilt durch zwölf und entspricht nicht automatisch der einbehaltenen Lohnsteuer.
Der Durchschnittssatz ist Steuer geteilt durch zu versteuerndes Einkommen. Er ist vom Grenzsteuersatz zu unterscheiden. Solidaritätszuschlag, Kirchensteuer, Progressionsvorbehalt und besondere Tarifregelungen sind nicht enthalten.
So wird gerechnet
Drei bebilderte Beispielrechnungen
Die Werte sind Rechenbeispiele, keine aktuellen Angebote. Du kannst jedes Beispiel in den Rechner übernehmen und einzelne Eingaben ändern.
Beispiel 1: Tarifliche Einkommensteuer 2026 7.209,00 €
| Zu versteuerndes Jahreseinkommen | 40000 € |
|---|---|
| Tarif | Grundtarif |
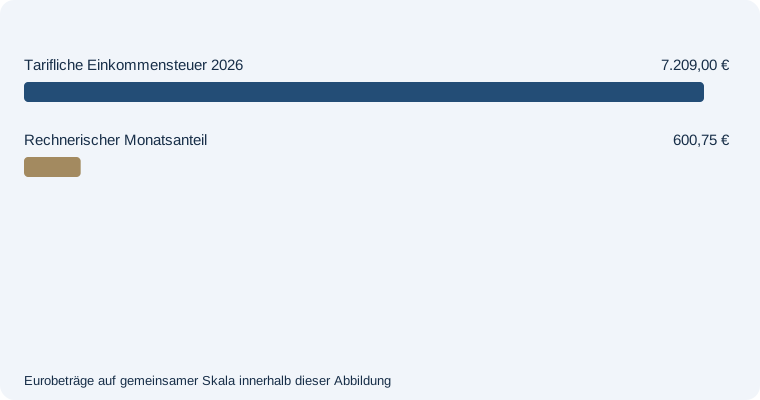
Tarifliche Einkommensteuer 2026: 7.209,00 €. Rechnerischer Monatsanteil: 600,75 €. Durchschnittssteuersatz: 18,02 %.
Tarifmodell nach § 32a EStG für 2026. Eingabe ist das zu versteuernde Einkommen, nicht Bruttogehalt. Ohne Solidaritätszuschlag, Kirchensteuer, Steuerermäßigungen und besondere Tarifvorschriften.
Beispiel 2: Tarifliche Einkommensteuer 2026 0,00 €
| Zu versteuerndes Jahreseinkommen | 12348 € |
|---|---|
| Tarif | Grundtarif |
Tarifliche Einkommensteuer 2026: 0,00 €. Rechnerischer Monatsanteil: 0,00 €. Durchschnittssteuersatz: 0,00 %.
Tarifmodell nach § 32a EStG für 2026. Eingabe ist das zu versteuernde Einkommen, nicht Bruttogehalt. Ohne Solidaritätszuschlag, Kirchensteuer, Steuerermäßigungen und besondere Tarifvorschriften.
Beispiel 3: Tarifliche Einkommensteuer 2026 14.418,00 €
| Zu versteuerndes Jahreseinkommen | 80000 € |
|---|---|
| Tarif | Splittingtarif |
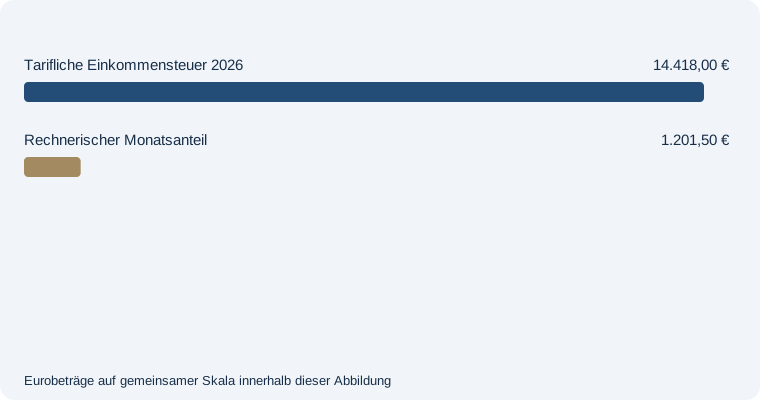
Tarifliche Einkommensteuer 2026: 14.418,00 €. Rechnerischer Monatsanteil: 1.201,50 €. Durchschnittssteuersatz: 18,02 %.
Tarifmodell nach § 32a EStG für 2026. Eingabe ist das zu versteuernde Einkommen, nicht Bruttogehalt. Ohne Solidaritätszuschlag, Kirchensteuer, Steuerermäßigungen und besondere Tarifvorschriften.
Häufige Fragen
Für welches Jahr gilt der Rechner?
Die Berechnung verwendet den Einkommensteuertarif 2026 nach § 32a EStG.
Kann ich mein Bruttogehalt eingeben?
Nein. Benötigt wird das zu versteuernde Einkommen nach den relevanten steuerlichen Abzügen.
Ist das Ergebnis meine gesamte Steuerzahlung?
Nein. Angezeigt wird die tarifliche Einkommensteuer ohne Zuschläge, Anrechnungen und besondere Tarifvorschriften.
Fachliche Grundlage
Geprüft am 7. November 2026: § 32a EStG – Tarif 2026.
Passende nächste Schritte
Einkommensteuerrechner 2026 liefert dir einen Ausgangspunkt für die weitere Planung. Hier kannst du Verfügbares Einkommen im Haushaltsbudget einordnen.
Einkommensteuerrechner 2026 liefert dir einen Ausgangspunkt für die weitere Planung. Hier kannst du Netto- und Bruttopreise umrechnen.