Die beiden monatlichen Beträge erfassen
Lege zuerst fest, welches verfügbare Budget du im Ruhestand in heutiger Kaufkraft wünschst. Erfasse daneben eine vergleichbare Schätzung deiner monatlichen Ruhestandseinkünfte als heutigen Ausgangsbetrag. Verwende für beide Größen dieselbe Basis nach den von dir berücksichtigten Abzügen. Das Modell berechnet keine gesetzlichen Ansprüche.
Einkünfte und Preise getrennt fortschreiben
Das Budget wächst bis zum Rentenbeginn mit der eingegebenen Inflation. Die Einkünfte wachsen mit ihrer eigenen angenommenen Jahresrate. Für den Vergleich in heutiger Kaufkraft teilt der Rechner die künftigen Einkünfte wieder durch den Preisfaktor. Wenn beide Raten gleich hoch sind, bleibt der heutige Abstand in Kaufkraft konstant.
Die richtige Lücke weiterverwenden
Die reale Monatslücke hilft, den Bedarf im heutigen Lebensstandard zu verstehen. Für einen nominalen Auszahlungsplan ab Rentenbeginn verwende die Lücke in künftigen Euro. Der Folge-Rechner kann daraus mit deiner gewählten Auszahlungsdauer und Rendite das Startkapital am Rentenbeginn bestimmen.
So wird gerechnet
Einkünfte in heutiger Kaufkraft = heutiger Ausgangswert × ((1 + Einkommenswachstum) / (1 + Inflation)) hoch Jahre. Lücke = positiver Teil von Wunschbudget minus realen Einkünften.
Budget und Einkünfte müssen auf derselben Nettobasis stehen. Die Einkünfte werden vom heutigen Ausgangswert mit deiner Annahme fortgeschrieben.
Drei bebilderte Beispielrechnungen
Einkünfte wachsen langsamer als Preise
| Gewünschtes Monatsbudget in heutiger Kaufkraft | 2400 € |
|---|---|
| Monatliche Ruhestandseinkünfte auf heutigem Niveau | 1700 € |
| Jahre bis zum Rentenbeginn | 20 Jahre |
| Angenommene jährliche Inflation | 2 % |
| Jährlicher Anstieg der Einkünfte | 1 % |
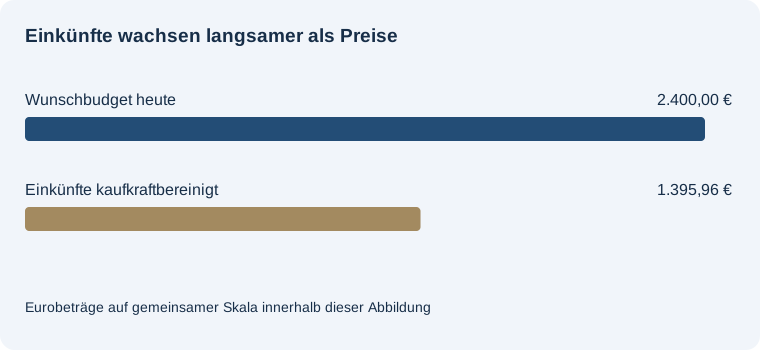
Monatliche Lücke in heutiger Kaufkraft: 1.004,04 €
Voraussichtliche Einkünfte in heutiger Kaufkraft: 1.395,96 €. Monatliche Lücke in künftigen Euro: 1.491,95 €. Gewünschtes Monatsbudget zum Rentenbeginn: 3.566,27 €. Überschuss in heutiger Kaufkraft: 0,00 €.
Budget und Einkünfte müssen auf derselben Nettobasis stehen. Die Einkünfte werden vom heutigen Ausgangswert mit deiner Annahme fortgeschrieben.
Einkünfte halten mit der Inflation Schritt
| Gewünschtes Monatsbudget in heutiger Kaufkraft | 2400 € |
|---|---|
| Monatliche Ruhestandseinkünfte auf heutigem Niveau | 1700 € |
| Jahre bis zum Rentenbeginn | 20 Jahre |
| Angenommene jährliche Inflation | 2 % |
| Jährlicher Anstieg der Einkünfte | 2 % |
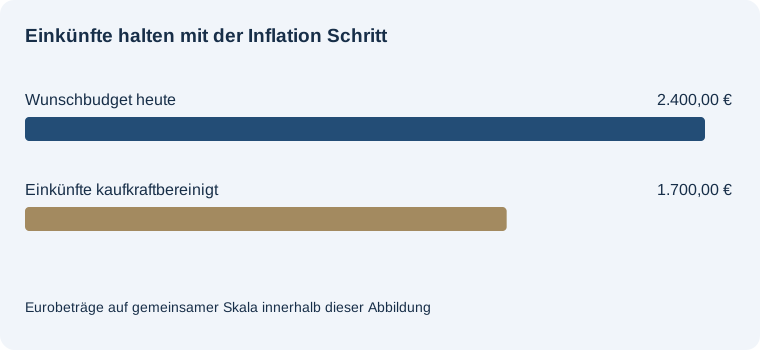
Monatliche Lücke in heutiger Kaufkraft: 700,00 €
Voraussichtliche Einkünfte in heutiger Kaufkraft: 1.700,00 €. Monatliche Lücke in künftigen Euro: 1.040,16 €. Gewünschtes Monatsbudget zum Rentenbeginn: 3.566,27 €. Überschuss in heutiger Kaufkraft: 0,00 €.
Budget und Einkünfte müssen auf derselben Nettobasis stehen. Die Einkünfte werden vom heutigen Ausgangswert mit deiner Annahme fortgeschrieben.
Rentenbeginn heute
| Gewünschtes Monatsbudget in heutiger Kaufkraft | 2400 € |
|---|---|
| Monatliche Ruhestandseinkünfte auf heutigem Niveau | 1700 € |
| Jahre bis zum Rentenbeginn | 0 Jahre |
| Angenommene jährliche Inflation | 2 % |
| Jährlicher Anstieg der Einkünfte | 1 % |
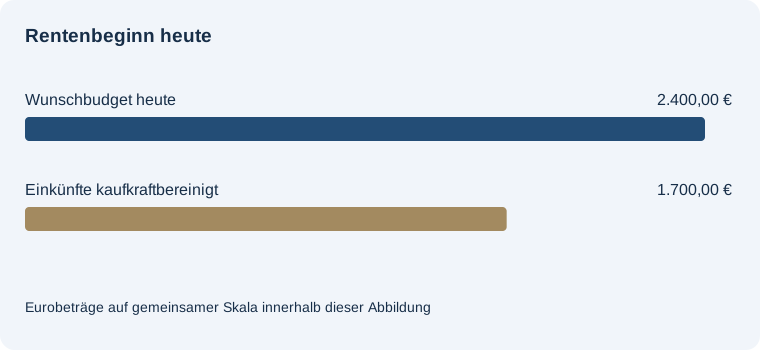
Monatliche Lücke in heutiger Kaufkraft: 700,00 €
Voraussichtliche Einkünfte in heutiger Kaufkraft: 1.700,00 €. Monatliche Lücke in künftigen Euro: 700,00 €. Gewünschtes Monatsbudget zum Rentenbeginn: 2.400,00 €. Überschuss in heutiger Kaufkraft: 0,00 €.
Budget und Einkünfte müssen auf derselben Nettobasis stehen. Die Einkünfte werden vom heutigen Ausgangswert mit deiner Annahme fortgeschrieben.
Häufige Fragen
Was passiert bei höheren Einkünften als Bedarf?
Die Lücke beträgt null. Ein rechnerischer Überschuss wird separat angezeigt.
Kann ich einen schon hochgerechneten Betrag verwenden?
Berücksichtige bei der Eingabe, welche Entwicklung bereits enthalten ist, damit du die Fortschreibung nicht doppelt ansetzt.
Welcher Wert geht in den nominalen Entnahmeplan?
Die monatliche Lücke in Euro zum Rentenbeginn.