Welche Angaben müssen vergleichbar sein?
Lege denselben Haushalt und dieselben versicherten Gefahren zugrunde. Wohnfläche, Wertsachengrenzen, Unterversicherung und eingeschlossene Elementargefahren können das Leistungsbild verändern.
Wie lese ich das Ergebnis?
Der Beitrag bezieht sich auf den gesamten gewählten Vergleichszeitraum. Die Rechnung zieht den Selbstbehalt einmal vom erfassten Betrag ab und wendet dann Prozentsatz und Grenze an. Sie bildet einen einzelnen als gedeckt angenommenen Fall ab.
Was zeigt die Vergleichstabelle?
Für Hausratversicherungsvergleich gelten die gemeinsamen Eingaben auf beiden Seiten. Jede Zeile zeigt zunächst A und B in Euro. In der letzten Spalte wird A von B abgezogen. Prüfe zuerst die für dich größte Einzelposition und danach das Gesamtergebnis. Erstattung = kleinerer Wert aus verbleibendem Limit und (Schaden nach Selbstbehalt × Erstattungssatz). Aufwand = Beitrag + Schaden − Erstattung.
So wird gerechnet
Erstattung = kleinerer Wert aus verbleibendem Limit und (Schaden nach Selbstbehalt × Erstattungssatz). Aufwand = Beitrag + Schaden − Erstattung.
B hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Drei bebilderte Beispielrechnungen
Ein modellierter Leistungsfall
| Erstattungsfähiger Betrag vor Tarifabzügen | 8000 € |
|---|---|
| Beitrag für den Vergleichszeitraum · A | 120 € |
| Selbstbehalt für diesen Fall · A | 300 € |
| Erstattungssatz nach Selbstbehalt · A | 100 % |
| Verbleibender Erstattungshöchstbetrag · A | 50000 € |
| Beitrag für den Vergleichszeitraum · B | 160 € |
| Selbstbehalt für diesen Fall · B | 100 € |
| Erstattungssatz nach Selbstbehalt · B | 100 % |
| Verbleibender Erstattungshöchstbetrag · B | 70000 € |
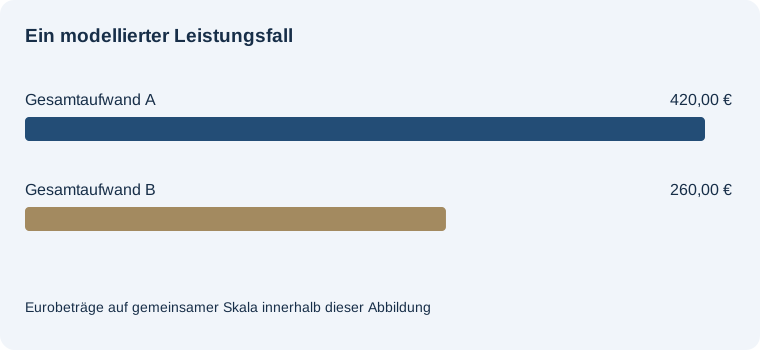
Gesamtaufwand: B minus A: -160,00 €
Gesamtaufwand A: 420,00 €. Gesamtaufwand B: 260,00 €.
B hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Zeitraum ohne Schaden
| Erstattungsfähiger Betrag vor Tarifabzügen | 0 € |
|---|---|
| Beitrag für den Vergleichszeitraum · A | 120 € |
| Selbstbehalt für diesen Fall · A | 300 € |
| Erstattungssatz nach Selbstbehalt · A | 100 % |
| Verbleibender Erstattungshöchstbetrag · A | 50000 € |
| Beitrag für den Vergleichszeitraum · B | 160 € |
| Selbstbehalt für diesen Fall · B | 100 € |
| Erstattungssatz nach Selbstbehalt · B | 100 % |
| Verbleibender Erstattungshöchstbetrag · B | 70000 € |
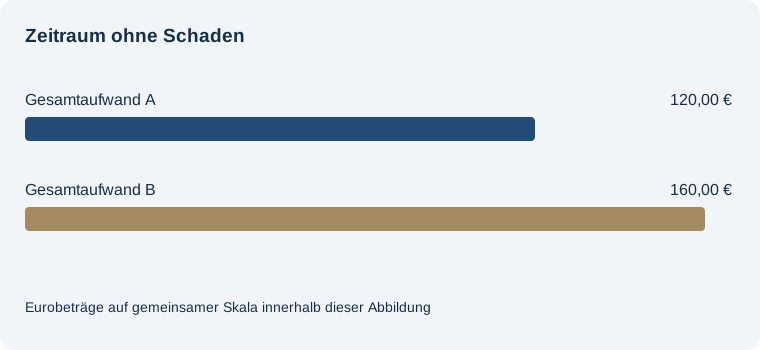
Gesamtaufwand: B minus A: 40,00 €
Gesamtaufwand A: 120,00 €. Gesamtaufwand B: 160,00 €.
A hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Höhere Rechnung
| Erstattungsfähiger Betrag vor Tarifabzügen | 16000 € |
|---|---|
| Beitrag für den Vergleichszeitraum · A | 120 € |
| Selbstbehalt für diesen Fall · A | 300 € |
| Erstattungssatz nach Selbstbehalt · A | 100 % |
| Verbleibender Erstattungshöchstbetrag · A | 50000 € |
| Beitrag für den Vergleichszeitraum · B | 160 € |
| Selbstbehalt für diesen Fall · B | 100 € |
| Erstattungssatz nach Selbstbehalt · B | 100 % |
| Verbleibender Erstattungshöchstbetrag · B | 70000 € |
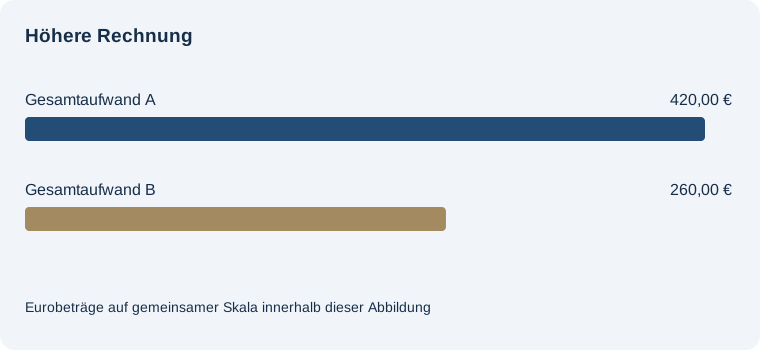
Gesamtaufwand: B minus A: -160,00 €
Gesamtaufwand A: 420,00 €. Gesamtaufwand B: 260,00 €.
B hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Häufige Fragen
Woher kommen die voreingestellten Werte?
Es sind frei gewählte Rechenbeispiele. Übertrage für deinen Vergleich die Konditionen aus zwei konkreten Angeboten.
Welche Annahme ist bei diesem Thema besonders wichtig?
Lege denselben Haushalt und dieselben versicherten Gefahren zugrunde. Wohnfläche, Wertsachengrenzen, Unterversicherung und eingeschlossene Elementargefahren können das Leistungsbild verändern.
Wie vergleiche ich zwei Nutzungsszenarien?
Übernimm zuerst ein bebildertes Beispiel. Ändere dann eine gemeinsame Eingabe und rechne erneut. Mit dem CSV-Export kannst du beide Ergebnisse einschließlich Eingaben gegenüberstellen.