Einlagensicherung: Bedeutung und Abgrenzung
Die gesetzliche Einlagensicherung schützt bestimmte Bankguthaben im Entschädigungsfall bis zu einer festgelegten Grenze. Im Regelfall sind dies 100.000 Euro je anspruchsberechtigtem Einleger und Bank. Die Zahl der eröffneten Konten vervielfacht diese Grenze nicht.
Bezugsgrößen und praktische Anwendung
Für eine Übersicht ordnest du Tagesgeld, Festgeld und weitere gedeckte Einlagen der rechtlichen Bank zu. Unterschiedliche Marken können zum selben Institut gehören. Umgekehrt können Guthaben bei getrennten Banken eigenen Grenzen unterliegen. Gemeinschaftskonten und besondere vorübergehend hohe Guthaben benötigen eine gesonderte Betrachtung. Aktien und Fondsanteile sind keine Bankeinlagen; ihre Risiken und Schutzmechanismen dürfen nicht mit einem gedeckten Kontoguthaben gleichgesetzt werden.
Überhang im Standardbeispiel = Summe der Einlagen bei derselben Bank − 100.000 Euro, mindestens null
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Zwei Konten bei einer Bank
70.000 Euro Tagesgeld und 50.000 Euro Festgeld bei demselben rechtlichen Institut.
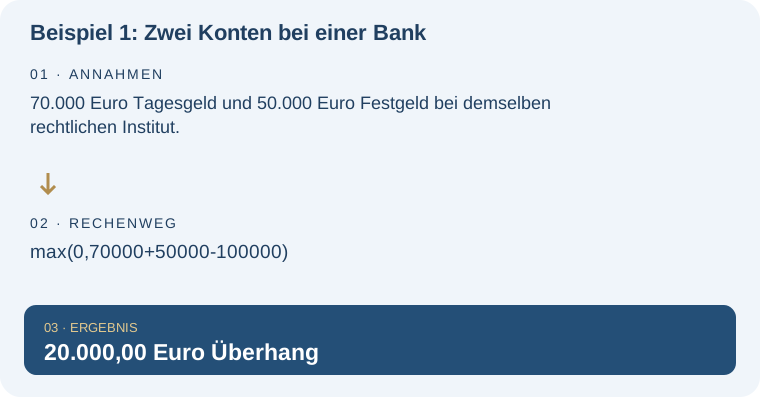
| Rechnung | Ergebnis |
|---|---|
| max(0,70000+50000-100000) | 20.000,00 Euro Überhang |
Beispiel 2: Guthaben unterhalb der Grenze
60.000 Euro Tagesgeld und 30.000 Euro Festgeld bei derselben Bank.
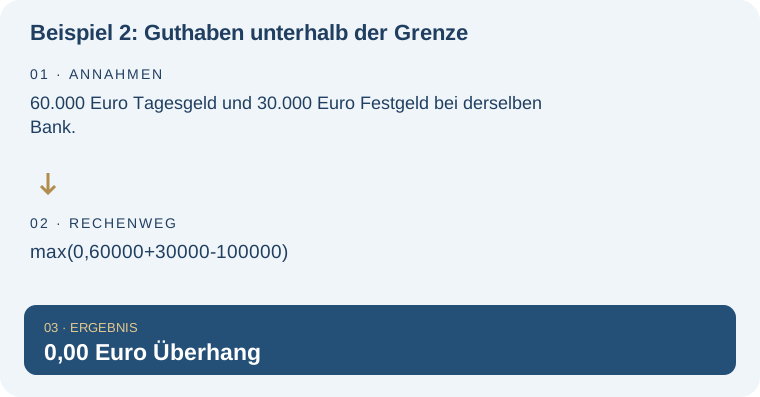
| Rechnung | Ergebnis |
|---|---|
| max(0,60000+30000-100000) | 0,00 Euro Überhang |
Typische Missverständnisse und Grenzen
Verlasse dich nicht allein auf einen Markennamen oder ein Vergleichslogo. Prüfe die zuständige Bank und Sicherungseinrichtung in den Produktunterlagen. Die Beispiele behandeln einen einzelnen Einleger, reguläre gedeckte Guthaben und keine Sonderfälle.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Einlagensicherung in der weiteren Planung: Festgeldtreppen-Planer. Der Festgeldtreppen-Planer ordnet Laufzeiten und Fälligkeiten. Er prüft keine rechtliche Bankzuordnung oder Sicherungsansprüche.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Tagesgeld, Festgeld und Fälligkeiten vergleichen. Diese Lexikonseite konzentriert sich dagegen auf: Schutzsystem und Bankzuordnung statt Laufzeitvergleich.
Verlasse dich nicht allein auf einen Markennamen oder ein Vergleichslogo. Ein fest geplanter Anlagezeitraum sollte zu den späteren Ausgaben passen. Festgeldangebote nach Laufzeit und Konditionen prüfen – Thema Einlagensicherung. Beachte neben dem Zinssatz die Bankzuordnung, Fälligkeit und Regelungen für eine Anschlussanlage.
Häufige Fragen – direkt beantwortet
Gilt die Grenze je Konto?
Nein. Entscheidend sind grundsätzlich Einleger und Bank, nicht die Anzahl der Konten.
Sind Fondsverluste dadurch abgesichert?
Nein. Die Einlagensicherung ersetzt keine Verluste aus der Wertentwicklung von Fonds oder Aktien.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.