Das Wichtigste in Kürze
- Vergleiche Erträge über denselben geplanten Zeitraum.
- Beziehe nach einer Anfangsphase auch den angenommenen Folgezins ein.
- Unterscheide jährliche Wiederanlage von einfacher Verzinsung.
- Verwechsle eine gestaffelte Fälligkeit nicht mit jederzeitiger Verfügbarkeit.
Wenn du den Auszahlungstag noch nicht kennst, ist die tägliche Verfügbarkeit wichtig. Mit Tagesgeldangeboten für den flexiblen Teil deiner Anlage kannst du diesen Betrag getrennt vom fest gebundenen Geld betrachten.
1. Mit deinem Zeithorizont beginnen
Lege zuerst fest, wann das Geld voraussichtlich benötigt wird. Eine bekannte Ausgabe in einigen Monaten ist eine andere Planungssituation als ein Betrag, den du über mehrere Jahre nicht verwenden möchtest. Eine zusätzliche Reserve sollte dabei nicht gleichzeitig mehrfach für verschiedene Zwecke eingeplant werden.
Die verfügbaren Modelle helfen bei unterschiedlichen Fragen: Der Tagesgeldrechner betrachtet tageweise Zinsphasen. Der Festgeldrechner betrachtet eine Einmalanlage über eine feste Monatszahl. Die Festgeldtreppe verteilt eine Summe auf mehrere jährliche Fälligkeiten. Welche vertragliche Verfügbarkeit tatsächlich gilt, prüfst du im jeweiligen Angebot.
Für den Teil deines Guthabens, den du erst zu einem festen Termin brauchst, lässt sich die Bindungsdauer vorab planen. Stelle Festgeldzinsen für deinen festen Anlagehorizont gegenüber.
2. Aktionszins und Folgezins gemeinsam betrachten
Ein beworbener Anfangszins erklärt nur den dafür geltenden Zeitraum. Für eine längere Planung kommt es auch darauf an, welche Verzinsung du für die Zeit danach unterstellst. Ein einfacher Mittelwert der beiden Prozentzahlen reicht nur dann, wenn beide Phasen gleich lang sind.
Im Beispiel werden 10.000 € für 360 Tage betrachtet. Die ersten 90 Tage werden mit 4 % und die übrigen 270 Tage mit 2 % gerechnet. Auf der Zinsbasis 360 ergeben sich 100 € und 150 €, zusammen also 250 €.
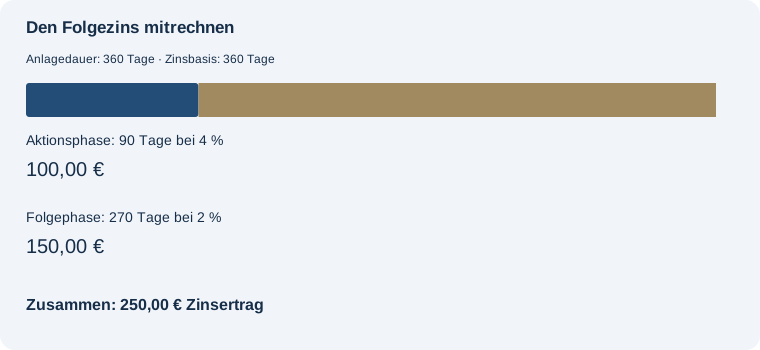
Der nach Tagen gewichtete Zinssatz beträgt hier 2,5 %. Er beschreibt die eingegebene Kombination der Phasen. Ändert sich der tatsächlich geltende Folgezins, ändert sich auch das Ergebnis. Deshalb sollte die gesamte Anlagedauer sichtbar bleiben.
Deine Zinsphasen nachrechnen
Gib die gewünschte Tageszahl und beide Zinssätze ein.
Verfügbarkeit, Laufzeit und Verzinsung gehören zum Grundwissen beim Sparen. Das Wochenquiz bietet fünf Fragen aus gemischten Finanzthemen: Dein Wissen über Sparen und Geldanlage testen.
3. Gutschrift und Wiederanlage unterscheiden
Ob ein Ertrag erneut verzinst wird, hängt davon ab, ob er der verzinsten Summe zugeschlagen wird. Eine Rechnung mit Wiederanlage kann deshalb von einer Rechnung mit separaten Auszahlungen abweichen, auch wenn Anfangsbetrag und Jahreszins gleich sind.
Bei 10.000 € und 3 % ergeben zwei Jahre ohne Wiederanlage 600 € Zinsen. Bei jährlicher vollständiger Wiederanlage sind es im Modell 609 €. Die neun Euro Unterschied entstehen dadurch, dass im zweiten Jahr auch die ersten 300 € Zinsen mitverzinst werden.
Dieser Unterschied ist eine mathematische Folge der Annahmen. Daraus folgt nicht, dass jedes betrachtete Angebot eine entsprechende Wiederanlage vorsieht. Gleiche deshalb die Rechenannahme mit der tatsächlichen Zinsregel ab.
4. Fälligkeiten auf mehrere Jahre verteilen
Eine Treppenplanung teilt den Betrag auf mehrere Laufzeiten auf. Bei drei Stufen beginnt beispielsweise jeweils ein Teilbetrag mit einer Laufzeit von einem, zwei oder drei Jahren. Damit wird in jedem dieser Jahre eine andere Tranche fällig.
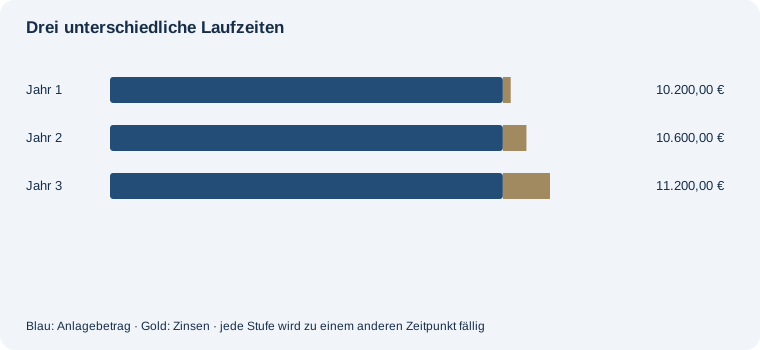
Der Planer addiert zwar die einzelnen Rückzahlungen, behandelt diese Summe aber nicht als gemeinsames Endguthaben. Die erste Zahlung erfolgt früher als die letzte. Eine erneute Anlage der ersten Zahlung würde zusätzliche Annahmen erfordern und ist in dieser Rechnung nicht enthalten.
Liquidität separat planen
Eine jährliche Fälligkeit ersetzt nicht automatisch eine kurzfristig verfügbare Reserve. Entscheide, welcher Betrag für laufende oder unvorhergesehene Ausgaben verfügbar bleiben soll, bevor du einen langfristigen Zeitraum durchrechnest.
5. Checkliste für deinen Vergleich
- Ich kenne den Zeitraum, in dem ich den Betrag voraussichtlich benötige.
- Ich vergleiche den Ertrag über denselben Betrachtungszeitraum.
- Eine erste Zinsphase und die Zeit danach sind getrennt berücksichtigt.
- Zinsbasis, Gutschrift und Wiederanlage sind ausdrücklich festgelegt.
- Zusätzliche Kosten und Steuerabzüge sind nicht versehentlich als bereits enthalten angenommen.
- Ich habe die tatsächlichen Vertragsbedingungen und Anbieterinformationen gesondert geprüft.
- Frühere Fälligkeiten werden nicht automatisch mit einem unbekannten zukünftigen Zinssatz weitergerechnet.
Die Rechner bewerten keine Anbieter, Sicherungssysteme oder individuellen Anlageentscheidungen. Ihr Zweck ist, die Auswirkungen deiner Annahmen transparent zu machen.
Häufige Fragen
Kann ich einen kurzen Aktionszins mit einem Jahreszins für Festgeld vergleichen?
Nur wenn du den gesamten betrachteten Zeitraum und die jeweils geltenden Zinsphasen einbeziehst. Eine einzelne Prozentzahl allein ist kein vollständiger Ertragsvergleich.
Ist eine Festgeldtreppe automatisch renditestärker?
Nein. Das Ergebnis hängt von den jeweiligen Beträgen, Laufzeiten und Zinssätzen ab. Die Staffelung beschreibt zunächst die Verteilung der Fälligkeiten.
Sind Steuern und Gebühren bereits abgezogen?
Nein. Die Beispiele zeigen Bruttoerträge. Individuelle Abzüge und Vertragskosten sind nicht enthalten.
Passende Rechenwerkzeuge
Grundlage der Beispiele
Alle Zinssätze sind frei gewählt. Die Tagesgeldrechnung verwendet einfache Verzinsung auf Basis 360. Die Festgeldtreppe rechnet je Stufe ohne Zinseszins und ohne Wiederanlage nach Fälligkeit. Es werden keine aktuellen Angebote oder zukünftigen Marktzinssätze behauptet.