Krankenversicherung der Rentner: Bedeutung und Abgrenzung
Die Krankenversicherung der Rentner, kurz KVdR, bezeichnet einen Pflichtversicherungsstatus in der gesetzlichen Krankenversicherung. Sie ist kein eigener privater Zusatztarif. Ob dieser Status vorliegt, beeinflusst die beitragsrechtliche Einordnung im Ruhestand.
Bezugsgrößen und praktische Anwendung
Neben einem gesetzlichen Rentenanspruch beziehungsweise Rentenantrag ist insbesondere die Vorversicherungszeit relevant. Nach der Grundregel müssen neun Zehntel der zweiten Hälfte des Erwerbslebens mit berücksichtigungsfähiger gesetzlicher Versicherung belegt sein. Pflichtmitgliedschaft, freiwillige Mitgliedschaft und Familienversicherung können zählen; für Kinder gibt es besondere Anrechnungen. Die Krankenkasse prüft die individuelle Erfüllung. Ein Prozentwert aus einem selbst erstellten Lebenslauf ersetzt diese Prüfung nicht.
Erforderliche Zeit im vereinfachten Modell = zweite Erwerbslebenshälfte × 90 Prozent
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Zwanzigjährige zweite Hälfte
Die zweite Hälfte wird im Modell mit 20 Jahren vorgegeben.
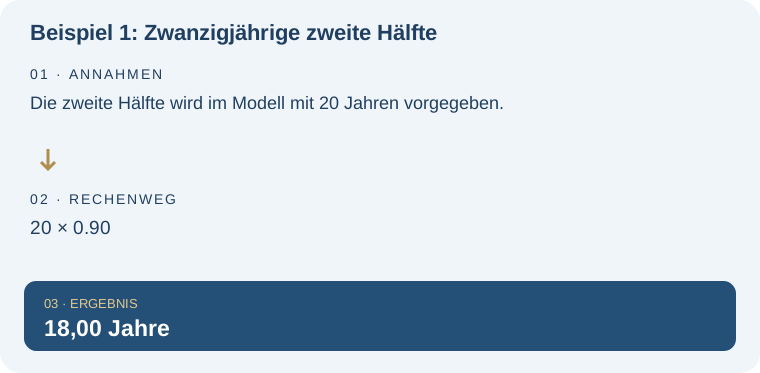
| Rechnung | Ergebnis |
|---|---|
| 20 × 0.90 | 18,00 Jahre |
Beispiel 2: Vergleich mit vorhandenen Zeiten
Im Modell sind 19 von 20 Jahren anrechenbar.
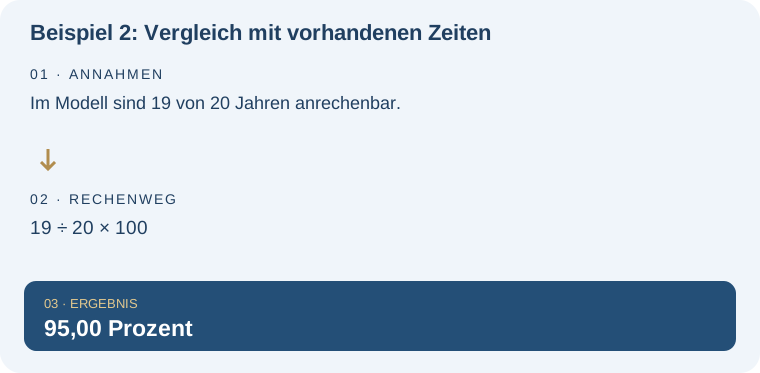
| Rechnung | Ergebnis |
|---|---|
| 19 ÷ 20 × 100 | 95,00 Prozent |
Typische Missverständnisse und Grenzen
Die Beispiele betrachten nur die Neun-Zehntel-Schwelle bei einer bereits feststehenden zweiten Erwerbslebenshälfte und lassen besondere Anrechnungen außen vor. Sie berechnen weder Beiträge noch einen verbindlichen Versicherungsstatus. Freiwillige Versicherung und private Krankenversicherung sind gesonderte Fälle.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Krankenversicherung der Rentner in der weiteren Planung: Renten-Netto-Rechner: KVdR-Abzüge und verfügbares Budget. Der Renten-Netto-Rechner unterstützt die Budgetplanung unter seinen Annahmen. Er entscheidet nicht über eine KVdR-Mitgliedschaft.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Vom Bruttorentenbetrag zum verfügbaren Budget. Diese Lexikonseite konzentriert sich dagegen auf: Versicherungsstatus und Vorversicherungszeit statt Nettorentenmodell.
Häufige Fragen – direkt beantwortet
Ist jeder Rentner automatisch in der KVdR?
Nein. Die gesetzlichen Voraussetzungen und die persönliche Versicherungsgeschichte sind entscheidend.
Zählt Familienversicherung mit?
Sie kann bei der Vorversicherungszeit berücksichtigt werden. Die konkrete Prüfung erfolgt durch die Krankenkasse.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.