Mit eigenen Zahlen wird die Planung greifbar. Renten-Netto-Rechner: KVdR-Abzüge und verfügbares Budget. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Den Versicherungsstatus zuerst klären
Dieses Tool setzt eine Pflichtversicherung in der Krankenversicherung der Rentner voraus. Den Status kannst du nicht aus der Rentenhöhe ablesen. Verwende die Bestätigung deiner Krankenkasse und die zugehörige Beitragsbasis, bevor du das Ergebnis in dein Budget übernimmst.
Die persönlichen Sätze eintragen
Der Zusatzbeitrag ist kassenabhängig; für den Pflegebeitrag können persönliche Merkmale maßgeblich sein. Die vorbelegten Werte sind ein Rechenbeispiel. Ändere sie anhand deiner tatsächlichen Unterlagen, statt den angezeigten Standardfall als persönliche Feststellung zu übernehmen.
Steuerplanung als eigenen Schritt behandeln
Für die Einkommensteuer können weitere Einkünfte und individuelle Abzüge relevant sein. Ermittle diese außerhalb des vereinfachten Zahlbetragsrechners. Übernimm nur den für deine Budgetplanung bestimmten Monatsbetrag als Steuerreserve und aktualisiere ihn bei geänderten Verhältnissen.
Die Rechnung nachvollziehen
KV-Eigenanteil = Beitragsbasis × (14,6 + Zusatzbeitrag) / 200. Pflegebeitrag = Basis × persönlicher Satz / 100. Zahlbetrag = Bruttorente − beide Beiträge.
Modell für pflichtversicherte gesetzliche Rentner (KVdR): allgemeiner KV-Satz 14,6 Prozent plus hälftiger Zusatzbeitrag; Pflegebeitrag selbst eintragen. Beitragsbasis und Steuerreserve werden nicht automatisch ermittelt. Nicht für PKV oder freiwillige GKV.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Gesetzliche Monatsrente brutto | 1800 € |
|---|---|
| Beitragspflichtiger Betrag dieser Rente laut Auskunft | 1800 € |
| Individueller Zusatzbeitrag der Krankenkasse | 3 % |
| Persönlich zutreffender Pflegebeitrag | 3,6 % |
| Selbst ermittelte monatliche Steuerreserve | 0 € |
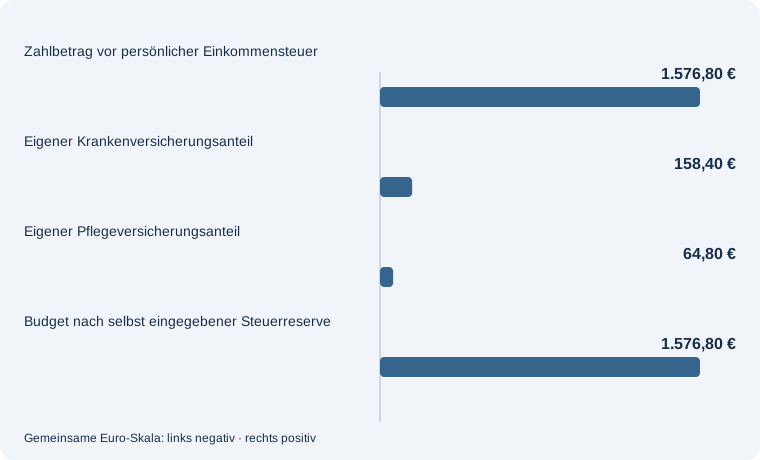
Modell für pflichtversicherte gesetzliche Rentner (KVdR): allgemeiner KV-Satz 14,6 Prozent plus hälftiger Zusatzbeitrag; Pflegebeitrag selbst eintragen. Beitragsbasis und Steuerreserve werden nicht automatisch ermittelt. Nicht für PKV oder freiwillige GKV.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Persönlich zutreffender Pflegebeitrag: 4,2 %; Selbst ermittelte monatliche Steuerreserve: 100 €. Die übrigen Angaben bleiben gleich.
| Gesetzliche Monatsrente brutto | 1800 € |
|---|---|
| Beitragspflichtiger Betrag dieser Rente laut Auskunft | 1800 € |
| Individueller Zusatzbeitrag der Krankenkasse | 3 % |
| Persönlich zutreffender Pflegebeitrag | 4,2 % |
| Selbst ermittelte monatliche Steuerreserve | 100 € |
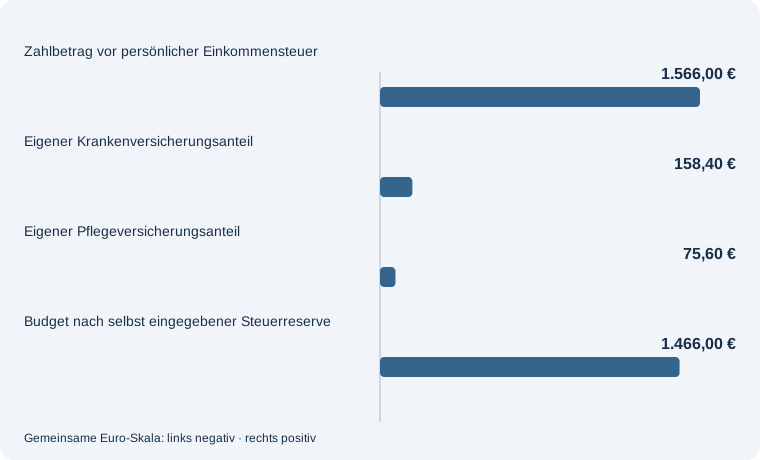
Modell für pflichtversicherte gesetzliche Rentner (KVdR): allgemeiner KV-Satz 14,6 Prozent plus hälftiger Zusatzbeitrag; Pflegebeitrag selbst eintragen. Beitragsbasis und Steuerreserve werden nicht automatisch ermittelt. Nicht für PKV oder freiwillige GKV.
Häufige Fragen – direkt beantwortet
Ist das eine vollständige Rentensteuerberechnung?
Nein. Die Steuerreserve wird von dir vorgegeben und nicht aus dem Rentenbetrag ermittelt.
Funktioniert das Modell für PKV oder freiwillige GKV?
Nein. Diese Versicherungsformen benötigen andere Berechnungen.
Warum muss ich die Beitragsbasis eingeben?
Sie wird hier nicht aus Beitragsgrenzen, weiteren Einkünften oder mehreren Rentenzahlungen automatisch bestimmt.
Fachliche Grundlage
Grundlage geprüft am 10. November 2026: Deutsche Rentenversicherung: Kranken- und Pflegeversicherung der Rentner. Individuelle Voraussetzungen und Bescheide bleiben maßgeblich.
Mit diesen Themen weiterplanen
Nach den Abzügen ist das monatlich nutzbare Einkommen entscheidend. Den verfügbaren Rentenbetrag im Alltag verplanen. Stelle ihm Wohnen, Lebenshaltung und geplante Rücklagen gegenüber.
Wenn du einen Teilrentenbezug untersuchen möchtest, benötigst du zunächst einen passenden Bruttoanteil. Eine vorgegebene Rente anteilig planen. Die dazugehörigen tatsächlichen Abzüge müssen für diese Variante gesondert geklärt werden.