Zinsberechnungsmethoden: Bedeutung und Abgrenzung
Eine Zinsberechnungsmethode legt fest, wie ein Zeitraum in einen Jahresanteil übersetzt wird. Der Zähler beschreibt die Zinstage, der Nenner das zugrunde gelegte Jahr. Derselbe Jahreszinssatz kann deshalb bei derselben Kalenderdauer unterschiedliche Eurobeträge ergeben.
Bezugsgrößen und praktische Anwendung
Bei act/360 werden tatsächliche Tage durch 360 geteilt, bei act/365 durch 365. Bei 30/360 werden Monate nach einer festgelegten Konvention mit 30 Tagen angesetzt; für Monatsenden existieren Varianten. Act/act berücksichtigt tatsächliche Kalenderjahre und gegebenenfalls Schaltjahre. Entscheidend sind außerdem die Einbeziehung von Anfangs- und Endtag sowie die Wertstellung. Notiere diese Angaben, bevor du zwei Abrechnungen vergleichst.
Zinsen = Kapital × Jahreszinssatz × Zinstage / Jahresbasis
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Jahresbasis 360
10.000 Euro, 3 Prozent, 30 feststehende Zinstage.
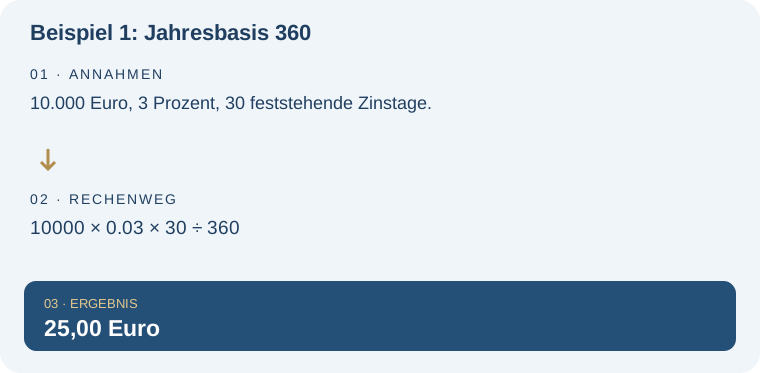
| Rechnung | Ergebnis |
|---|---|
| 10000 × 0.03 × 30 ÷ 360 | 25,00 Euro |
Beispiel 2: Jahresbasis 365
Kapital, Zinssatz und 30 Zinstage bleiben unverändert.
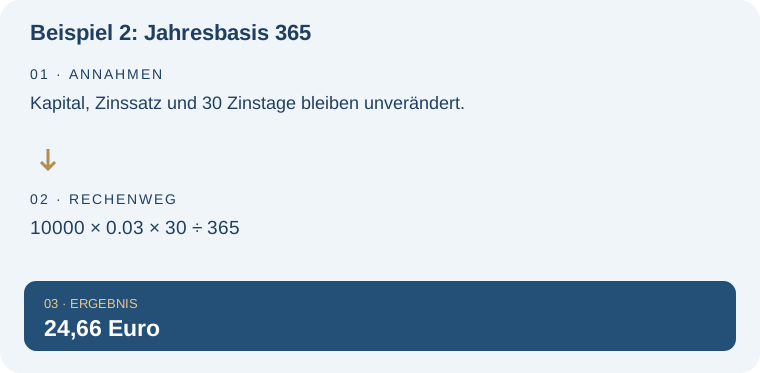
| Rechnung | Ergebnis |
|---|---|
| 10000 × 0.03 × 30 ÷ 365 | 24,66 Euro |
Typische Missverständnisse und Grenzen
Die Beispiele unten verwenden bereits feststehende 30 Zinstage. Sie berechnen keine konkreten Monatsenddaten. Teile den Jahreszins nicht pauschal durch zwölf, wenn der Vertrag eine taggenaue Abrechnung verlangt. Ein Schaltjahr wird nur entsprechend der vereinbarten Methode berücksichtigt.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Zinsberechnungsmethoden in der weiteren Planung: Zinsrechner. Berechne den Zinsertrag eines festen Betrags ohne Wiederanlage. Wähle Kapital, Jahreszins und Laufzeit in Monaten und sieh den Rechenweg Schritt für Schritt.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Nominalzins, Zinsperioden und effektive Verzinsung. Diese Lexikonseite konzentriert sich dagegen auf: Tageszählung statt unterjähriger Zinsgutschrift.
Häufige Fragen – direkt beantwortet
Ist act/365 immer genauer?
Es ist eine andere vereinbarte Konvention. Für eine Vertragsabrechnung ist die zutreffende Methode entscheidend, nicht eine frei gewählte Präferenz.
Sind 30 Tage immer ein Monat?
Nein. Ein Kalendermonat und ein auf 30 Tage normierter Rechenmonat sind verschiedene Größen.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.