Die passende Frage vor der Rechnung stellen
Berechne den Zinseszinseffekt gleich langer unterjähriger Zinsperioden. Die Umrechnung beschreibt reine Verzinsung ohne Gebühren und konkrete Kredit-Zahlungsströme.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Nach der Erklärung der Zinsperioden kannst du weitere Begriffe wiederholen. Im Begriffe-Spiel kannst du Beschreibungen zuordnen und die Antworten mit Erklärung nachlesen: Dein Finanzvokabular spielerisch überprüfen.
Ein Jahreswert kann unterschiedliche Bedeutungen haben
Der nominale Jahreszinssatz wird in diesem Modell gleichmäßig auf die gewählte Anzahl von Zinsperioden aufgeteilt. Nach jeder Periode werden die entstandenen Zinsen dem Kapital zugeschlagen. Die effektive Jahresverzinsung beschreibt anschließend den gesamten prozentualen Zuwachs nach allen Perioden eines Jahres.
Warum die Zahl der Perioden eine Rolle spielt
Bei positiver Verzinsung nehmen bereits gutgeschriebene Zinsen in den folgenden Perioden selbst an der Entwicklung teil. Je früher die Gutschrift erfolgt, desto früher entsteht dieser zusätzliche Zinseszinseffekt. Bei nur einer Periode pro Jahr stimmen nominaler und effektiver Wert überein. Bei null Prozent bleibt das Ergebnis unabhängig von der Periodenzahl null.
Monatlich bedeutet zwölf gleich lange Modellperioden
Mit zwölf Perioden wird der nominale Jahreswert zunächst durch zwölf geteilt. Der dadurch entstehende Periodenfaktor wird anschließend zwölfmal multipliziert. Das Modell zählt keine Kalendertage. Die Auswahl von 365 Perioden beschreibt entsprechend 365 gleich lange Verzinsungsschritte und keine automatische Schaltjahrbehandlung.
Die Grafik verwendet einen einheitlichen Beispielbetrag
Zur Veranschaulichung werden die Zuwächse auf 10.000 Euro gegenübergestellt: einmal der nominale Jahresbetrag ohne unterjährige Wiederanlage und einmal der effektive Zuwachs mit den gewählten Perioden. Dieser Beispielbetrag ist keine zusätzliche Eingabe und verändert die berechnete Prozentzahl nicht. Er übersetzt lediglich den Unterschied in Euro.
Kein vollständiger Effektivzins eines Kreditvertrags
Ein tatsächlicher Kredit enthält Auszahlungen und Rückzahlungen zu bestimmten Zeitpunkten und möglicherweise weitere Kosten. Diese Zahlungsströme werden hier nicht erfasst. Die reine Periodenumrechnung darf deshalb nicht ungeprüft als vollständiger effektiver Jahreszins eines Angebots ausgegeben werden. Sie erklärt ausschließlich den mathematischen Zusammenhang der eingegebenen Zinskonvention.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Nominaler Jahreszinssatz: 6 %; Gleich lange Zinsperioden pro Jahr: 12 Perioden.
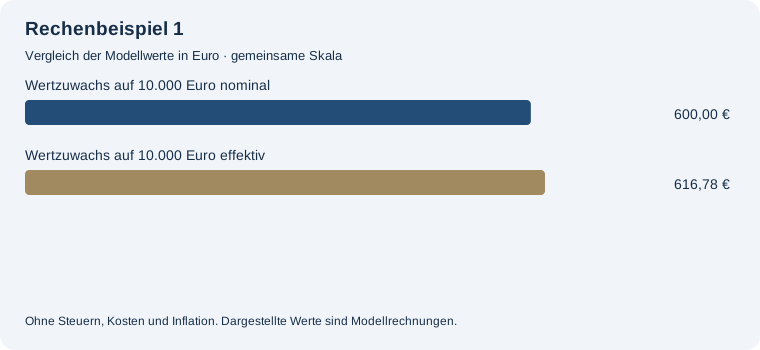
Effektive Jahresverzinsung: 6,1678 %. Nominaler Jahreszinssatz: 6 %. Differenz in Prozentpunkten: 0,1678 %.
Reine Zinseszinsumrechnung mit gleich langen Perioden, ohne Gebühren oder Zahlungsströme eines konkreten Kredits.
Beispiel 3
Nominaler Jahreszinssatz: 6 %; Gleich lange Zinsperioden pro Jahr: 4 Perioden.
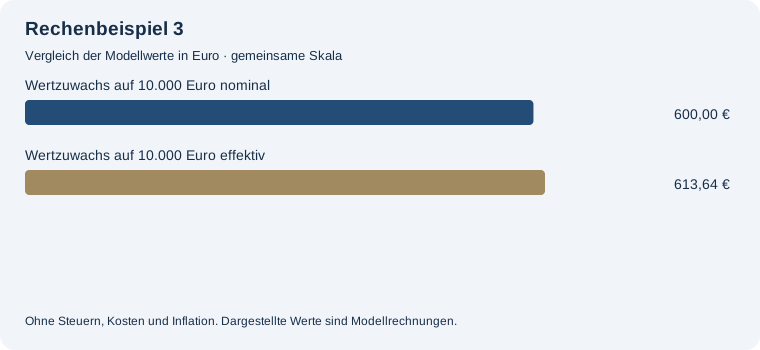
Effektive Jahresverzinsung: 6,1364 %. Nominaler Jahreszinssatz: 6 %. Differenz in Prozentpunkten: 0,1364 %.
Reine Zinseszinsumrechnung mit gleich langen Perioden, ohne Gebühren oder Zahlungsströme eines konkreten Kredits.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Werden Kreditgebühren berücksichtigt?
Nein. Dies ist ausschließlich eine mathematische Zinseszinsumrechnung.
Was bedeutet zwölf Perioden?
Zwölf gleich lange Verzinsungsschritte mit jeweils einem Zwölftel des nominalen Jahreszinssatzes.
Warum erscheinen 10.000 Euro in der Grafik?
Der einheitliche Beispielbetrag veranschaulicht den Unterschied in Euro; die Prozentrechnung ist davon unabhängig.