Geht es um vorhandenes Kapital oder künftiges Einkommen?
Diese Entscheidung betrifft Geld, das bereits vollständig verfügbar ist. Du kannst es sofort investieren oder einen Teil zunächst zurückhalten und nach einem festen Zeitplan anlegen. Monatliches Sparen aus erst künftig eintreffendem Einkommen ist eine andere Ausgangssituation.
Stelle vor dem Vergleich sicher, dass Notfallreserve und geplante Anschaffungen separat finanziert sind. Der Einstiegszeitpunkt löst nicht die grundlegende Frage, wie viel deines Vermögens überhaupt Marktschwankungen ausgesetzt sein soll.
Was spricht für die sofortige Anlage?
Das gesamte Anlagekapital nimmt von Anfang an an der Wertentwicklung teil. Steigen die Kurse während der Einstiegsphase, kann ein früher vollständiger Einstieg vorteilhaft sein. Bei einem sofortigen Rückgang trifft die Veränderung allerdings ebenfalls die gesamte investierte Summe.
Vanguard untersuchte beide Vorgehensweisen anhand historischer Märkte und fand in den betrachteten Vergleichen häufiger Vorteile der Einmalanlage. Das ist eine rückblickende Untersuchung eines Anbieters und keine Zusage für deinen nächsten Einstieg. Daraus lässt sich kein sicherer Kaufzeitpunkt ableiten.
Was verändert ein gestaffelter Einstieg?
Du verteilst die Käufe auf mehrere vorher festgelegte Termine. Bei zwischenzeitlich niedrigeren Kursen kaufen spätere gleich hohe Teilbeträge mehr Anteile. Bei steigenden Kursen erwerben diese Teilbeträge weniger Anteile als bei einem frühen Kauf.
Die Staffelung verschiebt einen Teil des Marktrisikos zeitlich. Sie beseitigt es nicht: Sobald das Geld vollständig angelegt ist, unterliegt es der weiteren Entwicklung. Zinsen auf zwischenzeitlich gehaltenes Guthaben und zusätzliche Orderkosten gehören in einen vollständigen Vergleich.
Wie lässt sich ein fairer Vergleich aufbauen?
Verwende dieselbe anfänglich verfügbare Summe, dieselbe Anlage und denselben Endtermin. Erfasse beim gestaffelten Einstieg auch das noch nicht investierte Geld. Ein Vergleich nur der Depotstände vor der letzten Tranche wäre unvollständig.
Notiere Kaufdatum, Kurs, Kaufbetrag und erworbene Anteile. Addiere die Anteile und bewerte beide Strategien am identischen Endkurs. Die folgenden Beispiele verzichten bewusst auf Gebühren, Steuern, Ausschüttungen und Guthabenzinsen, damit allein der Einstieg sichtbar wird.
Wie vermeidest du einen ständig verschobenen Plan?
Wenn du eine Staffelung wählst, lege Anzahl, Beträge und Termine im Voraus fest. Eine offene Warteentscheidung nach dem Muster „erst nach dem nächsten Rückgang“ ist kein definierter Tranchenplan und kann sich unbegrenzt verlängern.
Prüfe anschließend, ob die gewählte Anlage und ihr Risiko zu deiner Situation passen. Ein ruhigerer Einstieg ersetzt keine angemessene Aufteilung des Vermögens. Auch eine langfristige Planung schließt Verluste nicht aus.
Zwei bebilderte Rechenbeispiele
Die Beispiele sind frei gewählt und keine Angebote oder Vorhersagen. Die jeweils genannten Annahmen begrenzen die Aussage des Ergebnisses.
Beispiel 1: Steigende Kurse während des Einstiegs
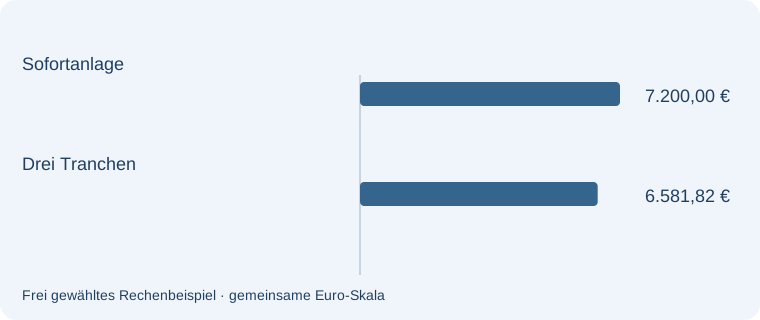
6.000 Euro sind anfangs verfügbar. Sofortanlage: 6.000 / 100 = 60 Anteile. Drei Käufe zu je 2.000 Euro bei Kursen von 100, 110 und 120 Euro ergeben 20 + 18,1818 + 16,6667 = 54,8485 Anteile. Beim gemeinsamen Endkurs von 120 Euro sind das 7.200 Euro gegenüber rund 6.581,82 Euro.
Beispiel 2: Rückgang mit anschließender Erholung
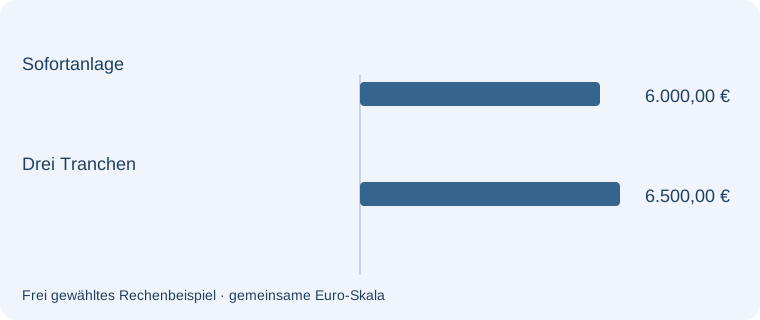
Wieder sind 6.000 Euro verfügbar. Die Sofortanlage zu 100 Euro ergibt 60 Anteile. Drei Käufe zu je 2.000 Euro bei Kursen von 100, 80 und 100 Euro ergeben 20 + 25 + 20 = 65 Anteile. Beim gemeinsamen Endkurs von 100 Euro stehen 6.000 Euro und 6.500 Euro gegenüber. Der günstigere Verlauf ist ein frei gewähltes Szenario, keine Prognose.
Begriffe zu dieser Rechnung vertiefen
Diversifikation bedeutet, Vermögen auf unterschiedliche Anlagen zu verteilen. Mehr dazu: Diversifikation: Risiken über mehrere Anlagen verteilen. Die Zahl allein sagt wenig. Entscheidend ist, welche Anlagen in beiden Fonds tatsächlich enthalten sind.
Häufige Fragen – direkt beantwortet
Garantiert der Durchschnittskosteneffekt einen Gewinn?
Nein. Mehr Anteile nach einem günstigeren Kauf können bei weiter fallenden Kursen trotzdem an Wert verlieren.
Ist ein Gehaltssparplan dasselbe wie gestaffeltes Investieren?
Nein. Beim Gehaltssparplan werden neue Einnahmen angelegt. Hier wird die Verwendung einer bereits vorhandenen Gesamtsumme verglichen.
Wie viele Tranchen sind richtig?
Es gibt keine für alle passende Anzahl. Der Plan muss zu deinem Anlagehorizont, den Gebühren und deinem Umgang mit Schwankungen passen.
Kann der Sparplan-Simulator diese Kurswege exakt berechnen?
Nein. Er arbeitet mit einer konstanten Renditeannahme. Die Beispiele hier verwenden unterschiedliche Kaufkurse und zeigen einen anderen Aspekt.
Mit passenden Werkzeugen weiterplanen
Die Frage nach dem Einstieg ist von der späteren Haltedauer zu unterscheiden. Den langfristigen Endwert einer ETF-Einmalanlage modellieren. Untersuche anschließend Laufzeit und Kosten mit einer ausdrücklich gewählten Renditeannahme.
Für regelmäßige Einzahlungen aus deinem Einkommen ist ein separater Sparplanvergleich hilfreich. Sparraten und Laufzeiten in drei Szenarien gegenüberstellen. Die konstante Rendite im Simulator bildet die hier gezeigten wechselnden Kaufkurse nicht nach.
Mehrere Käufe können andere Gesamtkosten verursachen als ein einzelner Auftrag. Order- und Depotkosten für deinen Kaufplan vergleichen. Prüfe dafür die Preise und Bedingungen der konkret vorgesehenen Transaktionen.
Nicht jeder vorhandene Betrag ist langfristig frei verfügbar. Geld mit festem Kaufdatum getrennt planen. Trenne eine bevorstehende Anschaffung von deinem Anlagekapital.
Quellen und fachliche Einordnung
Inhaltlich geprüft am 11. November 2026. Die Rechenbeispiele wurden für diese Seite erstellt; sie sind keine übernommenen Anbieterangebote.