Wann muss das Geld tatsächlich bereitstehen?
Beginne beim frühesten verbindlichen Zahlungstermin, nicht erst bei der geplanten Nutzung. Eine Anzahlung kann früher fällig sein als die Lieferung. Teile ein Vorhaben mit mehreren Zahlungsstufen deshalb in einzelne Beträge und Termine auf.
Notiere außerdem, ob du den Kauf verschieben oder den Umfang reduzieren könntest. Ein fester Termin verlangt eine andere Planung als ein unverbindlicher Wunsch. Für die folgenden Beispiele sind alle Preise frei gewählt; tatsächliche Angebote können sich ändern.
Welcher Teil des Zielbetrags ist bereits vorhanden?
Ziehe nur das Kapital vom Kaufziel ab, das wirklich dieser Anschaffung zugeordnet ist. Geld für Notfälle und andere Vorhaben bleibt außerhalb der Rechnung. Die noch fehlende Summe wird auf die verbleibenden Sparmonate verteilt.
Rechne zuerst ohne Erträge. Dadurch wird sichtbar, welchen Teil du selbst aufbringen musst. Zusätzliche Zinsszenarien können folgen, sollten eine sonst nicht tragfähige Sparrate aber nicht durch eine unrealistisch hohe Renditeannahme scheinbar passend machen.
Wie passen Tagesgeld und Festgeld zum Termin?
Tagesgeld kann für noch unklare oder kurzfristige Zahlungstermine geeignet sein. Ein variabler Zinssatz bedeutet allerdings, dass der künftige Ertrag nicht feststeht. Bei Festgeld muss die Fälligkeit rechtzeitig vor deiner Zahlung liegen; lies die Regeln zur Rückzahlung und einer möglichen Verlängerung.
Eine höhere Verzinsung nützt wenig, wenn der Betrag am Kaufdatum gebunden ist. Plane zusätzlich Abwicklungszeit ein und prüfe die konkrete Einlagensicherung des Anbieters. Dieser Ratgeber vergleicht keine aktuellen Angebote und nennt keine garantierte Rendite.
Warum ist ein fester Kaufbetrag kein beliebiges Börsenziel?
Bei schwankenden Anlagen kann der Wert gerade zum benötigten Zeitpunkt niedriger sein. Wenn du dann verkaufen musst, lässt sich die Ausgabe möglicherweise nicht vollständig bezahlen. Die Chance auf höhere Erträge beseitigt dieses Terminrisiko nicht.
Die Verbraucherzentrale empfiehlt, Anlageziel und Dauer gemeinsam zu betrachten und bei kurzen Zeiträumen entsprechend auf Sicherheit zu achten. Hier geht es darum, eine bestimmte Zahlung vorzubereiten; eine langfristige Anlage für einen anderen Zweck kann getrennt bestehen bleiben.
Was tun, wenn die monatliche Sparrate zu hoch ist?
Verändere eine reale Stellgröße: einen späteren Termin, einen kleineren Kaufumfang oder einen tragbaren höheren Eigenbeitrag. Eine zweite Variante zeigt dir, wie stark die Lücke dadurch sinkt. Bei einem unverrückbaren Termin sollte die Finanzierung vor einer verbindlichen Bestellung geklärt sein.
Aktualisiere Betrag und Termin nach neuen Angeboten. Wenn bereits Anzahlungen geleistet wurden, erfasse sie als bezahlt und ziehe sie nicht ein zweites Mal von frei verfügbarem Kapital ab. Prüfe zum Schluss, dass die Notfallreserve nach der Anschaffung noch vorhanden ist.
Zwei bebilderte Rechenbeispiele
Die Beispiele sind frei gewählt und keine Angebote oder Vorhersagen. Die jeweils genannten Annahmen begrenzen die Aussage des Ergebnisses.
Beispiel 1: 18.000 Euro in 24 Monaten
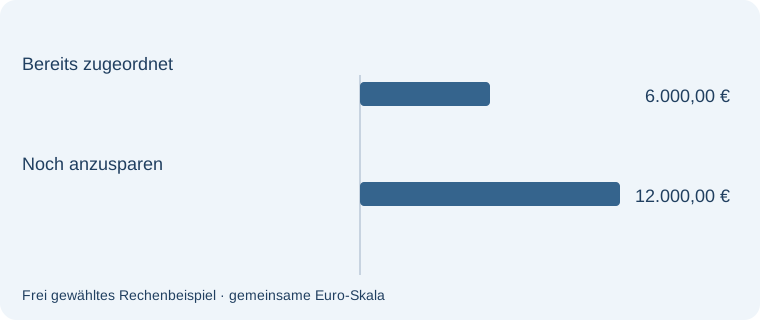
Der Kauf soll 18.000 Euro kosten. 6.000 Euro sind dafür bereits vorhanden, eine separate Notfallreserve wird nicht eingesetzt. Ohne Zinsen fehlen 12.000 Euro. 12.000 / 24 = 500 Euro monatlich sind nötig. Ein veränderter Kaufpreis muss zusätzlich in die Zielsumme eingehen.
Beispiel 2: Ein früher Zahlungstermin schafft eine Lücke
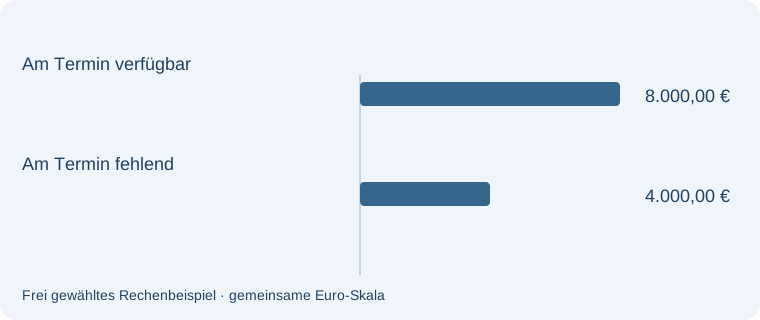
Für eine Zahlung von 12.000 Euro im zwölften Monat sind 8.000 Euro Tagesgeld vorgesehen. Weitere 4.000 Euro werden erst im achtzehnten Monat aus Festgeld frei. Am Zahlungstermin fehlen deshalb 4.000 Euro, obwohl beide Guthaben zusammen rechnerisch ausreichen.
Häufige Fragen – direkt beantwortet
Kann ich die Notfallreserve in den Kauf einrechnen?
Nur wenn du bewusst entscheidest, sie dafür einzusetzen. Sie steht dann für Notfälle nicht zusätzlich bereit; vermeide eine doppelte Zuordnung.
Ist ein hoher Aktionszins ausreichend für die Planung?
Nein. Betrachte den gesamten Zeitraum einschließlich eines angenommenen Folgezinses und der jeweiligen Bedingungen.
Was passiert, wenn mein Festgeld zu spät fällig wird?
Dann gehört es nicht zu den zum Kaufdatum verfügbaren Mitteln. Kläre eine andere Termin- oder Finanzierungsplanung, bevor du dich bindest.
Wie berücksichtige ich mögliche Preissteigerungen?
Rechne mit einem aktualisierten Angebot oder einer ausdrücklich als Annahme bezeichneten höheren Zielsumme. Ein heutiger Preis ist keine Preisgarantie.
Mit passenden Werkzeugen weiterplanen
Zielbetrag und vorhandenes Kapital bestimmen die verbleibende Sparaufgabe. Die benötigte Monatsrate bis zu deinem Kaufdatum berechnen. Rechne zuerst ohne Erträge und danach mit einer nachvollziehbaren Zinsannahme.
Wenn der Zahlungstermin offen ist, bleibt die Verfügbarkeit besonders wichtig. Verfügbare Tagesgeldangebote für dein Anschaffungsbudget prüfen. Betrachte Aktionsdauer und Folgekonditionen über deine gesamte geplante Sparzeit.
Ein klar abgegrenzter Teilbetrag kann bis zu einem passenden Termin gebunden werden. Festgeldangebote mit rechtzeitigem Fälligkeitstermin vergleichen. Achte darauf, dass Rückzahlung und notwendige Abwicklungszeit vor deiner Ausgabe liegen.
Mehrere Ziele dürfen nicht dasselbe Guthaben beanspruchen. Anschaffung und Notfallreserve sauber voneinander trennen. Ordne jedem Zweck einen eigenen Betrag zu, bevor du Angebote vergleichst.
Quellen und fachliche Einordnung
Inhaltlich geprüft am 11. November 2026. Die Rechenbeispiele wurden für diese Seite erstellt; sie sind keine übernommenen Anbieterangebote.