Bestehenden Schutz zuerst klären
Lass dir vor dem Auszug bestätigen, ob und unter welchen Bedingungen du über einen bestehenden Vertrag mitversichert bist. Für den Vergleich brauchst du neben dem Jahresbeitrag auch die vereinbarte Selbstbeteiligung und den Leistungsumfang.
Für den Auszug lohnt es sich, Jahresbeitrag und mögliche Eigenzahlung nebeneinanderzulegen. Vergleiche Privathaftpflichttarife für deinen eigenen Haushalt mit den Leistungen, die du tatsächlich brauchst.
Zwei Rechenbeispiele
Ein Jahr ohne Schaden
A kostet 60 Euro ohne Selbstbehalt, B verlangt 42 Euro mit 150 Euro Selbstbehalt je gedecktem Schaden. Ohne Schaden ist B in diesem Beispiel 18 Euro günstiger.
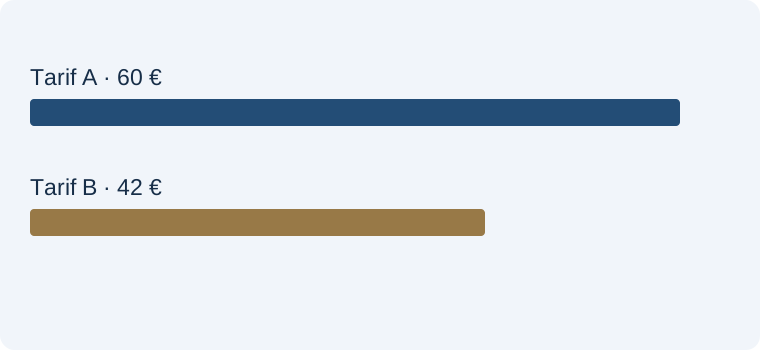
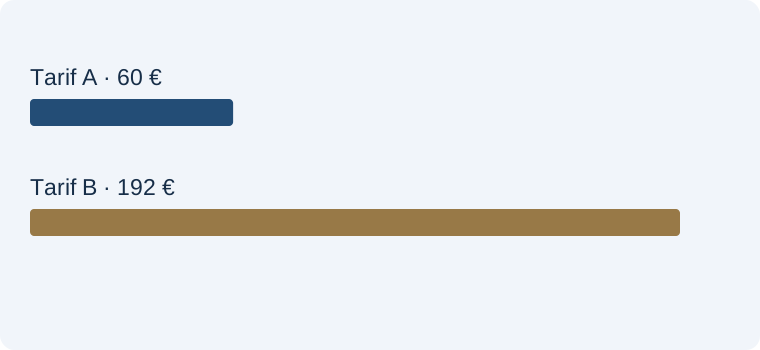
Ein gedeckter Schaden von 500 Euro
Bei B kommen zum Jahresbeitrag 150 Euro aus eigener Tasche hinzu. A bleibt bei 60 Euro. Beide Beispiele setzen voraus, dass derselbe Schaden gedeckt ist.
Was du auf gleicher Basis vergleichst
Halte Versicherungssumme und benötigte Leistungen beim Preisvergleich möglichst konstant. Prüfe beispielsweise, welche Mietsachschäden eingeschlossen sind und ob für einzelne Leistungen besondere Grenzen gelten.