Steuerunterlagen systematisch vorbereiten
Beginne mit einer Liste der Lebensereignisse im betrachteten Jahr. Ein Arbeitsplatzwechsel, ein neuer Arbeitsweg oder eine vermietete Wohnung kann andere Unterlagen erforderlich machen als im Vorjahr. Lege für Einnahmen, berufliche Ausgaben, Vorsorge und weitere Sachverhalte getrennte Ablagen an. Die Ablage soll erklären, woher eine Zahl kommt; sie entscheidet noch nicht, ob diese Zahl steuerlich berücksichtigt wird.
Kennzeichne offene Fragen, statt sie mit geschätzten Werten zu verdecken. Ein kurzer Vermerk wie „Erstattung durch Arbeitgeber noch prüfen“ ist nützlicher als eine scheinbar fertige Summe. Bewahre die Ausgangsdokumente zusätzlich zur zusammengefassten Tabelle auf. Wenn sich später eine Differenz zeigt, kannst du damit auf die einzelne Position zurückgehen.
Das richtige Steuerjahr und den passenden Funktionsumfang wählen
Schreibe das Steuerjahr oben auf deine Arbeitsliste. Prüfe beim Anlegen des Falls, ob es mit dem ausgewählten Softwarejahr übereinstimmt. Das verhindert, dass aktuelle Unterlagen versehentlich in eine ältere Erklärung geraten. Bei mehreren Jahren bekommt jedes Jahr einen eigenen Ordner; wiederkehrende Angaben werden kontrolliert übertragen, nicht ungeprüft kopiert.
Teste besondere Sachverhalte früh. Wer erst nach vielen Eingaben bemerkt, dass die benötigte Anlage nicht unterstützt wird, muss möglicherweise wechseln. Eine Liste mit drei konkreten Anforderungen ist für eine Supportanfrage hilfreicher als die Frage, ob das Produkt „alles kann“. Der verlinkte Vergleichsleitfaden hilft dir, diese Anforderungen vor dem Kauf zu sortieren.
Elektronische Bescheinigungen übernehmen und prüfen
Der Bescheinigungsabruf der Steuerverwaltung kann unter anderem übermittelte Lohnsteuerbescheinigungen, Renteninformationen und bestimmte Vorsorgedaten bereitstellen. Für Mein ELSTER sind Registrierung und Zustimmung zum Abruf erforderlich. Der Abruf ergänzt die eigenen Unterlagen; er ist keine vollständige Sammlung sämtlicher abzugsfähiger Ausgaben. [2]
Kontrolliere nach einer Übernahme Namen, Zeitraum und Beträge. Achte besonders auf mehrere Arbeitgeber oder nachträglich korrigierte Bescheinigungen. Gib denselben Wert nicht zusätzlich von Hand ein, wenn er bereits an der richtigen Stelle übernommen wurde. Bei einer Unklarheit hilft ein Abgleich mit dem Originaldokument und gegebenenfalls eine Rückfrage an die ausstellende Stelle.
Von Belegen zu nachvollziehbaren Eingaben
Arbeite in kleinen Abschnitten und prüfe jeden Abschnitt vor dem nächsten. Halte Kosten, Erstattungen und private Anteile getrennt fest. In einer reinen Arbeitstabelle kannst du zunächst die Beträge sammeln; ihre steuerliche Einordnung erfolgt erst danach. So bleibt erkennbar, ob eine Änderung aus einem neuen Beleg oder einer anderen rechtlichen Bewertung stammt.
Vermeide doppelte Erfassung. Ein Beleg darf nicht zugleich in einer automatisch übernommenen Sammelsumme und nochmals als Einzelposition auftauchen. Schreibe bei aufgeteilten Ausgaben den verwendeten Verteilungsschlüssel dazu. Ein Berechnungsergebnis ohne nachvollziehbare Grundlage lässt sich später nur schwer erklären. Die Beispiele unten zeigen deshalb bewusst Rechenschritte, keine zugesicherten Steuerabzüge.
Vor der Übermittlung: Ergebnisse und offene Punkte kontrollieren
Lies die Zusammenfassung wie eine fremde Person. Stimmen Bankverbindung, Steuerjahr und persönliche Angaben? Sind ungeklärte Positionen noch markiert? Lässt sich jede größere Summe aus den Unterlagen nachvollziehen? Eine Plausibilitätsprüfung kann auffällige Kombinationen erkennen, aber nicht jedes fehlende Dokument oder jeden missverstandenen Sachverhalt finden.
Speichere die endgültige Erklärung und das Übermittlungsprotokoll. Ein Entwurf und eine abgesendete Fassung sollten eindeutig unterscheidbar sein. Wenn die Software eine voraussichtliche Nachzahlung zeigt, plane diese vorsichtig im Budget ein. Auch eine erwartete Erstattung solltest du nicht vorzeitig für feste Ausgaben verplanen; das Finanzamt entscheidet erst mit der Festsetzung.
Den Steuerbescheid mit der eigenen Rechnung abgleichen
Vergleiche nach Erhalt des Bescheids nicht nur den Endbetrag. Prüfe auch die berücksichtigten Grundlagen und die Erläuterungen zu Abweichungen. Eine Differenz kann aus einem fehlenden Eintrag, einer Korrektur oder einer anderen rechtlichen Einordnung entstehen. Notiere zunächst den konkreten Unterschied, bevor du über den nächsten Schritt entscheidest.
Nutze bei rechtlichen Unklarheiten qualifizierte Unterstützung und beachte die Hinweise im Bescheid. Dieser Ablaufleitfaden ersetzt keine Prüfung von Rechtsbehelfen oder Fristen im Einzelfall. Für das nächste Jahr kannst du aus jeder berechtigten Rückfrage eine Verbesserung deiner Belegablage ableiten. So wird die Steuererklärung mit der Zeit übersichtlicher, ohne dass die Software allein die Verantwortung übernimmt.
Zwei bebilderte Rechenbeispiele
Die folgenden Zahlen sind frei gewählte Modellannahmen. Sie zeigen den Rechenweg und sind keine Anbieterpreise, Leistungszusagen oder individuellen Empfehlungen.
Belege und Erstattung getrennt erfassen
Reines Ordnungsbeispiel: 240 Euro nachgewiesene Ausgaben und 80 Euro Erstattung.
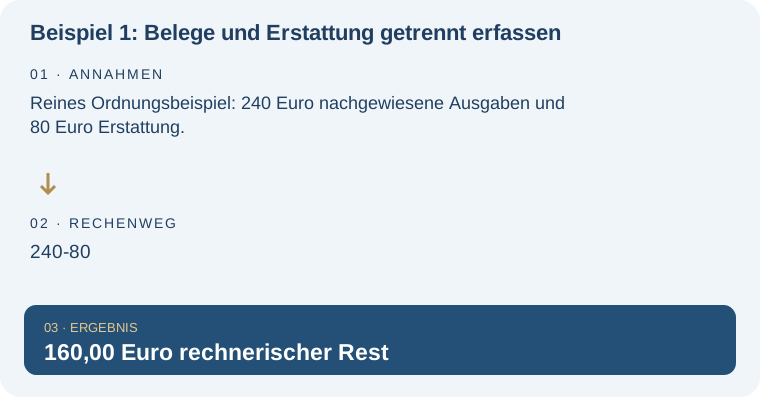
Die Differenz ordnet die Unterlagen. Ob und in welcher Höhe ein steuerlicher Abzug zulässig ist, wird damit nicht entschieden.
Abweichung zum Bescheid nachvollziehen
Die Software schätzt 700 Euro Erstattung; der Bescheid weist 580 Euro aus.
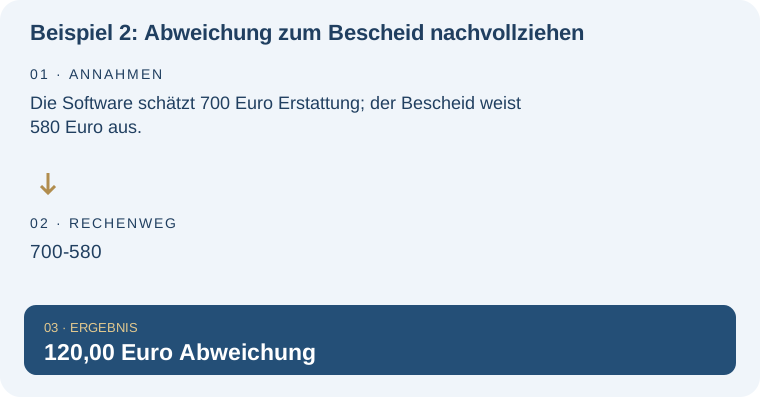
Die 120 Euro sind Anlass, Grundlagen und Erläuterungen abzugleichen. Sie beweisen allein weder einen Softwarefehler noch einen fehlerhaften Bescheid.
Deine Unterlagen- und Entscheidungscheckliste
Halte zu jedem Punkt die Antwort oder eine offene Rückfrage fest. Ein ungeklärtes Feld ist ein Anlass zur Prüfung und kein Grund, eine günstige Annahme einzusetzen.
- Steuerjahr und Einkunftsarten ausdrücklich unterstützt
- Abgabenzahl und Lizenznutzer geklärt
- Testphase und Zahlungsauslöser verstanden
- Verlängerungspreis und Kündigung geprüft
- Datenexport und Übermittlungsnachweis möglich
Passende Rechner und vertiefendes Wissen
Nach der Bedarfsplanung kannst du die Anforderungen an konkrete Angebote zusammenstellen. Auswahlkriterien und Kosten im Steuersoftwarevergleich. Im Vergleichsbereich kannst du anschließend Angebote anhand deiner Angaben gegenüberstellen.
Eine Steuerberechnung und eine Erklärung erfüllen unterschiedliche Aufgaben. Einkommensteuer im Modell einordnen. Der Rechner hilft beim Verständnis der Belastung; die vollständige Erklärung benötigt weitere persönliche Angaben.
Eine mögliche Nachzahlung sollte das laufende Budget nicht überraschend belasten. Rücklagen im Haushaltsbudget planen. Trenne dabei verfügbare Rücklagen von einer lediglich erwarteten Erstattung.
Häufige Fragen – direkt beantwortet
Muss ich abgerufene Daten kontrollieren?
Ja. Gleiche Zeitraum und Betrag mit deinen Unterlagen ab und vermeide doppelte Einträge. Datenabruf ersetzt keine Vollständigkeitsprüfung.
Kann ich Vorjahreswerte unverändert übernehmen?
Nur wenn sie tatsächlich weiter stimmen. Prüfe insbesondere Adresse, Bankverbindung, Arbeitgeber und veränderte Lebensumstände.
Ist jeder gesammelte Beleg steuerlich abziehbar?
Nein. Die Belegsammlung und die steuerliche Einordnung sind unterschiedliche Arbeitsschritte. Auch Erstattungen oder private Anteile können relevant sein.
Welches Steuerjahr behandelt der Buchtipp?
Die verlinkte Ausgabe 2025/2026 ist Hintergrundliteratur für den darin behandelten Zeitraum. Für andere Steuerjahre sind die passenden aktuellen Regeln und Softwareversionen erforderlich.
Quellen und Einordnung
Redaktionsstand: . Eigene Beispielrechnungen und redaktionelle Planungshilfen. Konkrete Vertragsbedingungen, persönliche Angaben und der für deinen Fall geltende Stand sind gesondert zu prüfen.