Mit eigenen Zahlen wird die Planung greifbar. Vorruhestandsrechner: Die Zeit bis zur Rente finanzieren. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Den Termin aus einer belastbaren Auskunft übernehmen
Die Zahl der Überbrückungsmonate sollte auf einem geklärten Rentenbeginn beruhen. Der Rechner prüft weder Wartezeiten noch deinen Anspruch auf eine bestimmte Rentenart. Kläre diese Voraussetzungen getrennt und rechne bei Unsicherheit mit einer längeren Übergangszeit.
Übergangseinkommen vollständig erfassen
Plane nur verfügbare Beträge nach den relevanten Abzügen ein. Eine Abfindung ist Startkapital, sofern sie tatsächlich zum Beginn verfügbar ist; sie gehört nicht zugleich als laufendes Einkommen in die Rechnung. Für schwankende Einkünfte ist ein vorsichtiger Monatswert hilfreicher als ein Spitzenmonat.
Ein zweites Budget ab Rentenbeginn anlegen
Auch eine erfolgreich finanzierte Übergangsphase sagt nichts über die Jahre danach aus. Erstelle anschließend ein Ruhestandsbudget mit der dann geltenden Rente. Die separat geschützte Reserve kann dort für ungeplante Ausgaben vorgesehen werden, ohne sie erneut als frei konsumierbares Vermögen anzusetzen.
Die Rechnung nachvollziehen
Kapitalbedarf = Summe der abgezinsten Monatslücken + heute separat geschützte Reserve.
Überbrückung ab sofort für die eingegebenen Monate. Nur die monatliche Lücke steigt mit der Inflationsannahme; die Reserve wird heute separat zurückgelegt.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Zeitraum | 36 Monate |
|---|---|
| Monatlicher Bedarf zu Beginn | 2300 € |
| Verfügbare monatliche Einnahmen in der Übergangszeit | 700 € |
| Vorhandenes Kapital | 75000 € |
| Separat zurückzulegende Reserve | 15000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Jährliche Steigerung der Ausgaben | 2 % |
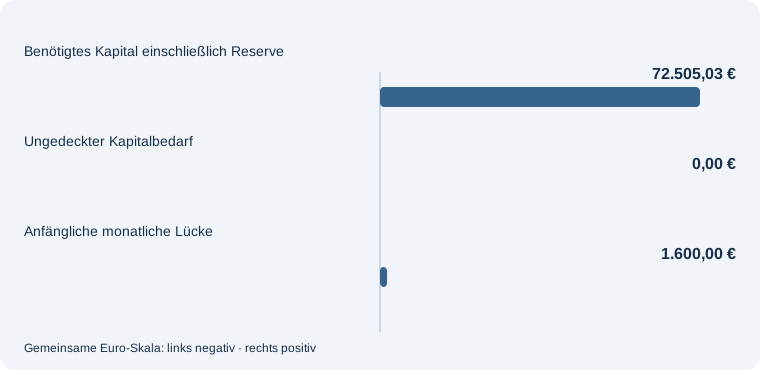
Überbrückung ab sofort für die eingegebenen Monate. Nur die monatliche Lücke steigt mit der Inflationsannahme; die Reserve wird heute separat zurückgelegt.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommener Jahresertrag nach Kosten: 0 %; Jährliche Steigerung der Ausgaben: 0 %. Die übrigen Angaben bleiben gleich.
| Zeitraum | 36 Monate |
|---|---|
| Monatlicher Bedarf zu Beginn | 2300 € |
| Verfügbare monatliche Einnahmen in der Übergangszeit | 700 € |
| Vorhandenes Kapital | 75000 € |
| Separat zurückzulegende Reserve | 15000 € |
| Angenommener Jahresertrag nach Kosten | 0 % |
| Jährliche Steigerung der Ausgaben | 0 % |
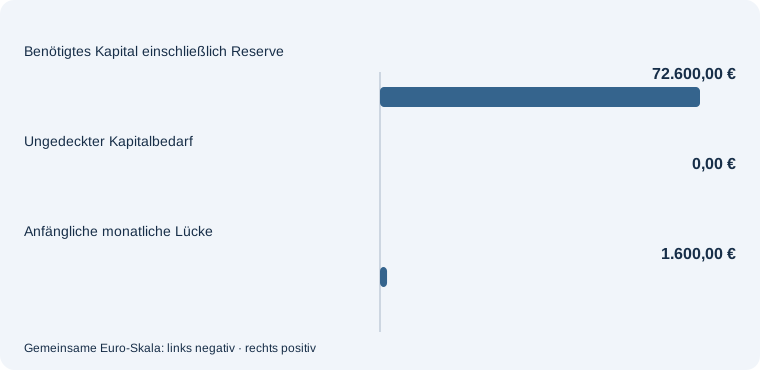
Überbrückung ab sofort für die eingegebenen Monate. Nur die monatliche Lücke steigt mit der Inflationsannahme; die Reserve wird heute separat zurückgelegt.
Häufige Fragen – direkt beantwortet
Berechnet das Tool mein frühestes Rentenalter?
Nein. Es benötigt die von dir bereits geklärte Überbrückungsdauer.
Wie wird die Reserve behandelt?
Sie wird heute separat zurückgelegt; eine Verzinsung dieser Reserve wird nicht zur Finanzierung der Übergangsphase verwendet.
Was steigt mit der Inflationsannahme?
Die anfängliche monatliche Lücke. Unterschiedliche Steigerungen einzelner Einnahmen und Ausgaben sind nicht enthalten.
Mit diesen Themen weiterplanen
Der Übergang benötigt Kapital, kann aber auch die spätere Rentenzahlung verändern. Frühen und späteren Rentenbeginn gegenüberstellen. Vergleiche deshalb zwei ausdrücklich vorgegebene Rentenbeträge auf derselben Basis.
Für bald benötigte Zahlungen ist die Verfügbarkeit ein eigener Planungspunkt. Tagesgeldangebote für verfügbare Übergangsmittel ansehen. Vergleiche Konditionen und Bedingungen, bevor du einen Teil der Überbrückungsreserve anlegst.