Die Überbrückungsphase klar abgrenzen
Die Rechnung beginnt heute und endet nach der eingetragenen Zahl von Monaten. Sie untersucht ausschließlich die Zeit vor der anschließenden Rente. Die Rentenhöhe und das lebenslange Budget danach sind andere Fragen.
Aus Bedarf minus verfügbaren Einnahmen entsteht die anfängliche Lücke. Ist bereits genügend laufendes Einkommen vorhanden, wird kein Kapital für diese Lücke benötigt. Die gewünschte Reserve bleibt trotzdem Bestandteil des Kapitalziels.
Künftige Lücken auf heute zurückrechnen
Jede Monatslücke steigt mit der eingetragenen Kostenannahme und wird mit dem angenommenen Ertrag auf den heutigen Kapitalwert abgezinst. Die Reserve wird heute getrennt beiseitegelegt und nicht zur Überbrückung verbraucht.
Ein höherer Ertrag senkt rechnerisch das Startkapital. Er ist keine Zusage. Vergleiche deshalb auch einen Fall ohne Ertrag und prüfe, ob die Mittel zu den geplanten Zahlungsterminen tatsächlich verfügbar wären.
Rechenweg und Annahmen
Überbrückung ab sofort für die eingegebenen Monate. Nur die monatliche Lücke steigt mit der Inflationsannahme; die Reserve wird heute separat zurückgelegt.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Zeitraum | 36 Monate |
|---|---|
| Monatlicher Bedarf zu Beginn | 2300 € |
| Verfügbare monatliche Einnahmen in der Übergangszeit | 700 € |
| Vorhandenes Kapital | 75000 € |
| Separat zurückzulegende Reserve | 15000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Jährliche Steigerung der Ausgaben | 2 % |
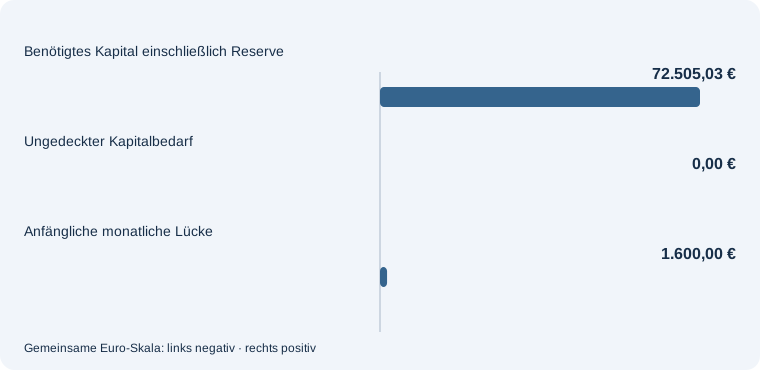
Überbrückung ab sofort für die eingegebenen Monate. Nur die monatliche Lücke steigt mit der Inflationsannahme; die Reserve wird heute separat zurückgelegt.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Zeitraum: 24 Monate. Die übrigen Angaben bleiben gleich.
| Zeitraum | 24 Monate |
|---|---|
| Monatlicher Bedarf zu Beginn | 2300 € |
| Verfügbare monatliche Einnahmen in der Übergangszeit | 700 € |
| Vorhandenes Kapital | 75000 € |
| Separat zurückzulegende Reserve | 15000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Jährliche Steigerung der Ausgaben | 2 % |
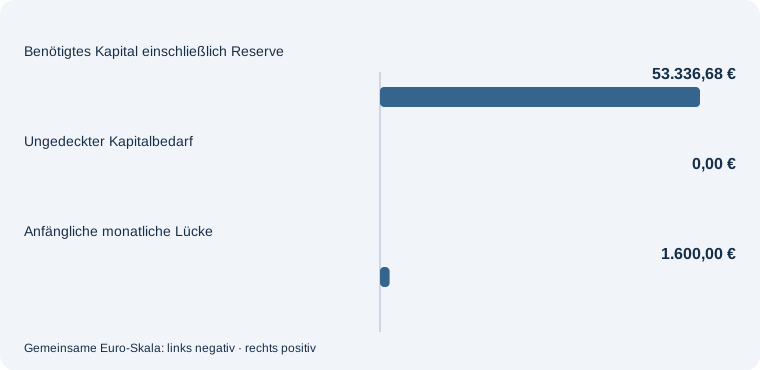
Überbrückung ab sofort für die eingegebenen Monate. Nur die monatliche Lücke steigt mit der Inflationsannahme; die Reserve wird heute separat zurückgelegt.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommener Jahresertrag nach Kosten: 0 %; Jährliche Steigerung der Ausgaben: 0 %. Die übrigen Angaben bleiben gleich.
| Zeitraum | 36 Monate |
|---|---|
| Monatlicher Bedarf zu Beginn | 2300 € |
| Verfügbare monatliche Einnahmen in der Übergangszeit | 700 € |
| Vorhandenes Kapital | 75000 € |
| Separat zurückzulegende Reserve | 15000 € |
| Angenommener Jahresertrag nach Kosten | 0 % |
| Jährliche Steigerung der Ausgaben | 0 % |
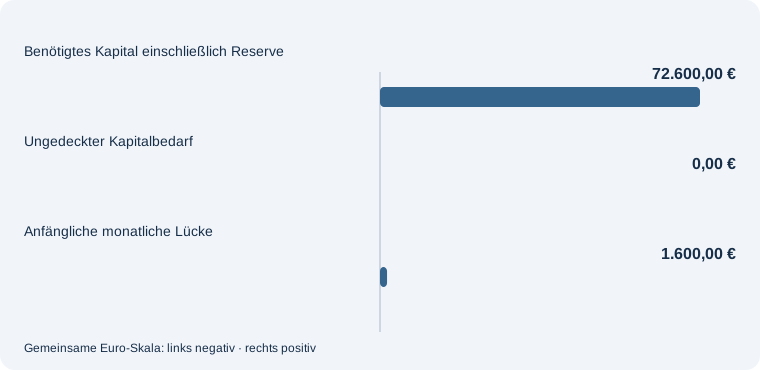
Überbrückung ab sofort für die eingegebenen Monate. Nur die monatliche Lücke steigt mit der Inflationsannahme; die Reserve wird heute separat zurückgelegt.
Häufige Fragen – direkt beantwortet
Berechnet das Tool mein frühestes Rentenalter?
Nein. Es benötigt die von dir bereits geklärte Überbrückungsdauer.
Wie wird die Reserve behandelt?
Sie wird heute separat zurückgelegt; eine Verzinsung dieser Reserve wird nicht zur Finanzierung der Übergangsphase verwendet.
Was steigt mit der Inflationsannahme?
Die anfängliche monatliche Lücke. Unterschiedliche Steigerungen einzelner Einnahmen und Ausgaben sind nicht enthalten.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Vorruhestand finanziell vorbereiten. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Der Übergang benötigt Kapital, kann aber auch die spätere Rentenzahlung verändern. Frühen und späteren Rentenbeginn gegenüberstellen. Vergleiche deshalb zwei ausdrücklich vorgegebene Rentenbeträge auf derselben Basis.
Für bald benötigte Zahlungen ist die Verfügbarkeit ein eigener Planungspunkt. Tagesgeldangebote für verfügbare Übergangsmittel ansehen. Vergleiche Konditionen und Bedingungen, bevor du einen Teil der Überbrückungsreserve anlegst.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.