Abschlagsmonate und Rentenanspruch unterscheiden
Der Rechner multipliziert die eingetragenen Monate mit 0,3 Prozent und mindert damit den vorgegebenen Rentenbetrag. Ob und ab welchem Datum du eine bestimmte Altersrente beziehen kannst, muss vorher geklärt sein.
Die Eingabegrenze von 48 Monaten ist eine Begrenzung dieses Tools, keine allgemeine Anspruchsaussage. Verwende die für deinen Fall maßgeblichen Abschlagsmonate aus einer qualifizierten Rentenauskunft.
Was die kumulierte Minderung bedeutet
Die Summe zeigt den monatlichen Unterschied über die gewählte Zahl von Bezugsjahren ab demselben Startzeitpunkt. Früher erhaltene Rentenzahlungen werden hier nicht gegengerechnet.
Eine echte Entscheidung zwischen zwei Rentenbeginnen benötigt zusätzlich unterschiedliche Zahlungstermine und zutreffende Rentenbeträge. Auch zusätzliche Beitragszeiten oder Rentenanpassungen verändert dieses einfache Abschlagsmodell nicht.
Rechenweg und Annahmen
Rechenmodell mit 0,3 Prozent Abschlag je Monat für eine dafür zugelassene Altersrente. Keine Anspruchsprüfung, keine zusätzlichen Beitragszeiten, Rentenanpassungen oder früher erhaltenen Rentenzahlungen im Summenvergleich.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Vergleichbare Monatsrente ohne diesen Abschlag | 2000 € |
|---|---|
| Abschlagsmonate einer dafür zulässigen Altersrente | 24 Monate |
| Betrachtungszeitraum | 20 Jahre |
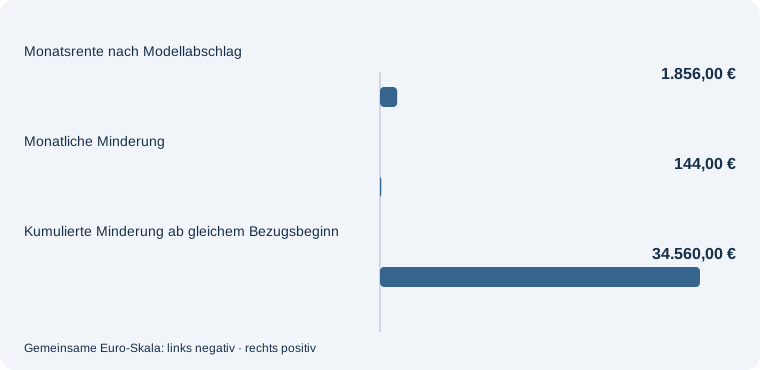
Rechenmodell mit 0,3 Prozent Abschlag je Monat für eine dafür zugelassene Altersrente. Keine Anspruchsprüfung, keine zusätzlichen Beitragszeiten, Rentenanpassungen oder früher erhaltenen Rentenzahlungen im Summenvergleich.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Abschlagsmonate einer dafür zulässigen Altersrente: 12 Monate. Die übrigen Angaben bleiben gleich.
| Vergleichbare Monatsrente ohne diesen Abschlag | 2000 € |
|---|---|
| Abschlagsmonate einer dafür zulässigen Altersrente | 12 Monate |
| Betrachtungszeitraum | 20 Jahre |
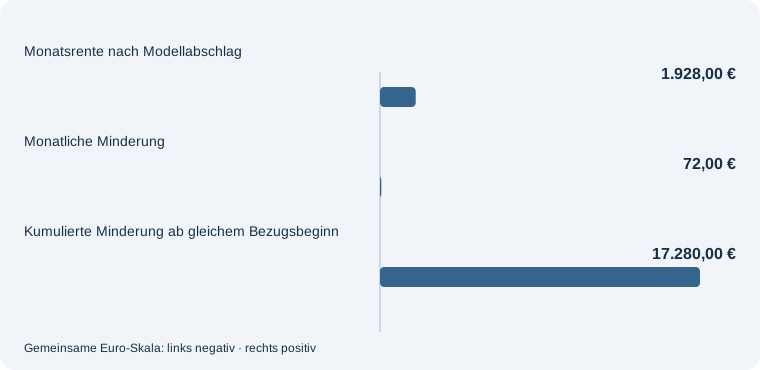
Rechenmodell mit 0,3 Prozent Abschlag je Monat für eine dafür zugelassene Altersrente. Keine Anspruchsprüfung, keine zusätzlichen Beitragszeiten, Rentenanpassungen oder früher erhaltenen Rentenzahlungen im Summenvergleich.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Abschlagsmonate einer dafür zulässigen Altersrente: 48 Monate. Die übrigen Angaben bleiben gleich.
| Vergleichbare Monatsrente ohne diesen Abschlag | 2000 € |
|---|---|
| Abschlagsmonate einer dafür zulässigen Altersrente | 48 Monate |
| Betrachtungszeitraum | 20 Jahre |
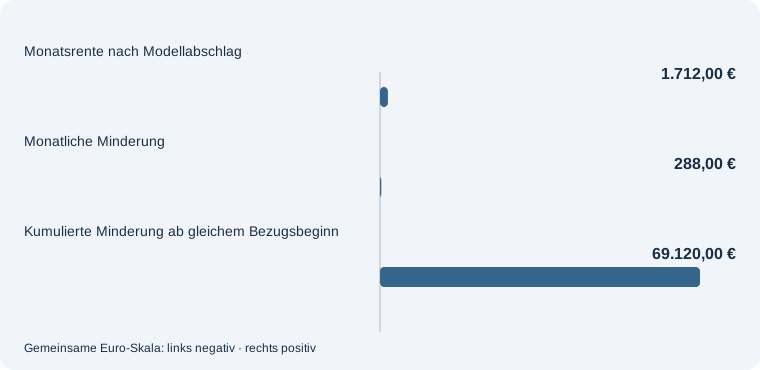
Rechenmodell mit 0,3 Prozent Abschlag je Monat für eine dafür zugelassene Altersrente. Keine Anspruchsprüfung, keine zusätzlichen Beitragszeiten, Rentenanpassungen oder früher erhaltenen Rentenzahlungen im Summenvergleich.
Häufige Fragen – direkt beantwortet
Prüft der Rechner meinen Rentenanspruch?
Nein. Anspruch, Rentenart und zulässiger Beginn müssen gesondert geklärt werden.
Sind 48 Monate für jeden möglich?
Nein. Die Obergrenze ist nur der Eingabebereich dieses Rechenmodells.
Ist die Gesamtsumme ein Verlustvergleich zweier Rentenbeginne?
Nein. Sie addiert nur die monatliche Minderung über denselben Bezugszeitraum.
Fachliche Grundlage
Grundlage geprüft am 10. November 2026: Deutsche Rentenversicherung: Altersrente für langjährig Versicherte. Individuelle Voraussetzungen und Bescheide bleiben maßgeblich.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Rentenabschläge richtig einordnen. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Ein Abschlag allein beschreibt den zeitlichen Unterschied noch nicht. Die Zahlungen bei zwei Rentenbeginnen vergleichen. Stelle frühe und spätere Rentenzahlungen über einen gemeinsamen Horizont gegenüber.
Wer später Rente bezieht, benötigt gegebenenfalls Mittel für die Zwischenzeit. Eine Zeit ohne Rentenzahlung überbrücken. Berechne den dafür notwendigen Kapitalbedarf mit eigener Reserve.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.