Den gewünschten Anteil auf die Ausgangsrente anwenden
Die volle Monatsrente muss zum angenommenen Beginn passen. Der ausgewählte Anteil zwischen 10 und 99,99 Prozent bestimmt die hier ausgezahlte Bruttoteilrente. Ein etwaiger Abschlag muss bereits in der zutreffenden Ausgangsrente berücksichtigt sein.
Der zunächst nicht bezogene Bruttoanteil wird separat angezeigt. Er ist kein angespartes Guthaben und wird hier nicht in einen späteren individuellen Rentenanspruch umgerechnet.
Arbeitsnetto und Rentenabzüge getrennt erfassen
Von der Bruttoteilrente werden die von dir eingetragenen Abzüge abgezogen. Erst danach wird das Arbeitsnetto hinzugerechnet. Beide Positionen müssen dieselbe monatliche Bezugsbasis haben.
Das Tool berechnet keine Lohnsteuer und prüft keine sozialrechtlichen Auswirkungen einer gewählten Quote. Insbesondere lässt sich aus dem angezeigten Teilrentenbetrag kein Krankengeldanspruch ableiten.
Rechenweg und Annahmen
Der volle Rentenbetrag muss für den angenommenen Beginn bereits zutreffend sein. Keine Berechnung späterer Rentenzuschläge, Hinzuverdienststeuer oder eines Krankengeldanspruchs.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Zutreffende volle Monatsrente brutto | 2000 € |
|---|---|
| Gewünschter Teilrentenanteil | 50 % |
| Monatliche Abzüge von dieser Teilrente | 130 € |
| Separat ermittelter Arbeitsverdienst netto | 1200 € |
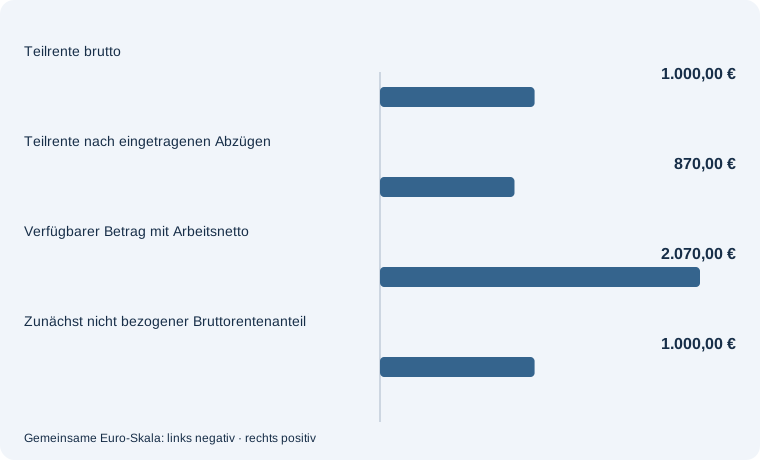
Der volle Rentenbetrag muss für den angenommenen Beginn bereits zutreffend sein. Keine Berechnung späterer Rentenzuschläge, Hinzuverdienststeuer oder eines Krankengeldanspruchs.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Gewünschter Teilrentenanteil: 75 %; Monatliche Abzüge von dieser Teilrente: 195 €. Die übrigen Angaben bleiben gleich.
| Zutreffende volle Monatsrente brutto | 2000 € |
|---|---|
| Gewünschter Teilrentenanteil | 75 % |
| Monatliche Abzüge von dieser Teilrente | 195 € |
| Separat ermittelter Arbeitsverdienst netto | 1200 € |
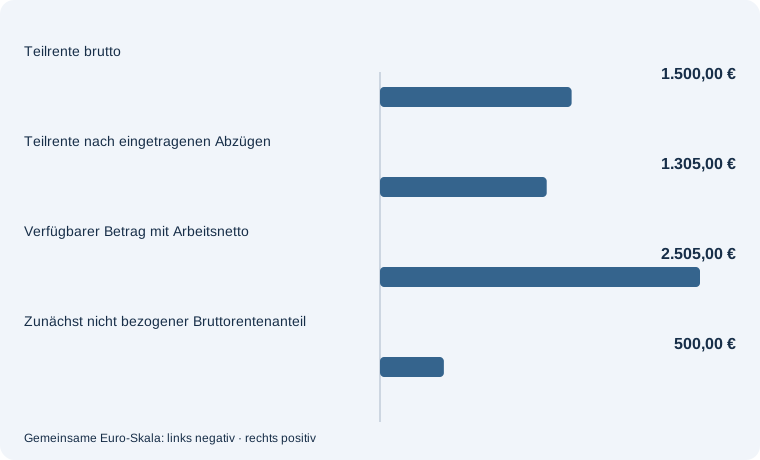
Der volle Rentenbetrag muss für den angenommenen Beginn bereits zutreffend sein. Keine Berechnung späterer Rentenzuschläge, Hinzuverdienststeuer oder eines Krankengeldanspruchs.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Gewünschter Teilrentenanteil: 99,99 %; Monatliche Abzüge von dieser Teilrente: 260 €. Die übrigen Angaben bleiben gleich.
| Zutreffende volle Monatsrente brutto | 2000 € |
|---|---|
| Gewünschter Teilrentenanteil | 99,99 % |
| Monatliche Abzüge von dieser Teilrente | 260 € |
| Separat ermittelter Arbeitsverdienst netto | 1200 € |
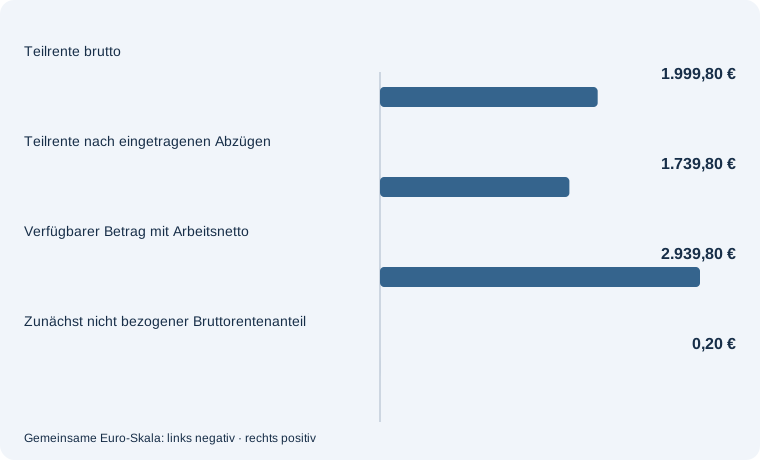
Der volle Rentenbetrag muss für den angenommenen Beginn bereits zutreffend sein. Keine Berechnung späterer Rentenzuschläge, Hinzuverdienststeuer oder eines Krankengeldanspruchs.
Häufige Fragen – direkt beantwortet
Welchen Anteil kann ich eingeben?
Der Rechner bildet Teilrentenanteile von 10 bis 99,99 Prozent ab.
Ist der nicht bezogene Anteil ein Sparkonto?
Nein. Er wird nur als rechnerischer Anteil der aktuellen Bruttorente dargestellt.
Sind Krankengeld und spätere Rentensteigerungen berechnet?
Nein. Solche Ansprüche werden nicht aus der Quote abgeleitet.
Fachliche Grundlage
Grundlage geprüft am 10. November 2026: Deutsche Rentenversicherung: Teilrente. Individuelle Voraussetzungen und Bescheide bleiben maßgeblich.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Teilrente und Beschäftigung zusammen planen. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Ein Nettolohn allein zeigt noch nicht alle Folgen der Beschäftigung. Den Arbeitsverdienst mit seinen Kosten aufschlüsseln. Berücksichtige zusätzlich Arbeitskosten und eine gegebenenfalls erforderliche weitere Steuerreserve.
Aus beiden Zahlungen entsteht dein verfügbares Monatseinkommen. Teilrente und Lohn gemeinsam ins Budget aufnehmen. Prüfe danach, ob es die geplanten Ausgaben und Rücklagen deckt.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.