Alle Beträge auf einen Monat bringen
Die Einnahmenseite enthält nur Geld, das tatsächlich für deinen Haushalt verfügbar ist. Verwende Nettorenten nach den bereits berücksichtigten Abzügen. Wiederkehrende Jahreszahlungen auf der Ausgabenseite werden durch zwölf geteilt.
Eine Jahresrechnung von 1.800 Euro beansprucht rechnerisch 150 Euro je Monat. Dieser Durchschnitt verteilt die Belastung im Budget; die tatsächliche Rechnung bleibt trotzdem an ihrem Fälligkeitstag zu bezahlen.
Überschuss und Rücklage auseinanderhalten
Die eingegebene Rücklage zählt als geplanter Mittelbedarf, obwohl sie zunächst auf deinem Konto bleibt. Der verbleibende Überschuss ist damit der Betrag nach dieser Vorsorge. Ein negativer Saldo zeigt eine Finanzierungslücke.
Wird die Lücke dauerhaft durch Entnahmen geschlossen, gehören deren Laufzeit und Kapitalverbrauch in einen zusätzlichen Entnahmeplan. Ein Vermögensbestand ist keine laufende Einnahme und sollte nicht vollständig als Monatsbetrag eingetragen werden.
Rechenweg und Annahmen
Alle Einnahmen als verfügbare Nettobeträge; Jahresausgaben nur erfassen, wenn sie nicht bereits monatlich berücksichtigt sind.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Gesetzliche Rente netto | 1800 € |
|---|---|
| Betriebsrente netto | 250 € |
| Weitere monatliche Nettoeinnahmen | 100 € |
| Wohnen einschließlich Nebenkosten | 750 € |
| Lebenshaltung und Freizeit | 700 € |
| Zusätzliche Gesundheitsausgaben | 100 € |
| Weitere Ausgaben pro Jahr | 1800 € |
| Monatliche Rücklage | 200 € |
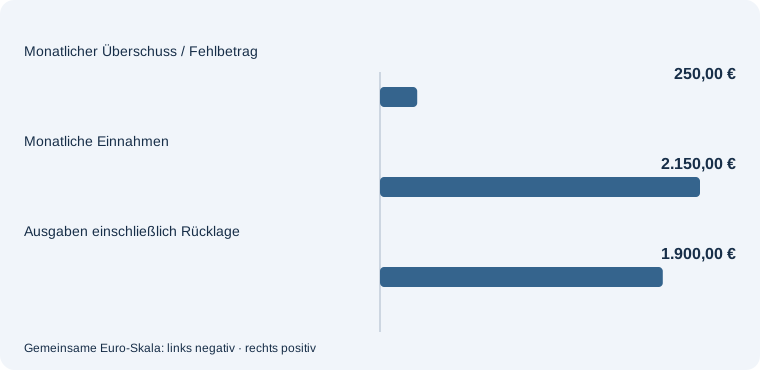
Alle Einnahmen als verfügbare Nettobeträge; Jahresausgaben nur erfassen, wenn sie nicht bereits monatlich berücksichtigt sind.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Wohnen einschließlich Nebenkosten: 950 €. Die übrigen Angaben bleiben gleich.
| Gesetzliche Rente netto | 1800 € |
|---|---|
| Betriebsrente netto | 250 € |
| Weitere monatliche Nettoeinnahmen | 100 € |
| Wohnen einschließlich Nebenkosten | 950 € |
| Lebenshaltung und Freizeit | 700 € |
| Zusätzliche Gesundheitsausgaben | 100 € |
| Weitere Ausgaben pro Jahr | 1800 € |
| Monatliche Rücklage | 200 € |
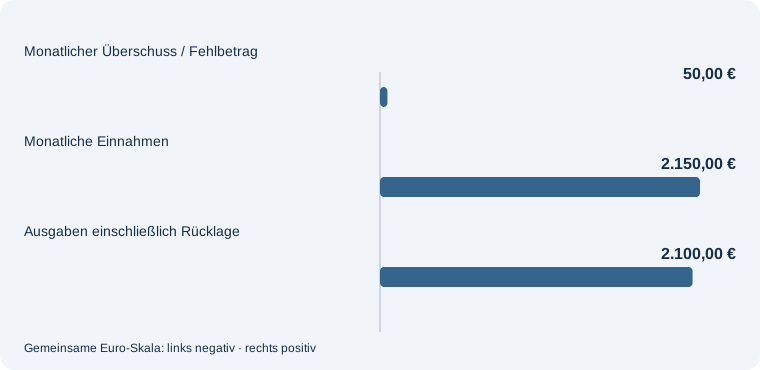
Alle Einnahmen als verfügbare Nettobeträge; Jahresausgaben nur erfassen, wenn sie nicht bereits monatlich berücksichtigt sind.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Weitere monatliche Nettoeinnahmen: 400 €. Die übrigen Angaben bleiben gleich.
| Gesetzliche Rente netto | 1800 € |
|---|---|
| Betriebsrente netto | 250 € |
| Weitere monatliche Nettoeinnahmen | 400 € |
| Wohnen einschließlich Nebenkosten | 750 € |
| Lebenshaltung und Freizeit | 700 € |
| Zusätzliche Gesundheitsausgaben | 100 € |
| Weitere Ausgaben pro Jahr | 1800 € |
| Monatliche Rücklage | 200 € |
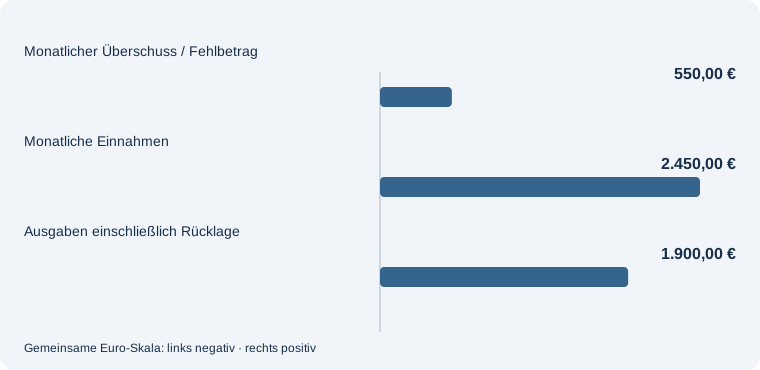
Alle Einnahmen als verfügbare Nettobeträge; Jahresausgaben nur erfassen, wenn sie nicht bereits monatlich berücksichtigt sind.
Häufige Fragen – direkt beantwortet
Muss ich die Bruttorente eingeben?
Nein, dieser Budgetrechner arbeitet mit verfügbaren Nettobeträgen.
Warum werden Rücklagen als Ausgaben gezählt?
Sie sind im Budget bereits für spätere Zwecke gebunden. Das Geld bleibt Vermögen, steht aber nicht zusätzlich für laufenden Konsum zur Verfügung.
Was bedeutet ein negativer Saldo?
Die geplanten Ausgaben übersteigen die eingetragenen Einnahmen. Der Betrag muss eingespart oder anderweitig finanziert werden.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Das Ruhestandsbudget vorbereiten. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Ein hoher Wohnkostenanteil prägt das gesamte Monatsbudget. Wohnkosten im Alter einzeln aufschlüsseln. Mit einer getrennten Aufstellung erkennst du, wie viel auf Energie, laufende Kosten und Rücklagen entfällt.
Soll Kapital deinen laufenden Lebensunterhalt ergänzen, muss es über die gewünschte Dauer reichen. Eine monatliche Budgetlücke aus Vermögen decken. Prüfe die geplante Auszahlung mit einem vollständigen Entnahmeplan.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.