Auch schuldenfreies Wohnen verursacht Ausgaben
Bei einer abbezahlten Immobilie kann die Kreditrate null betragen. Energie, laufende Kosten und Instandhaltung bleiben trotzdem bestehen. Der Rechner stellt diese Bestandteile auf einer Monatsbasis zusammen.
Verwende Kaltmiete oder Kreditrate im ersten Feld und erfasse Nebenkosten nur einmal. Wenn ein monatlicher Betrag schon eine Jahresposition enthält, darf diese nicht nochmals im Jahresfeld erscheinen.
Der Einkommensanteil beschreibt die Belastung
Die gesamten Wohnkosten einschließlich Rücklage werden durch das verfügbare Monatseinkommen geteilt. Der Prozentwert zeigt, welcher Anteil für Wohnen vorgesehen ist. Er legt keine allgemeine zulässige Belastungsgrenze fest.
Bei gleicher Wohnbelastung steigt der Anteil, wenn das Einkommen sinkt. Die Rechnung eignet sich deshalb gut, um heutiges Wohnen mit dem angenommenen Einkommen im Ruhestand zu vergleichen.
Rechenweg und Annahmen
Kreditrate oder Kaltmiete nur einmal erfassen; Jahreskosten und Rücklage getrennt halten. Der Einkommensanteil ist eine Beschreibung, keine Belastungsgrenze.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Kaltmiete oder Kreditrate | 600 € |
|---|---|
| Monatliche Energieausgaben | 180 € |
| Weitere monatliche Wohnkosten | 120 € |
| Zusätzliche jährliche Wohnkosten | 1200 € |
| Monatliche Instandhaltungsrücklage | 150 € |
| Verfügbares monatliches Einkommen | 2300 € |
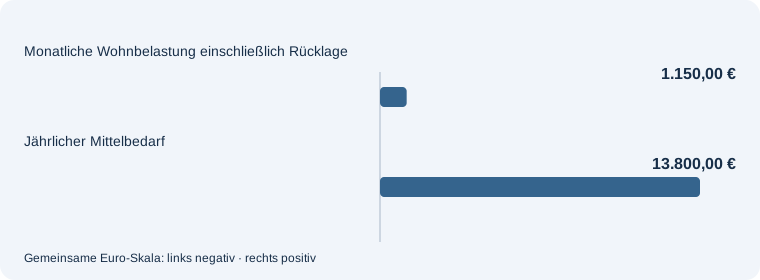
Kreditrate oder Kaltmiete nur einmal erfassen; Jahreskosten und Rücklage getrennt halten. Der Einkommensanteil ist eine Beschreibung, keine Belastungsgrenze.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Kaltmiete oder Kreditrate: 0 €. Die übrigen Angaben bleiben gleich.
| Kaltmiete oder Kreditrate | 0 € |
|---|---|
| Monatliche Energieausgaben | 180 € |
| Weitere monatliche Wohnkosten | 120 € |
| Zusätzliche jährliche Wohnkosten | 1200 € |
| Monatliche Instandhaltungsrücklage | 150 € |
| Verfügbares monatliches Einkommen | 2300 € |
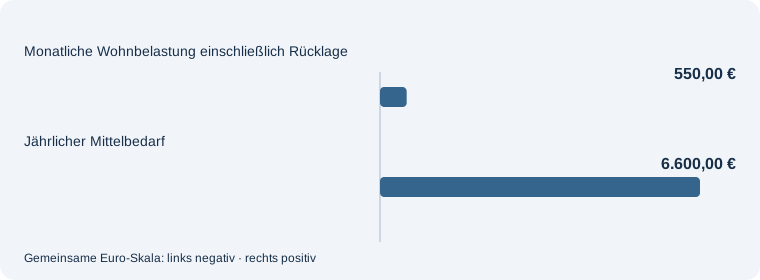
Kreditrate oder Kaltmiete nur einmal erfassen; Jahreskosten und Rücklage getrennt halten. Der Einkommensanteil ist eine Beschreibung, keine Belastungsgrenze.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Monatliche Energieausgaben: 280 €. Die übrigen Angaben bleiben gleich.
| Kaltmiete oder Kreditrate | 600 € |
|---|---|
| Monatliche Energieausgaben | 280 € |
| Weitere monatliche Wohnkosten | 120 € |
| Zusätzliche jährliche Wohnkosten | 1200 € |
| Monatliche Instandhaltungsrücklage | 150 € |
| Verfügbares monatliches Einkommen | 2300 € |
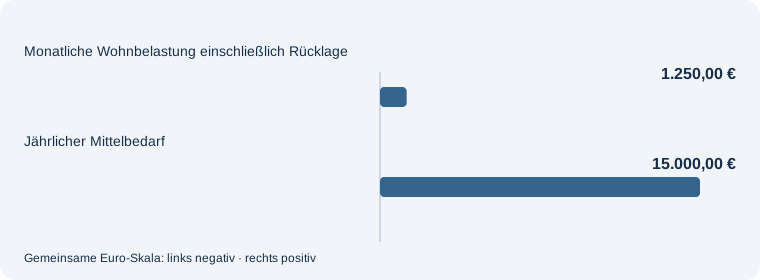
Kreditrate oder Kaltmiete nur einmal erfassen; Jahreskosten und Rücklage getrennt halten. Der Einkommensanteil ist eine Beschreibung, keine Belastungsgrenze.
Häufige Fragen – direkt beantwortet
Was trage ich bei schuldenfreiem Eigentum ein?
Im Feld für Miete oder Kreditrate kannst du null eintragen; laufende Kosten und Rücklagen bleiben getrennte Eingaben.
Ist die Rücklage eine tatsächliche Monatsrechnung?
Nein. Sie ist ein geplanter monatlicher Mittelbedarf für spätere Instandhaltung.
Bewertet der Rechner eine angemessene Wohnkostenquote?
Nein. Er zeigt nur den Anteil an deinem eingegebenen Einkommen.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Wohnkosten für das Rentenbudget erfassen. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Öffentliche Abgaben sind ein Teil der Eigentümerkosten. Die jährliche Grundsteuer als Budgetposten berechnen. Ermittle den Jahresbetrag aus Messbetrag und Hebesatz und erfasse ihn nur einmal in deinem Wohnbudget.
Wenn die laufende Belastung hoch ist, kann ein Wohnungswechsel untersucht werden. Einen Umzug in kleineres Eigentum durchrechnen. Vergleiche sowohl die einmaligen Kauf- und Verkaufskosten als auch die neue Monatsbelastung.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.