Den Verkaufserlös nicht mit freiem Kapital verwechseln
Vom erwarteten Verkaufspreis werden Verkaufskosten und die abzulösende Restschuld abgezogen. Erst danach steht fest, welcher Betrag für den neuen Wohnort und andere Zwecke rechnerisch verfügbar ist.
Der neue Kauf beansprucht neben dem Preis auch Kaufnebenkosten und Umzugskosten. Der Saldo kann trotz einer kleineren Wohnung negativ ausfallen. Dann wäre zusätzliches Kapital nötig.
Einmalige Freisetzung und Monatsentlastung trennen
Der Rechner zeigt freigesetztes Kapital und veränderte laufende Wohnkosten separat. Ein hoher Verkaufserlös kann mit höheren laufenden Ausgaben zusammenfallen, etwa bei einem anderen Energiekonzept oder höheren gemeinschaftlichen Kosten.
Erfasse die Wohnkosten vor und nach dem Umzug mit derselben Abgrenzung. Vergiss Instandhaltung und Rücklagen nicht. Eine mögliche Steuer auf den Verkauf muss außerhalb dieses Modells geprüft und zusätzlich berücksichtigt werden.
Rechenweg und Annahmen
Negative Werte bedeuten zusätzlichen Finanzierungsbedarf beziehungsweise höhere Monatskosten. Mögliche Steuern aus einem Verkauf sind nicht automatisch enthalten.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Erwarteter Verkaufspreis | 500000 € |
|---|---|
| Verkaufskosten | 3 % |
| Abzulösende Restschuld | 50000 € |
| Kaufpreis der kleineren Immobilie | 300000 € |
| Kaufnebenkosten | 10 % |
| Umzug und weitere einmalige Ausgaben | 10000 € |
| Bisherige monatliche Wohnkosten | 900 € |
| Künftige monatliche Wohnkosten | 650 € |
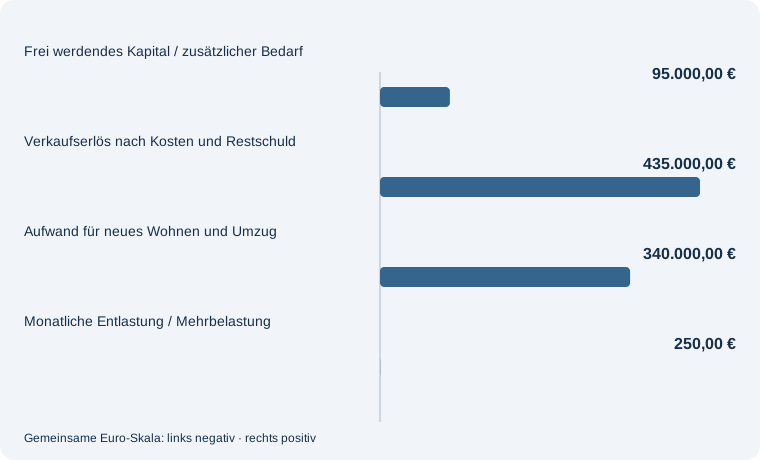
Negative Werte bedeuten zusätzlichen Finanzierungsbedarf beziehungsweise höhere Monatskosten. Mögliche Steuern aus einem Verkauf sind nicht automatisch enthalten.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Kaufpreis der kleineren Immobilie: 400000 €. Die übrigen Angaben bleiben gleich.
| Erwarteter Verkaufspreis | 500000 € |
|---|---|
| Verkaufskosten | 3 % |
| Abzulösende Restschuld | 50000 € |
| Kaufpreis der kleineren Immobilie | 400000 € |
| Kaufnebenkosten | 10 % |
| Umzug und weitere einmalige Ausgaben | 10000 € |
| Bisherige monatliche Wohnkosten | 900 € |
| Künftige monatliche Wohnkosten | 650 € |
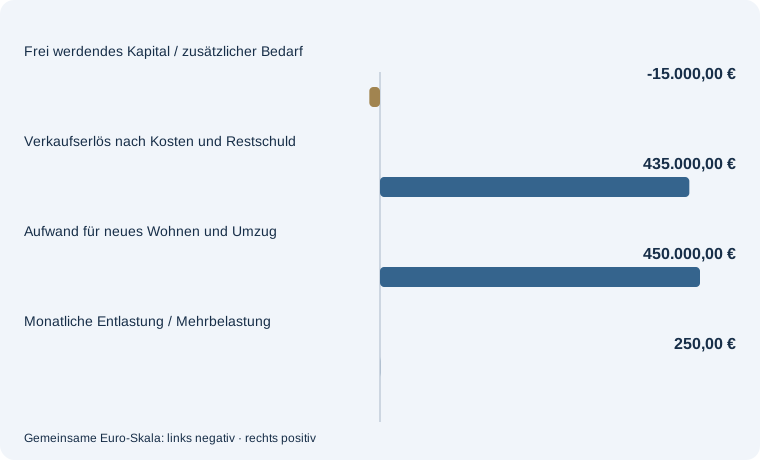
Negative Werte bedeuten zusätzlichen Finanzierungsbedarf beziehungsweise höhere Monatskosten. Mögliche Steuern aus einem Verkauf sind nicht automatisch enthalten.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Künftige monatliche Wohnkosten: 950 €. Die übrigen Angaben bleiben gleich.
| Erwarteter Verkaufspreis | 500000 € |
|---|---|
| Verkaufskosten | 3 % |
| Abzulösende Restschuld | 50000 € |
| Kaufpreis der kleineren Immobilie | 300000 € |
| Kaufnebenkosten | 10 % |
| Umzug und weitere einmalige Ausgaben | 10000 € |
| Bisherige monatliche Wohnkosten | 900 € |
| Künftige monatliche Wohnkosten | 950 € |
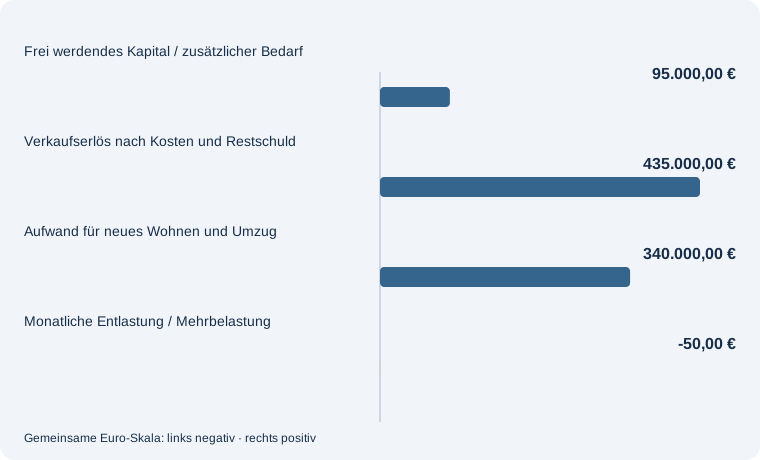
Negative Werte bedeuten zusätzlichen Finanzierungsbedarf beziehungsweise höhere Monatskosten. Mögliche Steuern aus einem Verkauf sind nicht automatisch enthalten.
Häufige Fragen – direkt beantwortet
Was zeigt ein negativer Kapitalbetrag?
Der neue Kauf einschließlich Kosten übersteigt den verfügbaren Nettoverkaufserlös.
Ist ein Umzug in eine Mietwohnung enthalten?
Dieses Modell ist auf Verkauf und anschließenden Kauf ausgelegt. Für eine Mietlösung müssen laufende Miete und Kapitalanlage gesondert geplant werden.
Sind Steuern und Ablösekosten automatisch enthalten?
Nein. Solche individuellen Positionen müssen gesondert geprüft und gegebenenfalls in den Kosten ergänzt werden.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Einen kleineren Wohnsitz finanziell prüfen. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Der freie Betrag hängt wesentlich vom realistischen Verkaufserlös ab. Den Nettoerlös des bisherigen Zuhauses prüfen. Schlüssle zunächst dessen Abzüge auf, bevor du das Geld dem neuen Kauf zuordnest.
Auch eine kleinere Wohnung verursacht laufende Ausgaben. Die künftigen Wohnkosten detailliert aufstellen. Vergleiche Energie, Nebenkosten und Rücklagen auf einer einheitlichen Monatsbasis.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.