Gleiche Renditen, andere Reihenfolge
Du gibst zwei bis fünfzig Jahresrenditen ein. Das Modell rechnet die eingegebene Reihenfolge und danach dieselbe Liste rückwärts. Dadurch verändert sich ausschließlich der Zeitpunkt der Gewinne und Verluste.
Ohne Entnahmen führen dieselben Jahresfaktoren zum gleichen Endwert. Mit regelmäßigen Auszahlungen kann die Reihenfolge den Kapitalverlauf erheblich verändern, weil nach Verlusten weniger Kapital für eine spätere Erholung angelegt bleibt.
Was der Stresstest tatsächlich zeigt
Innerhalb eines Jahres verteilt das Modell die Jahresrendite gleichmäßig auf zwölf Monate. Die Entnahme erfolgt am Monatsende und kann mit der eingegebenen Kostensteigerung wachsen. Tatsächliche monatliche Börsenkurse werden nicht nachgebildet.
Das Ergebnis ist ein Vergleich zweier von dir vorgegebener Verläufe. Es ist weder eine historische Simulation noch eine Wahrscheinlichkeit für das Gelingen eines Entnahmeplans. Ein längerer Horizont benötigt entsprechend mehr Jahreswerte.
Rechenweg und Annahmen
Identische Jahresrenditen in zwei Reihenfolgen. Innerhalb jedes Jahres wird eine gleichmäßige monatliche Entwicklung angenommen. Keine Prognose oder Erfolgswahrscheinlichkeit.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Startkapital | 100000 € |
|---|---|
| Anfängliche Monatsentnahme | 600 € |
| Jährliche Steigerung der Ausgaben | 2 % |
| Jahresrenditen, mit Semikolon getrennt | -20; -10; 5; 8; 12; 6; 4; 7; 5; 3 % |
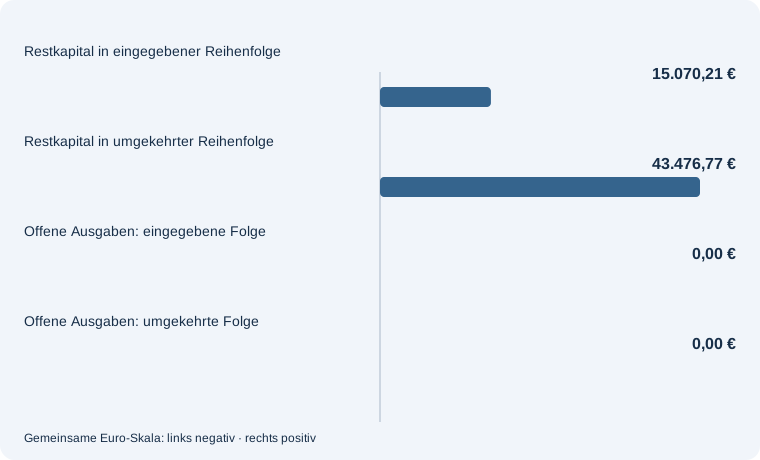
Identische Jahresrenditen in zwei Reihenfolgen. Innerhalb jedes Jahres wird eine gleichmäßige monatliche Entwicklung angenommen. Keine Prognose oder Erfolgswahrscheinlichkeit.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Anfängliche Monatsentnahme: 0 €. Die übrigen Angaben bleiben gleich.
| Startkapital | 100000 € |
|---|---|
| Anfängliche Monatsentnahme | 0 € |
| Jährliche Steigerung der Ausgaben | 2 % |
| Jahresrenditen, mit Semikolon getrennt | -20; -10; 5; 8; 12; 6; 4; 7; 5; 3 % |
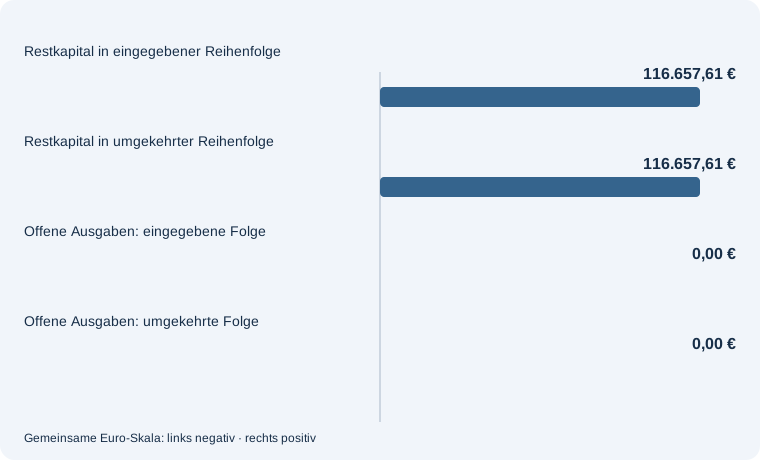
Identische Jahresrenditen in zwei Reihenfolgen. Innerhalb jedes Jahres wird eine gleichmäßige monatliche Entwicklung angenommen. Keine Prognose oder Erfolgswahrscheinlichkeit.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Anfängliche Monatsentnahme: 900 €. Die übrigen Angaben bleiben gleich.
| Startkapital | 100000 € |
|---|---|
| Anfängliche Monatsentnahme | 900 € |
| Jährliche Steigerung der Ausgaben | 2 % |
| Jahresrenditen, mit Semikolon getrennt | -20; -10; 5; 8; 12; 6; 4; 7; 5; 3 % |
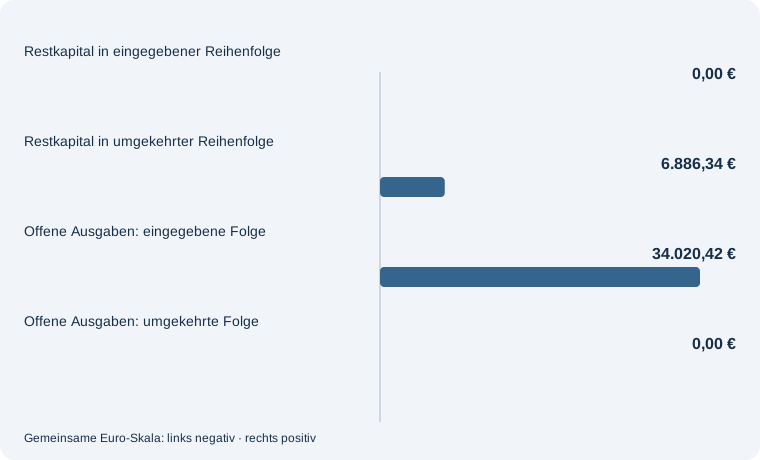
Identische Jahresrenditen in zwei Reihenfolgen. Innerhalb jedes Jahres wird eine gleichmäßige monatliche Entwicklung angenommen. Keine Prognose oder Erfolgswahrscheinlichkeit.
Häufige Fragen – direkt beantwortet
Sind echte Börsendaten hinterlegt?
Nein. Du bestimmst sämtliche Jahresrenditen selbst.
Warum werden die Renditen umgedreht?
So lassen sich zwei Reihenfolgen mit genau denselben Jahresergebnissen vergleichen.
Ist das eine Monte-Carlo-Simulation?
Nein. Der Rechner verarbeitet zwei deterministische Verläufe und berechnet keine Erfolgswahrscheinlichkeit.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Renditereihenfolgen bei Entnahmen verstehen. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Nach dem Stresstest kannst du einen konstanten Ausgangsplan aufstellen. Eine Entnahme mit Zielreserve berechnen. Lege fest, welcher Restbetrag am Ende unter einer gleichmäßigen Renditeannahme verbleiben soll.
Laufende Kosten mindern den für Entnahmen verfügbaren Ertrag. Depotkosten für die Entnahmephase prüfen. Vergleiche die Konditionen anhand deiner vorgesehenen Wertpapierkäufe und Verkäufe.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.