Restkapital als eigenes Ziel festlegen
Der Rechner verbraucht nicht automatisch dein gesamtes Vermögen. Du gibst vor, welcher nominale Betrag am Ende noch vorhanden sein soll. Ein höheres Restkapital reduziert die mögliche laufende Entnahme.
Anders als bei einer zu Beginn ausgesonderten Reserve bleibt hier das gesamte Kapital im Rechenmodell angelegt. Die Reserve ist ein Endziel. Während schwankender Märkte ist deshalb kein fester Teil des Vermögens tatsächlich geschützt.
Die Monatsentnahme richtig einordnen
Die Auszahlung erfolgt am Monatsende. Der Jahresertrag wird in einen gleichwertigen Monatszins umgerechnet. Bei null Ertrag wird lediglich die Differenz aus Startkapital und Restkapital auf alle Monate verteilt.
Die Entnahme bleibt nominal gleich. Ihre Kaufkraft kann sinken. Für eine steigende Auszahlung oder eine Folge unterschiedlicher Renditen brauchst du eine ergänzende Szenariorechnung.
Rechenweg und Annahmen
Konstanter angenommener Jahresertrag nach Kosten, keine Steuern. Die Reserve ist ein nominales Ziel am Ende und keine Garantie bei schwankenden Renditen.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Startkapital | 200000 € |
|---|---|
| Gewünschtes Restkapital am Ende | 40000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
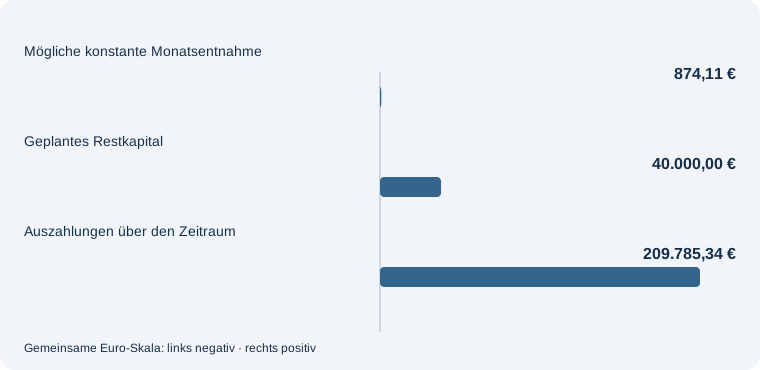
Konstanter angenommener Jahresertrag nach Kosten, keine Steuern. Die Reserve ist ein nominales Ziel am Ende und keine Garantie bei schwankenden Renditen.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Gewünschtes Restkapital am Ende: 80000 €. Die übrigen Angaben bleiben gleich.
| Startkapital | 200000 € |
|---|---|
| Gewünschtes Restkapital am Ende | 80000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
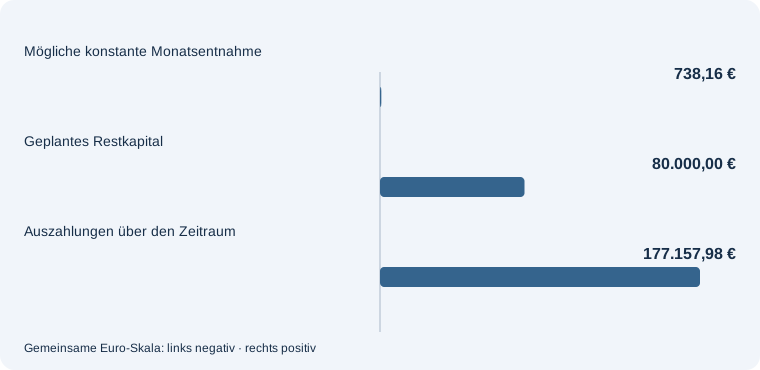
Konstanter angenommener Jahresertrag nach Kosten, keine Steuern. Die Reserve ist ein nominales Ziel am Ende und keine Garantie bei schwankenden Renditen.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommener Jahresertrag nach Kosten: 0 %. Die übrigen Angaben bleiben gleich.
| Startkapital | 200000 € |
|---|---|
| Gewünschtes Restkapital am Ende | 40000 € |
| Angenommener Jahresertrag nach Kosten | 0 % |
| Betrachtungszeitraum | 20 Jahre |
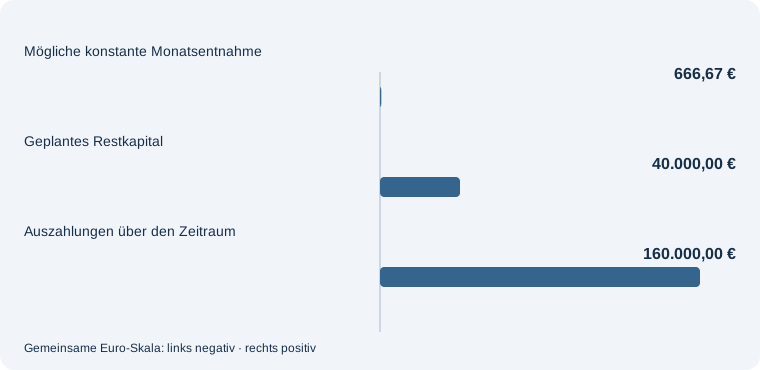
Konstanter angenommener Jahresertrag nach Kosten, keine Steuern. Die Reserve ist ein nominales Ziel am Ende und keine Garantie bei schwankenden Renditen.
Häufige Fragen – direkt beantwortet
Ist die Reserve garantiert?
Nein. Sie ergibt sich nur unter der konstanten Renditeannahme des Modells.
Was passiert bei null Prozent Ertrag?
Startkapital minus Endreserve wird gleichmäßig auf die Monate verteilt.
Sind steigende Entnahmen enthalten?
Nein. Die monatliche Auszahlung bleibt konstant; Inflation wird hier nicht eingerechnet.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Kapital nutzen und einen Restbetrag erhalten. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Eine gleichmäßige Verzinsung verdeckt mögliche Schwankungen. Die Reihenfolge von Renditen testen. Prüfe, wie dieselben Jahresrenditen in einer anderen Reihenfolge deine laufenden Entnahmen beeinflussen.
Für einen zeitlich abgegrenzten Teil des Vermögens können feste Laufzeiten interessant sein. Festgeldlaufzeiten für planbare Kapitalteile vergleichen. Achte bei einem Vergleich darauf, wann du das Geld wieder benötigst.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.