Mit eigenen Zahlen wird die Planung greifbar. Entnahme-Stresstest: Renditereihenfolgen vergleichen. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Eine nachvollziehbare Folge verwenden
Beginne mit wenigen, deutlich unterschiedlichen Jahreswerten. Negative Jahre am Anfang und positive Jahre am Ende machen den Mechanismus sichtbar. Die Beispielwerte sind frei gewählte Szenarien und weder ein Marktausblick noch die Renditen eines konkreten Fonds.
Den Kontrollfall ohne Entnahmen rechnen
Setze die Monatsentnahme auf null. Beide Reihenfolgen müssen jetzt bis auf Rundung dasselbe Endkapital ergeben. Danach schaltest du die Auszahlung wieder ein. So erkennst du, welcher Unterschied durch den Zahlungsplan statt allein durch die Liste der Renditen entsteht.
Eine Handlungsvariante prüfen
Verändere nur die Entnahmehöhe und vergleiche offene Ausgaben sowie Restkapital. Eine niedrigere Rate kann die Finanzierung im gewählten Szenario verbessern, beweist aber keine allgemeine Sicherheit. Ergänze den Test um eine separate Liquiditätsreserve und mehrere unterschiedliche Renditefolgen.
Die Rechnung nachvollziehen
Monatsfaktor je Jahr = (1 + Jahresrendite / 100)^(1/12). Nach jedem Monatswachstum folgt die geplante Entnahme; die zweite Rechnung kehrt nur die Jahresfolge um.
Identische Jahresrenditen in zwei Reihenfolgen. Innerhalb jedes Jahres wird eine gleichmäßige monatliche Entwicklung angenommen. Keine Prognose oder Erfolgswahrscheinlichkeit.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Startkapital | 100000 € |
|---|---|
| Anfängliche Monatsentnahme | 600 € |
| Jährliche Steigerung der Ausgaben | 2 % |
| Jahresrenditen, mit Semikolon getrennt | -20; -10; 5; 8; 12; 6; 4; 7; 5; 3 % |
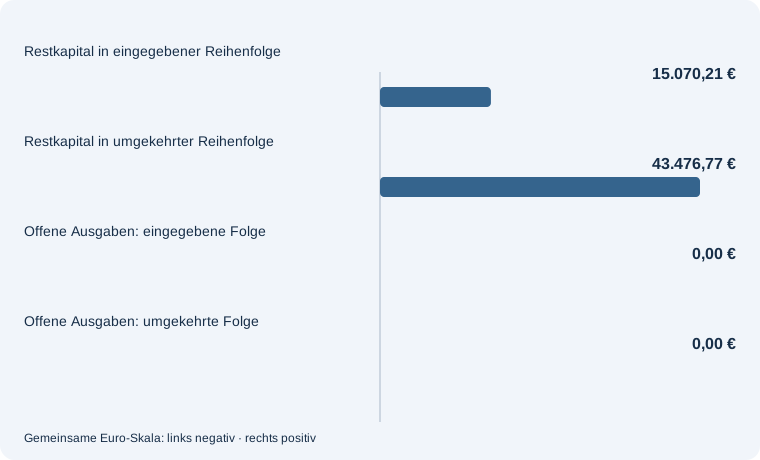
Identische Jahresrenditen in zwei Reihenfolgen. Innerhalb jedes Jahres wird eine gleichmäßige monatliche Entwicklung angenommen. Keine Prognose oder Erfolgswahrscheinlichkeit.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Anfängliche Monatsentnahme: 900 €. Die übrigen Angaben bleiben gleich.
| Startkapital | 100000 € |
|---|---|
| Anfängliche Monatsentnahme | 900 € |
| Jährliche Steigerung der Ausgaben | 2 % |
| Jahresrenditen, mit Semikolon getrennt | -20; -10; 5; 8; 12; 6; 4; 7; 5; 3 % |
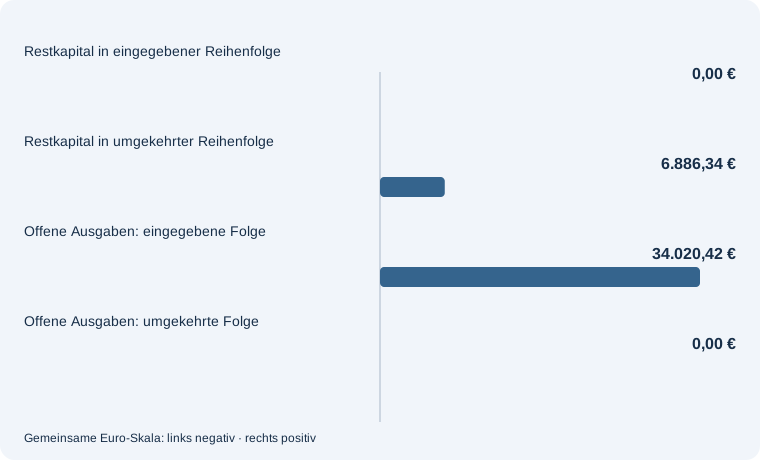
Identische Jahresrenditen in zwei Reihenfolgen. Innerhalb jedes Jahres wird eine gleichmäßige monatliche Entwicklung angenommen. Keine Prognose oder Erfolgswahrscheinlichkeit.
Häufige Fragen – direkt beantwortet
Sind echte Börsendaten hinterlegt?
Nein. Du bestimmst sämtliche Jahresrenditen selbst.
Warum werden die Renditen umgedreht?
So lassen sich zwei Reihenfolgen mit genau denselben Jahresergebnissen vergleichen.
Ist das eine Monte-Carlo-Simulation?
Nein. Der Rechner verarbeitet zwei deterministische Verläufe und berechnet keine Erfolgswahrscheinlichkeit.
Mit diesen Themen weiterplanen
Nach dem Stresstest kannst du einen konstanten Ausgangsplan aufstellen. Eine Entnahme mit Zielreserve berechnen. Lege fest, welcher Restbetrag am Ende unter einer gleichmäßigen Renditeannahme verbleiben soll.
Laufende Kosten mindern den für Entnahmen verfügbaren Ertrag. Depotkosten für die Entnahmephase prüfen. Vergleiche die Konditionen anhand deiner vorgesehenen Wertpapierkäufe und Verkäufe.