Mit eigenen Zahlen wird die Planung greifbar. Kapitalverzehr mit Reserve: Monatliche Entnahme berechnen. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Den Zweck des Restkapitals benennen
Ein Endbetrag kann für spätere Ausgaben, eine gewünschte Vermögensübertragung oder zusätzliche Planungssicherheit vorgesehen sein. Lege zunächst den Betrag fest und prüfe anschließend, ob die daraus folgende Monatsentnahme deinen Lebensunterhalt ergänzt.
Endreserve und sofortige Liquidität trennen
Eine rechnerische Reserve am Ende ist kein separates Tagesgeldkonto. Wenn du jederzeit einen bestimmten Betrag verfügbar halten willst, trenne diesen vor der Entnahmeplanung ab. Rechne dann nur mit dem übrigen Kapital und stelle die zwei Ergebnisse nebeneinander.
Laufzeit und Kaufkraft variieren
Verlängere die Planung um einige Jahre und reduziere die Renditeannahme. Beide Änderungen zeigen, wie stark die Monatsentnahme von deinen Voraussetzungen abhängt. Eine höhere nominale Reserve kann ebenfalls nötig erscheinen, wenn das Geld erst in vielen Jahren ausgegeben werden soll.
Die Rechnung nachvollziehen
Monatsentnahme = (Startkapital − abgezinste Endreserve) / monatlicher Rentenbarwertfaktor.
Konstanter angenommener Jahresertrag nach Kosten, keine Steuern. Die Reserve ist ein nominales Ziel am Ende und keine Garantie bei schwankenden Renditen.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Startkapital | 200000 € |
|---|---|
| Gewünschtes Restkapital am Ende | 40000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
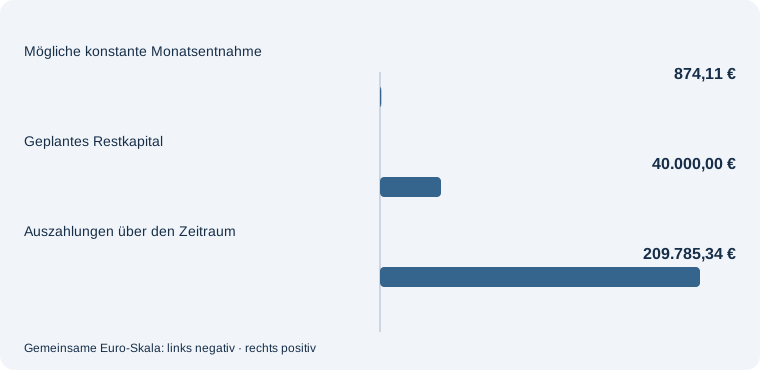
Konstanter angenommener Jahresertrag nach Kosten, keine Steuern. Die Reserve ist ein nominales Ziel am Ende und keine Garantie bei schwankenden Renditen.
Diese Annahmen im Kapitalverzehr mit Reserve selbst verändern.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommener Jahresertrag nach Kosten: 0 %. Die übrigen Angaben bleiben gleich.
| Startkapital | 200000 € |
|---|---|
| Gewünschtes Restkapital am Ende | 40000 € |
| Angenommener Jahresertrag nach Kosten | 0 % |
| Betrachtungszeitraum | 20 Jahre |
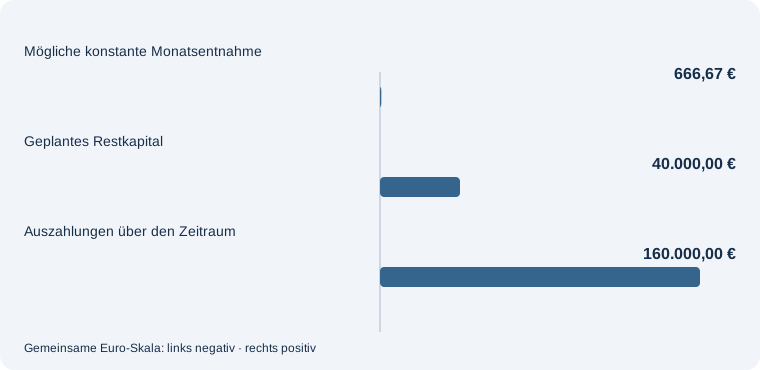
Konstanter angenommener Jahresertrag nach Kosten, keine Steuern. Die Reserve ist ein nominales Ziel am Ende und keine Garantie bei schwankenden Renditen.
Diese Annahmen im Kapitalverzehr mit Reserve selbst verändern.
Häufige Fragen – direkt beantwortet
Ist die Reserve garantiert?
Nein. Sie ergibt sich nur unter der konstanten Renditeannahme des Modells.
Was passiert bei null Prozent Ertrag?
Startkapital minus Endreserve wird gleichmäßig auf die Monate verteilt.
Sind steigende Entnahmen enthalten?
Nein. Die monatliche Auszahlung bleibt konstant; Inflation wird hier nicht eingerechnet.
Mit diesen Themen weiterplanen
Eine gleichmäßige Verzinsung verdeckt mögliche Schwankungen. Die Reihenfolge von Renditen testen. Prüfe, wie dieselben Jahresrenditen in einer anderen Reihenfolge deine laufenden Entnahmen beeinflussen.
Für einen zeitlich abgegrenzten Teil des Vermögens können feste Laufzeiten interessant sein. Festgeldlaufzeiten für planbare Kapitalteile vergleichen. Achte bei einem Vergleich darauf, wann du das Geld wieder benötigst.