Ausfallrisiko: Bedeutung und Abgrenzung
Ausfallrisiko ist die Gefahr, dass ein Schuldner vereinbarte Zinsen oder Rückzahlungen nicht vollständig oder nicht rechtzeitig leistet. Es betrifft die wirtschaftliche Fähigkeit und Bereitschaft zur Erfüllung. Ein hoher versprochener Zins beseitigt dieses Risiko nicht.
Bezugsgrößen und praktische Anwendung
Für eine Modellbetrachtung werden manchmal Ausfallwahrscheinlichkeit, Forderungshöhe und Verlustquote im Ausfall kombiniert. Der so entstehende Erwartungswert ist ein statistischer Durchschnitt, kein sicherer persönlicher Verlustbetrag. Eine einzelne Anlage kann vollständig zurückgezahlt werden oder deutlich mehr als diesen Durchschnitt verlieren. Sicherheiten, Rang, Vertragsstruktur und wirtschaftliche Lage beeinflussen das Risiko. Ihre Wirkung darf nicht allein aus einer Werbeaussage abgeleitet werden.
Modellierter erwarteter Verlust = Forderung × angenommene Ausfallwahrscheinlichkeit × Verlustquote
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
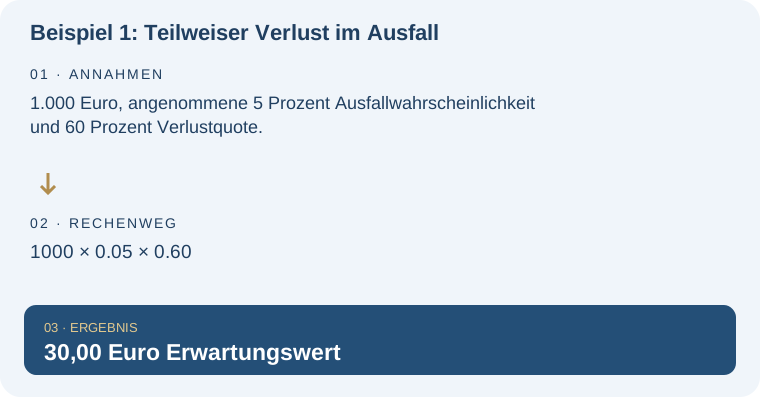
Beispiel 1: Teilweiser Verlust im Ausfall
1.000 Euro, angenommene 5 Prozent Ausfallwahrscheinlichkeit und 60 Prozent Verlustquote.
| Rechnung | Ergebnis |
|---|---|
| 1000 × 0.05 × 0.60 | 30,00 Euro Erwartungswert |
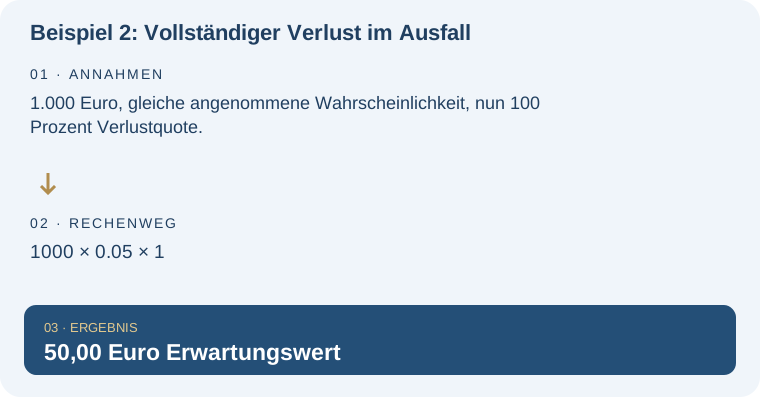
Beispiel 2: Vollständiger Verlust im Ausfall
1.000 Euro, gleiche angenommene Wahrscheinlichkeit, nun 100 Prozent Verlustquote.
| Rechnung | Ergebnis |
|---|---|
| 1000 × 0.05 × 1 | 50,00 Euro Erwartungswert |
Typische Missverständnisse und Grenzen
Die Wahrscheinlichkeiten und Verlustquoten unten sind frei gewählt und keine Bewertung eines Anbieters. Ein Totalverlust bleibt bei entsprechend riskanten Anlagen möglich. Teile notwendige Lebenshaltungsmittel nicht allein aufgrund einer hohen Zinsangabe als risikofreie Reserve ein.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Ausfallrisiko in der weiteren Planung: Renditerechner. Der Renditerechner kann Ergebnisse unter vorgegebenen Rückflüssen einordnen. Er schätzt keine Ausfallwahrscheinlichkeit.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Crowdinvesting: Was bedeuten Laufzeit und Ausfall für die Rückzahlung?. Diese Lexikonseite konzentriert sich dagegen auf: Rückzahlungsrisiko und Erwartungswert statt Projektlaufzeit.
Die Wahrscheinlichkeiten und Verlustquoten unten sind frei gewählt und keine Bewertung eines Anbieters. Bei Crowdinvesting müssen die vertragliche Anlageform und die Rückzahlungsrisiken zuerst verstanden sein. Crowdinvesting-Angebote mit Blick auf Struktur und Risiko ansehen – Thema Ausfallrisiko. Ein Angebotsvergleich ist kein Sicherheitsnachweis; versprochene Erträge können ausbleiben und Verluste bis zum Totalverlust sind möglich.
Häufige Fragen – direkt beantwortet
Ist der Erwartungswert eine Verlustobergrenze?
Nein. Er ist ein gewichteter Durchschnitt unter den Annahmen.
Gleicht ein höherer Zins das Risiko automatisch aus?
Nein. Er kann bei einem Ausfall selbst ausbleiben und ersetzt keine Prüfung der Rückzahlungsfähigkeit.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.