Was berechnet der Renditerechner?
Der Rechner vergleicht den Wert einer Anlage zu zwei Zeitpunkten. Aus Anfangs- und Endwert ergibt sich zunächst der Gewinn oder Verlust in Euro. Im Verhältnis zum Anfangswert entsteht daraus die Gesamtrendite für den vollständigen Zeitraum. Erst die zusätzliche Angabe der Laufzeit ermöglicht die annualisierte Rendite.
Diese Jahresrate wird häufig als CAGR bezeichnet: Compound Annual Growth Rate, also eine rechnerisch konstante jährliche Wachstumsrate mit Zinseszinseffekt. Sie beantwortet die Frage, welche gleichbleibende Jahresrate den Anfangswert über die angegebene Zeit genau in den Endwert verwandeln würde.
Drei Ergebnisse, drei unterschiedliche Aussagen
Ein Gewinn von 5.000 Euro beschreibt einen absoluten Betrag. 50 Prozent Gesamtrendite beschreibt diesen Gewinn im Verhältnis zu 10.000 Euro Anfangskapital. Eine annualisierte Rendite beschreibt zusätzlich die benötigte Zeit. Ohne die Laufzeit lässt sich deshalb aus der Gesamtrendite allein kein jährlicher Vergleich ableiten.
Die Voraussetzungen der Eingaben
Anfangswert und Endwert
Beide Werte müssen dieselbe Anlage und denselben Bewertungsumfang betreffen. Der Anfangswert muss positiv sein; ein Endwert von null ist möglich und entspricht vollständigem Verlust. Verwende keine Depotwerte mit späteren Einzahlungen, wenn du damit eine Anlagerendite ermitteln möchtest: Eingezahltes Geld wäre sonst fälschlich Teil des scheinbaren Gewinns.
Was gilt für Ausschüttungen?
Der Rechner setzt voraus, dass zwischenzeitlich kein Geld von außen hinzugefügt oder entnommen wurde. Werden Erträge innerhalb derselben Anlage wiederangelegt und sind sie vollständig im Endwert enthalten, bleiben sie Bestandteil der Wertentwicklung. Separat ausgezahlte und entnommene Ausschüttungen werden hingegen nicht automatisch berücksichtigt. Ihre Zeitpunkte und Beträge erfordern eine passende Zahlungsstromrechnung.
Laufzeit in Monaten
Zwölf Monate entsprechen einem Jahr, 120 Monate zehn Jahren. Für Bruchteile eines Jahres wird mit Monaten geteilt durch zwölf gerechnet. Der Rechner berücksichtigt keine konkreten Kalenderdaten oder unterschiedlichen Tageszahlen. Bei weniger als zwölf Monaten wird die Entwicklung rechnerisch auf ein Jahr hochgerechnet.
Kosten und Steuern
Es werden keine zusätzlichen Kosten oder Steuern geschätzt oder abgezogen. Die Aussage hängt davon ab, welche Anfangs- und Endwerte eingegeben werden. Kosten, die bereits innerhalb der erfassten Werte abgezogen wurden, wirken sich über diese Werte aus. Weitere außerhalb bezahlte Beträge sind hier nicht enthalten.
Die Formeln Schritt für Schritt
Gesamtrendite = (Endwert ÷ Anfangswert − 1) × 100
Jahre = Monate ÷ 12
Annualisierte Rendite = [(Endwert ÷ Anfangswert)1 / Jahre − 1] × 100
Die annualisierte Rendite verteilt den Wertzuwachs nicht einfach durch Division auf die Jahre. Sie berücksichtigt, dass sich eine konstante Rendite jedes Jahr auf den bereits veränderten Wert beziehen würde. Das ist derselbe Zinseszinseffekt, der bei der Vorwärtsrechnung aus einer angenommenen Jahresrendite einen Endwert erzeugt.
Eine Rückrechnung als Kontrolle
Anfangswert × (1 + annualisierte Rendite ÷ 100) hoch Jahre ergibt wieder den Endwert. Weil die Prozentanzeige gerundet ist, kann eine Rückrechnung mit dem sichtbaren Wert leicht abweichen. Intern wird mit ungerundeten Zwischenwerten gerechnet.
Null Endwert als Sonderfall
Bei vollständigem Verlust beträgt die Gesamtrendite minus 100 Prozent. Auch die Formel für die annualisierte Rendite ergibt formal minus 100 Prozent. Daraus lässt sich nicht ableiten, in welchem Jahr oder wie schnell der Verlust tatsächlich eingetreten ist.
Drei bebilderte Rechenbeispiele
Die Balken zeigen jeweils nur die beiden eingegebenen Werte. Zwischenzeitliche Schwankungen sind nicht bekannt und werden nicht als Kurve dargestellt.
50 Prozent Zuwachs über zehn Jahre
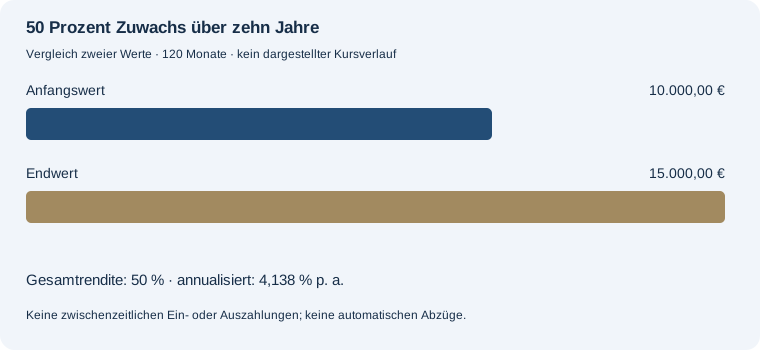
Aus 10.000,00 € werden in 120 Monaten 15.000,00 €. Das ergibt 5.000,00 € Gewinn beziehungsweise Verlust und 50 % Gesamtrendite. Die annualisierte Rendite beträgt 4,138 % pro Jahr.
Derselbe Zuwachs in fünf Jahren
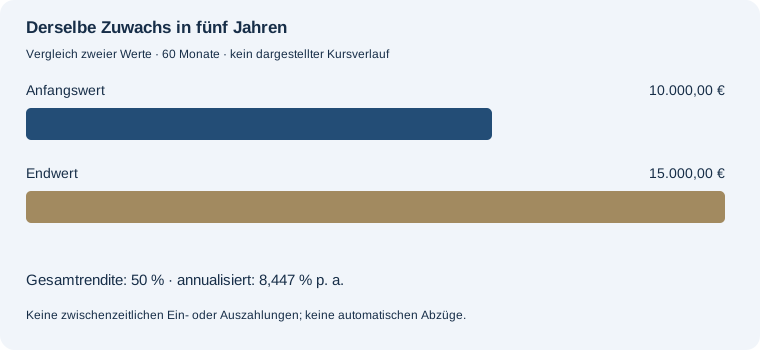
Aus 10.000,00 € werden in 60 Monaten 15.000,00 €. Das ergibt 5.000,00 € Gewinn beziehungsweise Verlust und 50 % Gesamtrendite. Die annualisierte Rendite beträgt 8,447 % pro Jahr.
20 Prozent Verlust über fünf Jahre
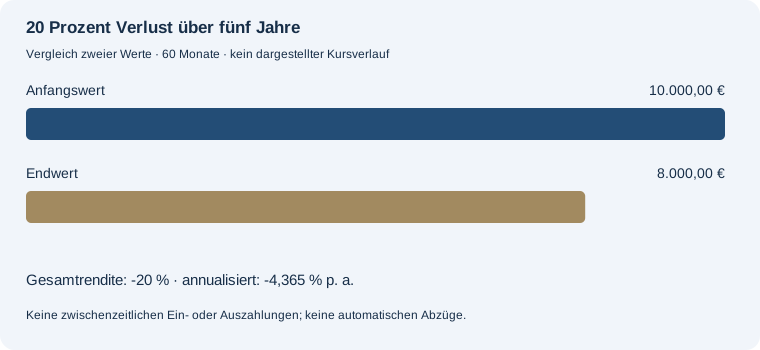
Aus 10.000,00 € werden in 60 Monaten 8.000,00 €. Das ergibt -2.000,00 € Gewinn beziehungsweise Verlust und -20 % Gesamtrendite. Die annualisierte Rendite beträgt -4,365 % pro Jahr.
Welche Fragen beantwortet CAGR nicht?
Die Jahresrate beschreibt weder das Risiko einer Anlage noch ihre tatsächlichen Gewinne und Verluste in einzelnen Jahren. Sehr unterschiedliche Verläufe können denselben Anfangs- und Endwert haben. Die Kennzahl allein reicht deshalb nicht aus, um Schwankungen oder zwischenzeitliche Verluste zu beurteilen.
Auch bei einem Sparplan oder bei mehreren Ein- und Auszahlungen ist eine reine Anfangs-Endwert-Rechnung nicht geeignet, um die Anlagerendite korrekt zu messen. Der Zeitpunkt jedes Geldflusses verändert die Zuordnung von Kapital und Ertrag. Der vorhandene Sparplanrechner berechnet stattdessen eine zukünftige Entwicklung aus einer vorgegebenen Renditeannahme; er ermittelt keine historische Rendite aus beliebigen Zahlungsströmen.
Inflation wird nicht automatisch herausgerechnet. Für die Kombination einer nominalen Jahresrendite mit einer Preisänderungsannahme steht der Realrenditerechner bereit. Eine historische Rendite ist außerdem keine Vorhersage zukünftiger Ergebnisse.
Häufige Fragen
Warum darf ich die Gesamtrendite nicht einfach durch die Jahre teilen?
Eine gleichbleibende jährliche Rendite wirkt auf den jeweils veränderten Wert. CAGR berücksichtigt diesen Zinseszinseffekt; die einfache Division tut das nicht.
Kann ich einen Endwert unter dem Anfangswert eingeben?
Ja. Der Rechner zeigt dann einen Verlust und eine negative Gesamtrendite sowie annualisierte Rendite.
Gilt der Rechner auch für Sparpläne?
Nicht für die Renditemessung eines Sparplans mit zusätzlichen Einzahlungen. Hier gilt die Annahme einer einzigen Anfangsanlage ohne weitere externe Geldflüsse.
Was bedeutet die Jahresrendite bei sechs Monaten Laufzeit?
Sie ist eine rechnerische Hochrechnung der Entwicklung auf ein Jahr. Sie sagt nicht voraus, dass sich das Ergebnis im nächsten Halbjahr wiederholt.
Weitere passende Rechner
Prozentangaben verstehen
Anlagekosten ergänzend untersuchen
Den heutigen Wert einer späteren Zahlung verstehen
Zinstreppenrechner für drei aufeinanderfolgende Jahre
Berechne drei aufeinanderfolgende Jahreszinssätze mit jährlicher Wiederanlage. Vergleiche Endwert, Jahresverlauf und geometrische Durchschnittsrendite.
Wie hoch ist die Rendite bei unregelmäßigen Ein- und Auszahlungen? →