Deckungssumme: Bedeutung und Abgrenzung
Die Deckungssumme bezeichnet eine vereinbarte Obergrenze des Versicherungsschutzes, insbesondere bei Haftpflichtversicherungen. Sie legt nicht automatisch fest, was bei jedem Schaden ausgezahlt wird. Zunächst muss ein versicherter Schaden nach den Vertragsbedingungen vorliegen.
Bezugsgrößen und praktische Anwendung
Achte darauf, ob eine Summe je Schadenfall, je Person, je Schadenart oder für ein Versicherungsjahr gilt. Untergrenzen für besondere Leistungen können deutlich niedriger sein als die hervorgehobene Gesamtsumme. Selbstbeteiligungen und Ausschlüsse wirken daneben. Für einen Tarifvergleich gehört deshalb die Leistungsbeschreibung zur Zahl. Eine hohe Deckungssumme hilft nicht, wenn das betreffende Risiko gar nicht eingeschlossen ist.
Vereinfachte gedeckte Leistung = kleinerer Betrag aus gedecktem Schaden und verfügbarer Deckungssumme
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
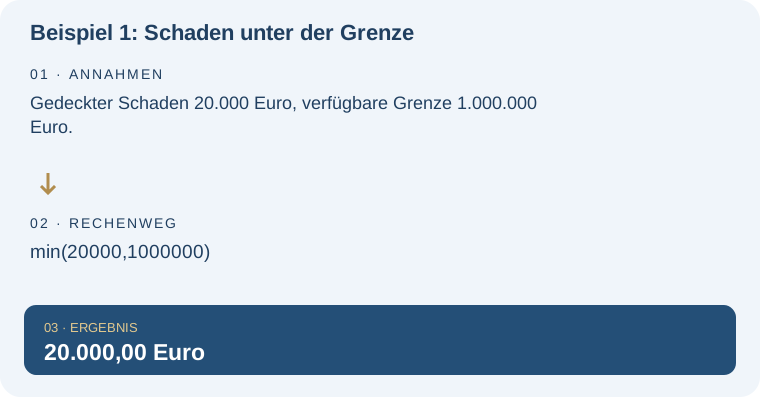
Beispiel 1: Schaden unter der Grenze
Gedeckter Schaden 20.000 Euro, verfügbare Grenze 1.000.000 Euro.
| Rechnung | Ergebnis |
|---|---|
| min(20000,1000000) | 20.000,00 Euro |
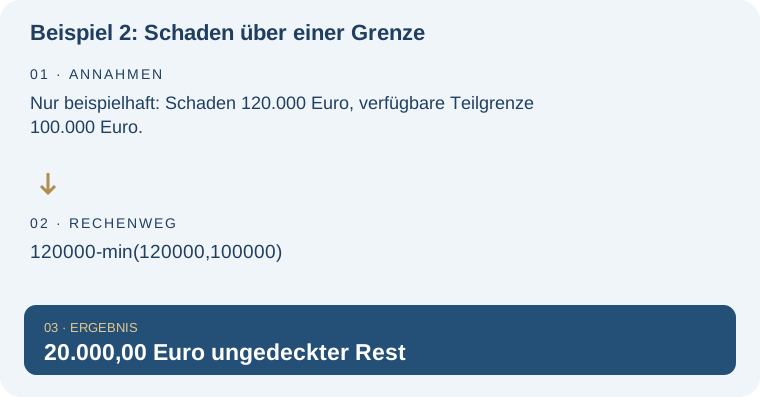
Beispiel 2: Schaden über einer Grenze
Nur beispielhaft: Schaden 120.000 Euro, verfügbare Teilgrenze 100.000 Euro.
| Rechnung | Ergebnis |
|---|---|
| 120000-min(120000,100000) | 20.000,00 Euro ungedeckter Rest |
Typische Missverständnisse und Grenzen
Die Beispiele unterstellen einen vollständig gedeckten Haftpflichtschaden, keine weiteren Grenzen und keinen Selbstbehalt. Sie zeigen lediglich die Wirkung einer vorgegebenen Obergrenze. Ob ein Anspruch überhaupt besteht, wird nicht berechnet.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Deckungssumme in der weiteren Planung: Haushaltsrechner. Der Budgetrechner hilft, Beiträge und mögliche Eigenanteile einzuplanen. Er entscheidet nicht über Versicherungsschutz oder eine konkrete Erstattung.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Privathaftpflichtversicherung – Konditionen richtig einordnen. Diese Lexikonseite konzentriert sich dagegen auf: Leistungsobergrenze statt vollständigem Tarifvergleich.
Die Beispiele unterstellen einen vollständig gedeckten Haftpflichtschaden, keine weiteren Grenzen und keinen Selbstbehalt. Leistungsgrenzen und ausgeschlossene Risiken sollten vor dem Beitragsvergleich geklärt sein. Privathaftpflicht nach Leistungsumfang vergleichen – Thema Deckungssumme. Prüfe die konkreten Bedingungen der Privathaftpflicht und die benötigte Absicherung deines Haushalts.
Häufige Fragen – direkt beantwortet
Ist Deckungssumme gleich Beitrag?
Nein. Der Beitrag ist der Preis des Vertrags; die Deckungssumme ist eine Leistungsgrenze.
Sind alle Schadenarten gleich hoch abgesichert?
Nicht zwingend. Besondere Teilgrenzen und Ausschlüsse stehen in den Bedingungen.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.