Versicherungssumme: Bedeutung und Abgrenzung
Die Versicherungssumme ist eine vertraglich festgelegte Größe des versicherten Werts oder der vorgesehenen Leistung. Ihre genaue Bedeutung hängt von der Versicherungsart ab. Bei einer Hausratbetrachtung ist wichtig, ob sie zum tatsächlich zu versichernden Bestand und zum vereinbarten Bewertungsmaßstab passt.
Bezugsgrößen und praktische Anwendung
Eine Bestandsaufnahme umfasst mehr als teure Einzelstücke. Möbel, Kleidung, Haushaltsgeräte und weitere Gegenstände können zusammen einen erheblichen Wert ergeben. Gebrauchtverkaufspreise und Wiederbeschaffungskosten sind unterschiedliche Maßstäbe. Prüfe zudem Grenzen für bestimmte Gegenstände, Wertschutz und Voraussetzungen eines Unterversicherungsverzichts. Änderungen durch größere Anschaffungen können Anlass sein, die Angaben zu überprüfen.
Erfasster Gesamtwert = Summe der nach demselben Maßstab bewerteten Gegenstandsgruppen
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Mehrere Gruppen zusammenrechnen
Möbel 20.000 Euro, Elektronik 8.000 Euro, übriger erfasster Hausrat 12.000 Euro.
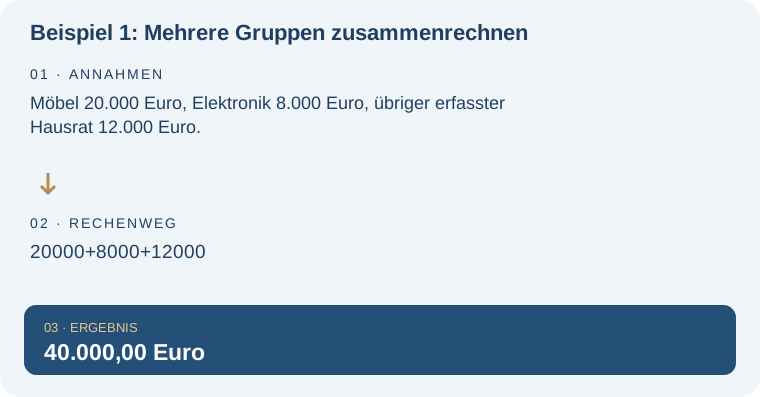
| Rechnung | Ergebnis |
|---|---|
| 20000+8000+12000 | 40.000,00 Euro |
Beispiel 2: Neue Anschaffung
Bisheriger erfasster Wert 40.000 Euro, zusätzliche Gegenstände 5.000 Euro.
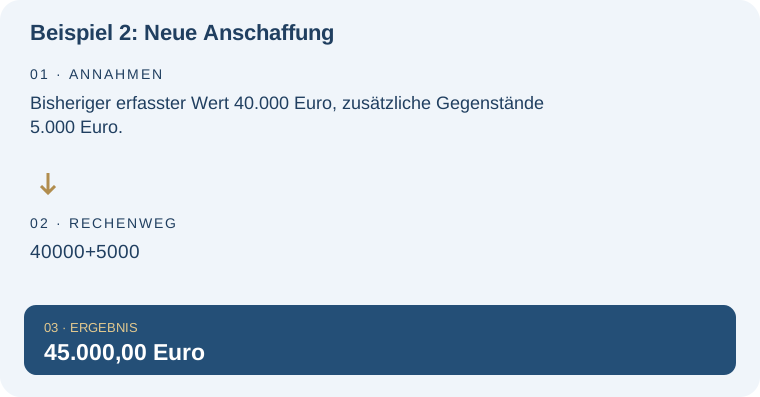
| Rechnung | Ergebnis |
|---|---|
| 40000+5000 | 45.000,00 Euro |
Typische Missverständnisse und Grenzen
Die Summe ist kein Versprechen einer pauschalen Auszahlung nach jedem Schaden. Versicherungsfall, Schadenhöhe und Bedingungen bleiben maßgeblich. Die Modellrechnung unten addiert vorgegebene Werte und enthält keine allgemeine Quadratmeterempfehlung.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Versicherungssumme in der weiteren Planung: Haushaltsrechner. Der Budgetrechner hilft, Beiträge und mögliche Eigenanteile einzuplanen. Er entscheidet nicht über Versicherungsschutz oder eine konkrete Erstattung.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Hausratversicherungsvergleich – Konditionen richtig einordnen. Diese Lexikonseite konzentriert sich dagegen auf: Wertbasis in der Sachversicherung statt Beitragstarife.
Die Summe ist kein Versprechen einer pauschalen Auszahlung nach jedem Schaden. Ein Hausratangebot sollte zu den versicherten Werten und den vereinbarten Gefahren passen. Hausratschutz mit passenden Summen vergleichen – Thema Versicherungssumme. Beachte besondere Entschädigungsgrenzen und die Voraussetzungen eines möglichen Unterversicherungsverzichts.
Häufige Fragen – direkt beantwortet
Kann ich Gebrauchtpreise aus einem Verkaufsportal übernehmen?
Nur wenn sie dem vertraglichen Bewertungsmaßstab entsprechen. Wiederbeschaffungswert und Verkaufserlös sind nicht dasselbe.
Zahlt der Versicherer immer die ganze Summe?
Nein. Die tatsächliche Leistung hängt vom versicherten Schaden und den Bedingungen ab.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.