Unterversicherung: Bedeutung und Abgrenzung
Unterversicherung kann vorliegen, wenn die Versicherungssumme erheblich unter dem maßgeblichen Versicherungswert liegt. In der Sachversicherung kann dies eine anteilige Kürzung der Leistung auslösen. Eine ausreichende Grenze für den einzelnen kleinen Schaden allein verhindert diese Wirkung nicht automatisch.
Bezugsgrößen und praktische Anwendung
§ 75 Versicherungsvertragsgesetz beschreibt die verhältnismäßige Leistung bei Unterversicherung. In einem vereinfachten Modell wird der Schaden mit dem Verhältnis von Versicherungssumme zu Versicherungswert multipliziert. Vertragsregelungen wie ein Unterversicherungsverzicht können die Einordnung verändern und haben eigene Voraussetzungen. Deshalb gehören aktuelle Bestandsangaben, Bewertungsmaßstab und die konkrete Klausel zusammen.
Modellleistung = gedeckter Schaden × Versicherungssumme / Versicherungswert
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
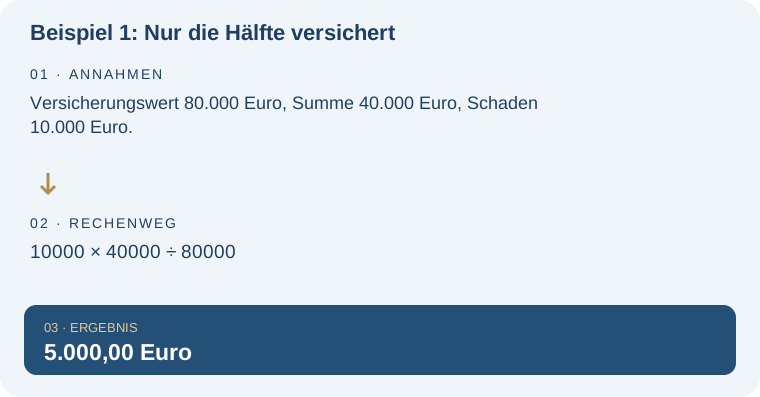
Beispiel 1: Nur die Hälfte versichert
Versicherungswert 80.000 Euro, Summe 40.000 Euro, Schaden 10.000 Euro.
| Rechnung | Ergebnis |
|---|---|
| 10000 × 40000 ÷ 80000 | 5.000,00 Euro |
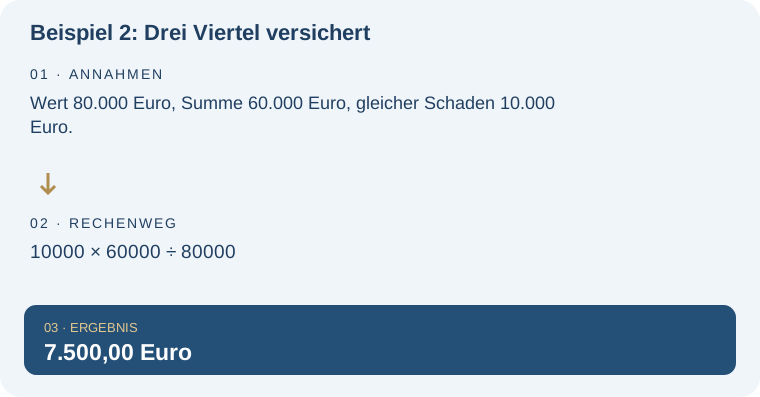
Beispiel 2: Drei Viertel versichert
Wert 80.000 Euro, Summe 60.000 Euro, gleicher Schaden 10.000 Euro.
| Rechnung | Ergebnis |
|---|---|
| 10000 × 60000 ÷ 80000 | 7.500,00 Euro |
Typische Missverständnisse und Grenzen
Die Beispielrechnung setzt die anteilige Kürzung ausdrücklich voraus. Sie ist kein automatisches Ergebnis für jeden Hausratvertrag und lässt Selbstbehalt sowie besondere Leistungsgrenzen weg. Ein Werbehinweis auf Unterversicherungsverzicht ersetzt nicht die Prüfung seiner Voraussetzungen.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Unterversicherung in der weiteren Planung: Haushaltsrechner. Der Budgetrechner hilft, Beiträge und mögliche Eigenanteile einzuplanen. Er entscheidet nicht über Versicherungsschutz oder eine konkrete Erstattung.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Hausratversicherungsvergleich – Konditionen richtig einordnen. Diese Lexikonseite konzentriert sich dagegen auf: Verhältnis von versichertem Wert und Versicherungssumme.
Die Beispielrechnung setzt die anteilige Kürzung ausdrücklich voraus. Ein Hausratangebot sollte zu den versicherten Werten und den vereinbarten Gefahren passen. Hausratschutz mit passenden Summen vergleichen – Thema Unterversicherung. Beachte besondere Entschädigungsgrenzen und die Voraussetzungen eines möglichen Unterversicherungsverzichts.
Häufige Fragen – direkt beantwortet
Kann ein kleiner Schaden betroffen sein?
Ja, wenn eine anteilige Kürzung wegen Unterversicherung greift.
Gilt die Rechnung trotz Unterversicherungsverzicht?
Nicht ohne Prüfung. Ein wirksam anwendbarer Verzicht kann die Behandlung ändern.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.