Leistungsausschluss: Bedeutung und Abgrenzung
Ein Leistungsausschluss nimmt bestimmte Sachverhalte aus dem Versicherungsschutz heraus. Er betrifft die Frage, ob ein Risiko überhaupt gedeckt ist. Das unterscheidet ihn von Selbstbeteiligung, Wartezeit und maximaler Versicherungssumme.
Bezugsgrößen und praktische Anwendung
Für den Vergleich solltest du die für deinen Bedarf wesentlichen Risiken konkret benennen. Prüfe dann, ob sie eingeschlossen, nur unter Voraussetzungen versichert oder ausgeschlossen sind. Eine allgemeine Produktbezeichnung reicht dafür nicht aus. Auch besondere Erweiterungen können enger definiert sein, als ihre Kurzbeschreibung vermuten lässt. Die wirtschaftliche Bedeutung eines Ausschlusses hängt von möglichen Schadenhöhen und deiner Fähigkeit ab, diese selbst zu tragen.
Selbst zu tragender ausgeschlossener Betrag = Schaden des nicht gedeckten Risikos
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Ausgeschlossenes Risiko
Ein Schaden über 2.000 Euro wird im Modell als vollständig ausgeschlossen vorausgesetzt.
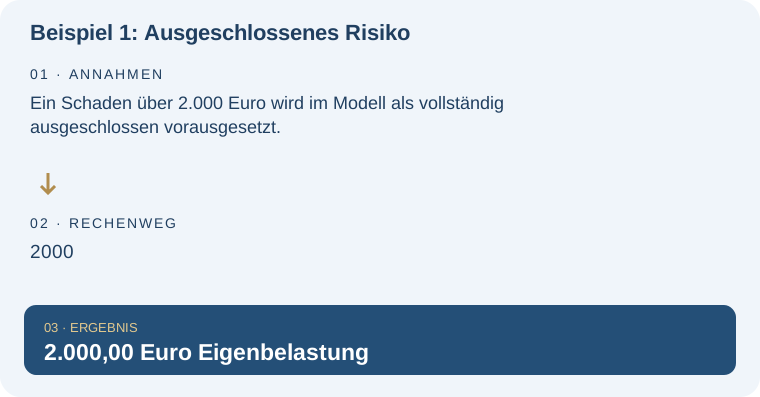
| Rechnung | Ergebnis |
|---|---|
| 2000 | 2.000,00 Euro Eigenbelastung |
Beispiel 2: Beitrag gegen Deckungslücke
Ein billigerer Tarif spart 40 Euro jährlich; ein angenommener ausgeschlossener Schaden beträgt 2.000 Euro.
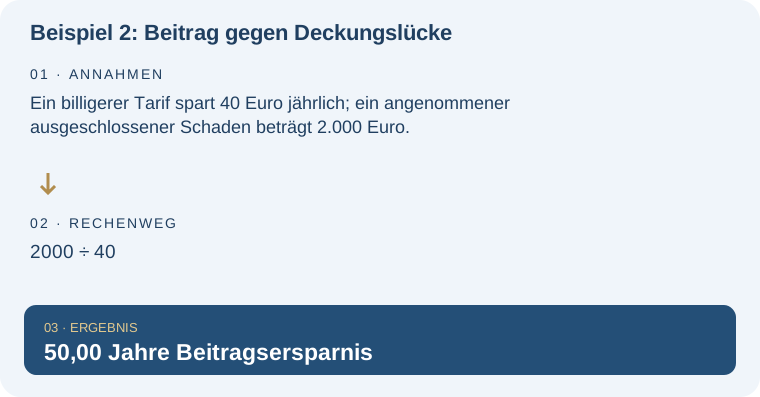
| Rechnung | Ergebnis |
|---|---|
| 2000 ÷ 40 | 50,00 Jahre Beitragsersparnis |
Typische Missverständnisse und Grenzen
Ein niedriger Beitrag gleicht eine wichtige Deckungslücke nicht automatisch aus. Die Beispiele verwenden ausdrücklich bereits als ausgeschlossen oder gedeckt eingeordnete Beträge. Sie legen keine Vertragsklausel aus und entscheiden keinen realen Schadenfall.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Leistungsausschluss in der weiteren Planung: Haushaltsrechner. Der Budgetrechner hilft, Beiträge und mögliche Eigenanteile einzuplanen. Er entscheidet nicht über Versicherungsschutz oder eine konkrete Erstattung.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Privathaftpflichtversicherung – Konditionen richtig einordnen. Diese Lexikonseite konzentriert sich dagegen auf: Nicht versicherte Tatbestände von Summengrenzen unterscheiden.
Ein niedriger Beitrag gleicht eine wichtige Deckungslücke nicht automatisch aus. Leistungsgrenzen und ausgeschlossene Risiken sollten vor dem Beitragsvergleich geklärt sein. Privathaftpflicht nach Leistungsumfang vergleichen – Thema Leistungsausschluss. Prüfe die konkreten Bedingungen der Privathaftpflicht und die benötigte Absicherung deines Haushalts.
Häufige Fragen – direkt beantwortet
Ist ein Ausschluss eine Selbstbeteiligung?
Nein. Bei Selbstbeteiligung ist das Risiko grundsätzlich gedeckt, aber ein vereinbarter Anteil bleibt selbst zu tragen.
Reicht die Überschrift einer Leistungsübersicht?
Für wichtige Risiken sollten auch Definitionen, Voraussetzungen und Ausschlüsse in den Bedingungen geprüft werden.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.