Selbstbeteiligung: Bedeutung und Abgrenzung
Eine Selbstbeteiligung ist der Anteil eines grundsätzlich versicherten Schadens, den du selbst trägst. Sie kann als fester Betrag, als Prozentsatz oder als Kombination vereinbart sein. Zusätzlich ist entscheidend, ob sie je Schaden, Behandlung, Person oder Versicherungsjahr gilt.
Bezugsgrößen und praktische Anwendung
Eine geringere Prämie mit höherem Selbstbehalt verlagert einen Teil des Risikos in das eigene Budget. Rechne deshalb nicht nur einen großen Schaden, sondern auch mehrere kleinere Ereignisse. Bei prozentualen Modellen können Mindest- und Höchstbeträge hinzukommen. Für eine Rücklage zählt, welche Eigenbelastung gleichzeitig oder innerhalb eines Jahres auftreten kann. Die Tarifbedingungen bestimmen die Reihenfolge von Quote, Grenzen und weiteren Kürzungen.
Bei fester Selbstbeteiligung: Eigenanteil = kleinerer Betrag aus Schaden und Selbstbehalt
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
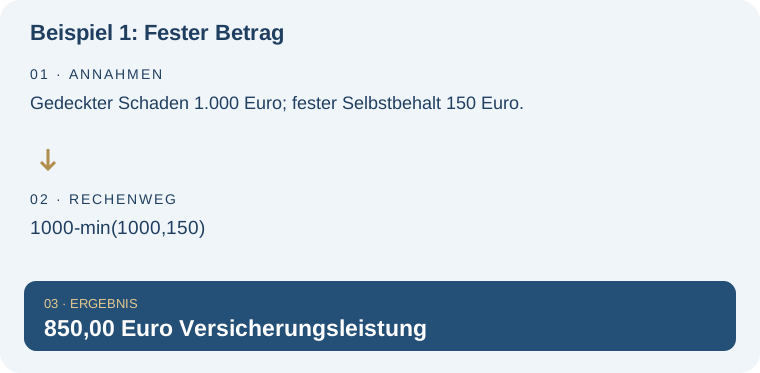
Beispiel 1: Fester Betrag
Gedeckter Schaden 1.000 Euro; fester Selbstbehalt 150 Euro.
| Rechnung | Ergebnis |
|---|---|
| 1000-min(1000,150) | 850,00 Euro Versicherungsleistung |
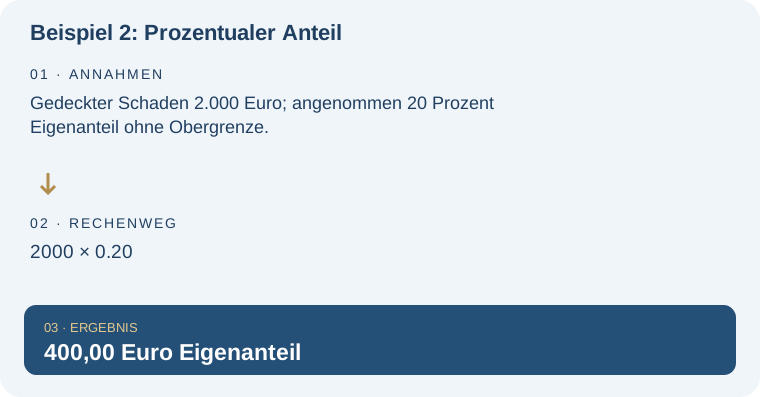
Beispiel 2: Prozentualer Anteil
Gedeckter Schaden 2.000 Euro; angenommen 20 Prozent Eigenanteil ohne Obergrenze.
| Rechnung | Ergebnis |
|---|---|
| 2000 × 0.20 | 400,00 Euro Eigenanteil |
Typische Missverständnisse und Grenzen
Die Beispiele behandeln jeweils genau eine vereinfachte Selbstbeteiligungsregel ohne zusätzliche Leistungsgrenzen. Unterschiedliche Regeln dürfen nicht beliebig miteinander kombiniert werden. Eine jährliche Beitragsersparnis ist zudem kein sicherer Gewinn, wenn im selben Jahr höhere Eigenanteile entstehen.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Selbstbeteiligung in der weiteren Planung: Notgroschenrechner. Der Budgetrechner hilft, Beiträge und mögliche Eigenanteile einzuplanen. Er entscheidet nicht über Versicherungsschutz oder eine konkrete Erstattung.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Tierarztkosten: Welche Rücklage braucht der Selbstbehalt?. Diese Lexikonseite konzentriert sich dagegen auf: Allgemeine Mechanik über Versicherungsarten hinweg.
Die Beispiele behandeln jeweils genau eine vereinfachte Selbstbeteiligungsregel ohne zusätzliche Leistungsgrenzen. Bei Tierarztkosten kann eine wiederkehrende Eigenbeteiligung die benötigte Reserve verändern. Tierkrankenversicherungen mit Selbstbehalt vergleichen – Thema Selbstbeteiligung. Prüfe im Tarifvergleich, ob der Selbstbehalt je Rechnung, Behandlung oder Jahr wirkt und welche weiteren Grenzen gelten.
Ein Rechtsschutzvergleich beginnt mit den Lebensbereichen, die du absichern möchtest. Erst danach sind Beitrag und Selbstbeteiligung sinnvoll vergleichbar. Rechtsschutzvergleich: Bausteine, Selbstbehalt und Wartezeit. Für die persönliche Vorbereitung findest du dort auch einen ausführlichen Ratgeber mit eigenen Beispielen.
Häufige Fragen – direkt beantwortet
Fällt der Selbstbehalt nur einmal pro Jahr an?
Nur wenn dies so vereinbart ist. Eine Regel je Schaden kann mehrfach wirken.
Ist ein höherer Selbstbehalt immer günstiger?
Der Beitrag kann niedriger sein, die gesamte persönliche Belastung aber bei Schäden höher.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.