Versunkene Kosten: Bedeutung und Abgrenzung
Versunkene Kosten sind bereits entstandene Ausgaben, die sich durch die heutige Entscheidung nicht mehr zurückholen lassen. Sie erklären die Vergangenheit, sollten aber eine neue Entscheidung nicht allein bestimmen. Entscheidend ist, welche künftigen Zahlungen und Vorteile sich noch verändern lassen.
Bezugsgrößen und praktische Anwendung
Bei einem ungenutzten Kurs kann die bezahlte Gebühr unwiederbringlich sein. Fahrtkosten und zusätzliche Zeit sind dagegen noch vermeidbar. Prüfe zuerst Rückerstattung, Kündigung, Verkauf und Übertragbarkeit: Ein erzielbarer Verkaufserlös ist keine versunkene Größe. Stelle dann nur die noch unterschiedlichen Zukunftsfolgen gegenüber. Dieses Vorgehen bedeutet nicht, einen Vertrag zu ignorieren; weiter bestehende Zahlungspflichten gehören ausdrücklich in die Zukunftsrechnung.
Zusätzliche Belastung = künftig vermeidbare Ausgaben − künftig erreichbare Rückflüsse
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Kurs trotz Desinteresse besuchen
Die alte Kursgebühr ist nicht erstattbar. Zehn weitere Fahrten kosten je 12 Euro.
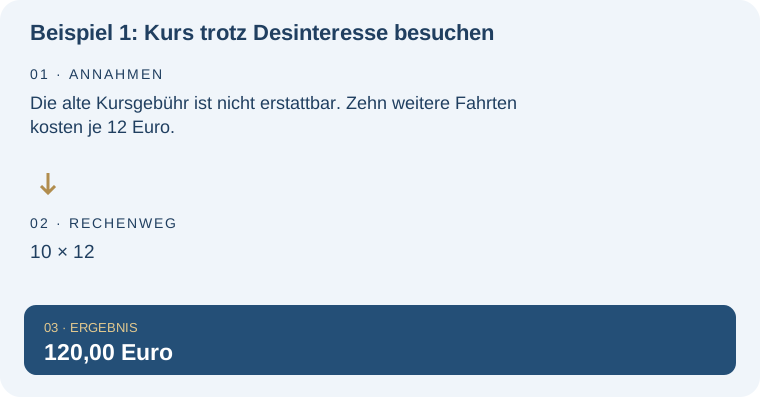
| Rechnung | Ergebnis |
|---|---|
| 10 × 12 | 120,00 Euro |
Beispiel 2: Verkauf statt Aufbewahren
Ein Gerät kann jetzt für 180 Euro verkauft werden. Aufbewahrung verursacht weitere 40 Euro.
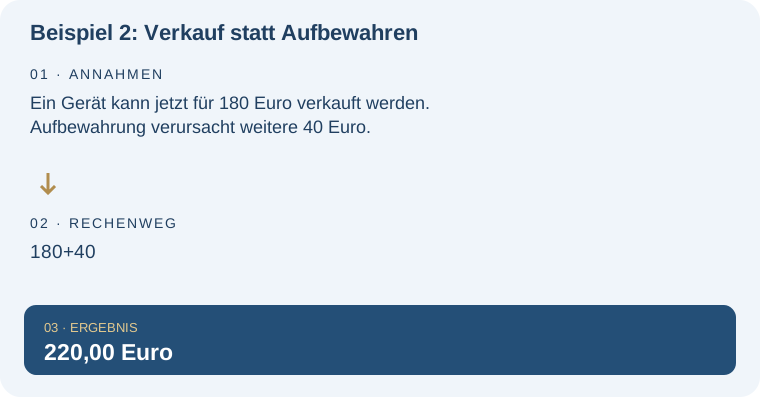
| Rechnung | Ergebnis |
|---|---|
| 180+40 | 220,00 Euro |
Typische Missverständnisse und Grenzen
Nicht jeder bereits gezahlte Betrag ist endgültig verloren. Eine rückzahlbare Kaution oder ein verkäuflicher Gegenstand hat weiterhin einen Wert. Umgekehrt werden weitere Ausgaben nicht dadurch sinnvoll, dass zuvor schon viel bezahlt wurde.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Versunkene Kosten in der weiteren Planung: Kosten pro Nutzung einer Anschaffung berechnen. Verteile Kaufpreis und laufende Kosten abzüglich eines erwarteten Verkaufserlöses auf die geplanten Nutzungen.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Jahrespreis und tatsächliche Abo-Nutzung vergleichen. Diese Lexikonseite konzentriert sich dagegen auf: Zukünftige Entscheidungen von nicht rückholbaren Ausgaben trennen.
Häufige Fragen – direkt beantwortet
Ist Weitermachen grundsätzlich falsch?
Nein. Wenn der zukünftige Nutzen größer als die noch anfallenden Kosten ist, kann Weitermachen sinnvoll sein.
Gehört eine Kündigungsgebühr dazu?
Ja, wenn sie durch die heutige Entscheidung entsteht. Sie ist dann eine zukünftige und keine versunkene Ausgabe.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.