Die Einheit der Nutzung festlegen
Eine Nutzung kann etwa eine Fahrt, ein Arbeitstag oder ein Geräteeinsatz sein. Lege die Einheit vor dem Vergleich fest und verwende sie für alle Alternativen gleich. Eine hohe Anzahl kurzer Einsätze und eine geringe Anzahl ganzer Nutzungstage können sonst kaum sinnvoll gegenübergestellt werden.
Laufende Ausgaben auf die Haltedauer beziehen
Die eingegebenen Jahreskosten fallen in jedem geplanten Jahr in gleicher Höhe an. Für vier Jahre werden sie viermal angesetzt. Kleinere Wartungsrechnungen lassen sich dafür zu einem Jahresmittel zusammenfassen. Der Kaufpreis fließt einmal zu Beginn und der angenommene Verkaufserlös einmal am Ende in die Rechnung ein.
Nutzungshäufigkeit als Stellgröße
Bleiben Kosten und Haltedauer gleich, verdoppeln sich die Kosten je Einsatz bei halbierter Nutzungshäufigkeit. Vergleiche den Wert mit einer tatsächlich verfügbaren Miete pro Einsatz, wenn du zwischen Kaufen und gelegentlichem Ausleihen entscheidest. Für diesen Vergleich müssen etwa Transport und verbrauchsabhängige Kosten auf beiden Seiten gleich behandelt werden.
So wird gerechnet
Kosten je Nutzung = (Kaufpreis + Jahreskosten × Jahre − Verkaufserlös) / (Jahre × Nutzungen pro Jahr).
Der angenommene Verkauf erfolgt am Ende. Ein negativer Nettobetrag entsteht bei einem Verkaufserlös über allen erfassten Ausgaben.
Drei bebilderte Beispielrechnungen
Regelmäßige Nutzung
| Kaufpreis | 900 € |
|---|---|
| Verkaufserlös am Ende | 180 € |
| Laufende Kosten pro Jahr | 60 € |
| Nutzungsdauer | 4 Jahre |
| Nutzungen pro Jahr | 30 Einsätze |
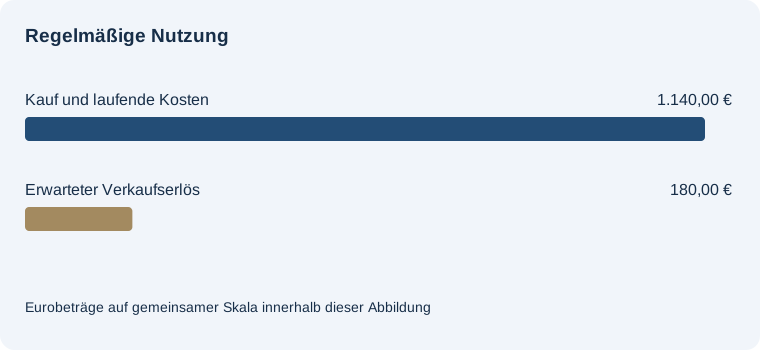
Nettokosten je Nutzung: 8,00 €
Gesamtkosten nach Verkauf: 960,00 €. Laufende Kosten über die Nutzungszeit: 240,00 €. Nutzungen insgesamt: 120.
Der angenommene Verkauf erfolgt am Ende. Ein negativer Nettobetrag entsteht bei einem Verkaufserlös über allen erfassten Ausgaben.
Halb so häufig genutzt
| Kaufpreis | 900 € |
|---|---|
| Verkaufserlös am Ende | 180 € |
| Laufende Kosten pro Jahr | 60 € |
| Nutzungsdauer | 4 Jahre |
| Nutzungen pro Jahr | 15 Einsätze |
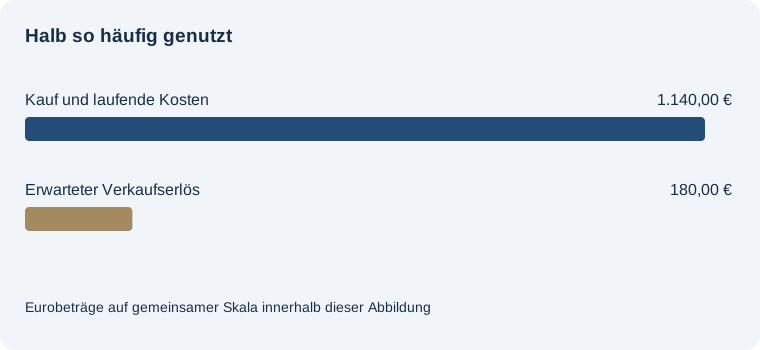
Nettokosten je Nutzung: 16,00 €
Gesamtkosten nach Verkauf: 960,00 €. Laufende Kosten über die Nutzungszeit: 240,00 €. Nutzungen insgesamt: 60.
Der angenommene Verkauf erfolgt am Ende. Ein negativer Nettobetrag entsteht bei einem Verkaufserlös über allen erfassten Ausgaben.
Kein Verkaufserlös
| Kaufpreis | 900 € |
|---|---|
| Verkaufserlös am Ende | 0 € |
| Laufende Kosten pro Jahr | 60 € |
| Nutzungsdauer | 4 Jahre |
| Nutzungen pro Jahr | 30 Einsätze |
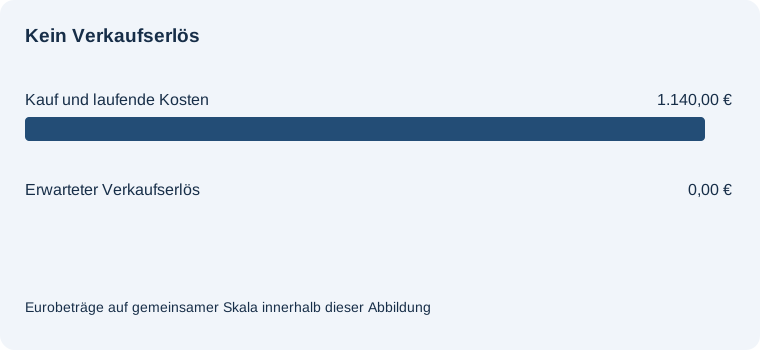
Nettokosten je Nutzung: 9,50 €
Gesamtkosten nach Verkauf: 1.140,00 €. Laufende Kosten über die Nutzungszeit: 240,00 €. Nutzungen insgesamt: 120.
Der angenommene Verkauf erfolgt am Ende. Ein negativer Nettobetrag entsteht bei einem Verkaufserlös über allen erfassten Ausgaben.
Häufige Fragen
Wie wird der Restwert erfasst?
Trage den erwarteten Verkaufserlös am Ende der gesamten Nutzungszeit ein.
Was bedeutet ein negativer Kostenwert?
Der eingegebene Verkaufserlös übersteigt Kaufpreis und laufende Kosten zusammen.
Welche Nutzungszahl wird benötigt?
Die erwartete Zahl der Einsätze pro Jahr, bei konstant angenommener Häufigkeit.