Nur den ungedeckten laufenden Bedarf überbrücken
Von den monatlichen Ausgaben werden die weiter verfügbaren Einnahmen abgezogen. Nur eine positive Lücke wird mit der selbst gewählten Monatszahl multipliziert. Hinzu kommen einmalige Zahlungen und dein zusätzlicher Puffer.
Das Modell macht keine allgemeine Empfehlung für eine bestimmte Zahl von Monatsausgaben. Der erforderliche Betrag hängt davon ab, welches Szenario du untersuchen möchtest und welche Einnahmen darin tatsächlich bestehen bleiben.
Verfügbarkeit vom Vermögenswert unterscheiden
Bereits verfügbare liquide Mittel reduzieren den noch aufzubauenden Betrag. Immobilienwerte oder vertraglich gebundene Anlagen sind nicht automatisch sofort verfügbar und sollten hier nicht unbesehen eingetragen werden.
Das Ergebnis enthält keine Verzinsung. Es geht um den heute benötigten Betrag zur Zahlung der geplanten Ausgaben. Wenn mehrere Zwecke denselben Euro beanspruchen, muss der Betrag einer dieser Verwendungen eindeutig zugeordnet werden.
Rechenweg und Annahmen
Selbst gewählte Überbrückungsdauer und Puffer; keine pauschale Empfehlung. Bereits verfügbare liquide Mittel werden einmal angerechnet, gebundenes Vermögen nicht.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Monatliche Ausgaben im betrachteten Szenario | 2400 € |
|---|---|
| Weiter verfügbare monatliche Einnahmen | 1800 € |
| Zeitraum | 6 Monate |
| Absehbare einmalige Zahlungen | 5000 € |
| Zusätzlicher frei gewählter Puffer | 3000 € |
| Bereits verfügbare liquide Mittel | 7000 € |
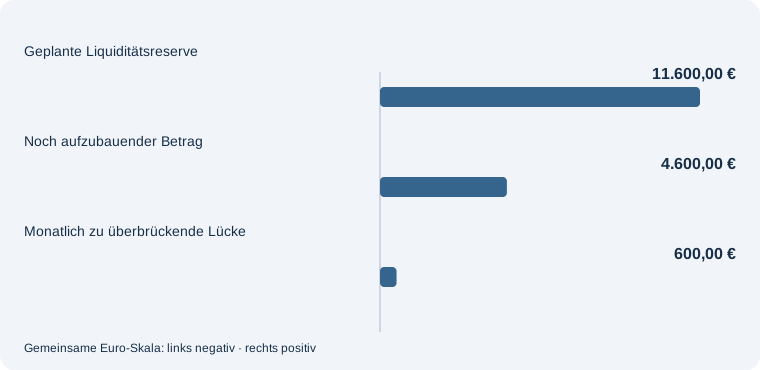
Selbst gewählte Überbrückungsdauer und Puffer; keine pauschale Empfehlung. Bereits verfügbare liquide Mittel werden einmal angerechnet, gebundenes Vermögen nicht.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Zeitraum: 12 Monate. Die übrigen Angaben bleiben gleich.
| Monatliche Ausgaben im betrachteten Szenario | 2400 € |
|---|---|
| Weiter verfügbare monatliche Einnahmen | 1800 € |
| Zeitraum | 12 Monate |
| Absehbare einmalige Zahlungen | 5000 € |
| Zusätzlicher frei gewählter Puffer | 3000 € |
| Bereits verfügbare liquide Mittel | 7000 € |
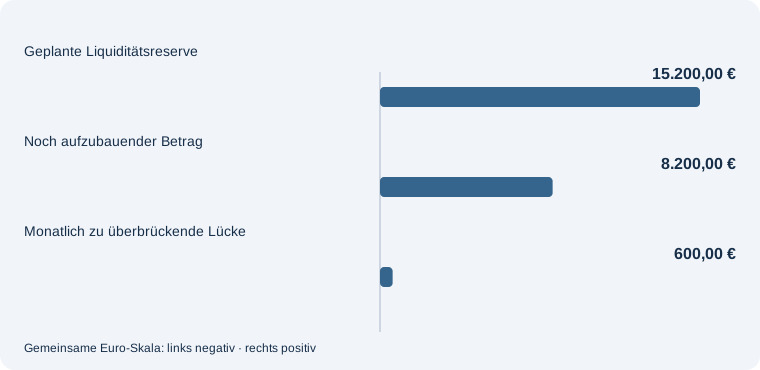
Selbst gewählte Überbrückungsdauer und Puffer; keine pauschale Empfehlung. Bereits verfügbare liquide Mittel werden einmal angerechnet, gebundenes Vermögen nicht.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Weiter verfügbare monatliche Einnahmen: 2400 €. Die übrigen Angaben bleiben gleich.
| Monatliche Ausgaben im betrachteten Szenario | 2400 € |
|---|---|
| Weiter verfügbare monatliche Einnahmen | 2400 € |
| Zeitraum | 6 Monate |
| Absehbare einmalige Zahlungen | 5000 € |
| Zusätzlicher frei gewählter Puffer | 3000 € |
| Bereits verfügbare liquide Mittel | 7000 € |
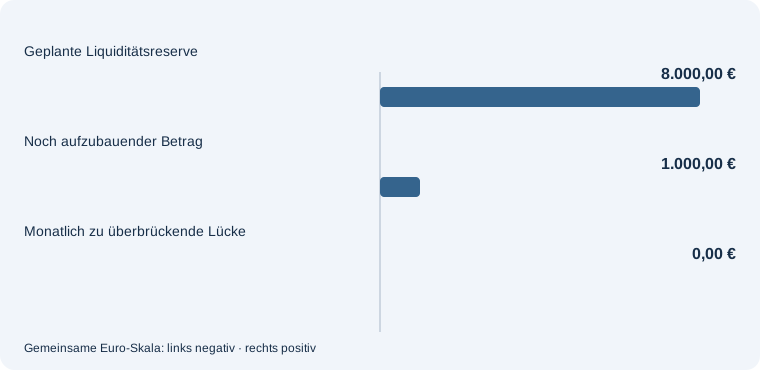
Selbst gewählte Überbrückungsdauer und Puffer; keine pauschale Empfehlung. Bereits verfügbare liquide Mittel werden einmal angerechnet, gebundenes Vermögen nicht.
Häufige Fragen – direkt beantwortet
Empfiehlt der Rechner eine feste Reservehöhe?
Nein. Dauer, Sonderausgaben und Puffer bestimmst du selbst.
Warum werden laufende Einnahmen abgezogen?
Sie decken einen Teil der Ausgaben bereits ab, sofern sie im gewählten Szenario weiterhin verfügbar sind.
Zählt mein gesamtes Vermögen als liquide Mittel?
Nein. Hier gehören nur tatsächlich rechtzeitig verfügbare und nicht anderweitig gebundene Beträge hinein.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Eine Liquiditätsreserve für den Ruhestand aufstellen. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Bei kurzfristig benötigten Mitteln spielt die Verfügbarkeit eine zentrale Rolle. Verfügbare Rücklagen mit Tagesgeldangeboten vergleichen. Prüfe Zinsbedingungen und Zugriffsmöglichkeiten anhand deines geplanten Reservebetrags.
Eine sofortige Reserve kann Teil einer längeren Entnahmeplanung sein. Größere Zahlungen im langfristigen Plan einordnen. Untersuche zusätzlich, wie eine Sonderausgabe das später verbleibende Kapital verändert.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.