Mit eigenen Zahlen wird die Planung greifbar. Liquiditätsreserve im Ruhestand: Einen eigenen Puffer planen. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Das Auslöseszenario benennen
Plane beispielsweise eine größere Reparatur oder einige Monate erhöhter Ausgaben. Lege fest, welche Einnahmen in diesem Fall weiter fließen. Ohne ein konkretes Szenario kann ein scheinbar hoher Kontostand ausreichender wirken, als er tatsächlich ist.
Bekannte Zahlungen vom zusätzlichen Puffer trennen
Eine schon absehbare Rechnung ist kein unbestimmter Notfall. Erfasse sie als Sonderausgabe und halte den zusätzlichen Puffer getrennt. So lässt sich später erkennen, ob Geld nach Bezahlung der Rechnung wieder aufgefüllt werden soll.
Die Reserve organisatorisch abgrenzen
Notiere, welcher Kontobestand für welchen Zweck vorgesehen ist. Ein Vergleich von Anlageangeboten sollte dabei auch Auszahlungsmöglichkeiten und Laufzeiten einbeziehen. Entscheidend ist, ob die Mittel rechtzeitig zur Verfügung stehen, nicht allein der ausgewiesene Zinssatz.
Die Rechnung nachvollziehen
Reservebedarf = max(0, Ausgaben − weiterlaufende Einnahmen) × Monate + Sonderausgaben + zusätzlicher Puffer.
Selbst gewählte Überbrückungsdauer und Puffer; keine pauschale Empfehlung. Bereits verfügbare liquide Mittel werden einmal angerechnet, gebundenes Vermögen nicht.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Monatliche Ausgaben im betrachteten Szenario | 2400 € |
|---|---|
| Weiter verfügbare monatliche Einnahmen | 1800 € |
| Zeitraum | 6 Monate |
| Absehbare einmalige Zahlungen | 5000 € |
| Zusätzlicher frei gewählter Puffer | 3000 € |
| Bereits verfügbare liquide Mittel | 7000 € |
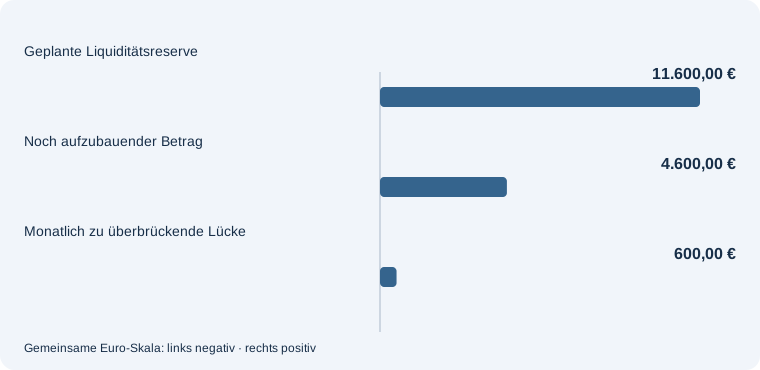
Selbst gewählte Überbrückungsdauer und Puffer; keine pauschale Empfehlung. Bereits verfügbare liquide Mittel werden einmal angerechnet, gebundenes Vermögen nicht.
Diese Annahmen im Liquiditätsreserve im Ruhestand selbst verändern.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Weiter verfügbare monatliche Einnahmen: 2400 €. Die übrigen Angaben bleiben gleich.
| Monatliche Ausgaben im betrachteten Szenario | 2400 € |
|---|---|
| Weiter verfügbare monatliche Einnahmen | 2400 € |
| Zeitraum | 6 Monate |
| Absehbare einmalige Zahlungen | 5000 € |
| Zusätzlicher frei gewählter Puffer | 3000 € |
| Bereits verfügbare liquide Mittel | 7000 € |
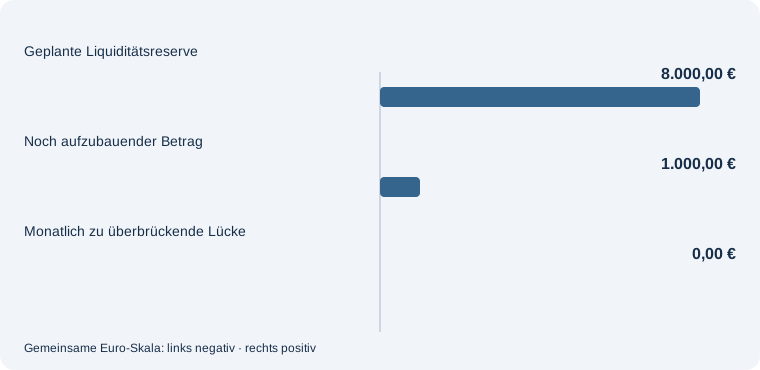
Selbst gewählte Überbrückungsdauer und Puffer; keine pauschale Empfehlung. Bereits verfügbare liquide Mittel werden einmal angerechnet, gebundenes Vermögen nicht.
Diese Annahmen im Liquiditätsreserve im Ruhestand selbst verändern.
Häufige Fragen – direkt beantwortet
Empfiehlt der Rechner eine feste Reservehöhe?
Nein. Dauer, Sonderausgaben und Puffer bestimmst du selbst.
Warum werden laufende Einnahmen abgezogen?
Sie decken einen Teil der Ausgaben bereits ab, sofern sie im gewählten Szenario weiterhin verfügbar sind.
Zählt mein gesamtes Vermögen als liquide Mittel?
Nein. Hier gehören nur tatsächlich rechtzeitig verfügbare und nicht anderweitig gebundene Beträge hinein.
Mit diesen Themen weiterplanen
Bei kurzfristig benötigten Mitteln spielt die Verfügbarkeit eine zentrale Rolle. Verfügbare Rücklagen mit Tagesgeldangeboten vergleichen. Prüfe Zinsbedingungen und Zugriffsmöglichkeiten anhand deines geplanten Reservebetrags.
Eine sofortige Reserve kann Teil einer längeren Entnahmeplanung sein. Größere Zahlungen im langfristigen Plan einordnen. Untersuche zusätzlich, wie eine Sonderausgabe das später verbleibende Kapital verändert.