Regelmäßige und einmalige Ausgaben verbinden
Die laufende Auszahlung beginnt im ersten Monat. Zusätzlich wird am Ende des gewählten Monats die Sonderausgabe fällig. Ein Fahrzeug, eine größere Reparatur oder ein Umzug lässt sich so als eigener Zahlungstermin untersuchen.
Die Kostensteigerung wirkt auf die regelmäßige Entnahme. Die Sonderausgabe wird als bereits für ihren Fälligkeitstermin geschätzter Betrag eingegeben und deshalb nicht nochmals erhöht.
Ungedeckte Zahlungen werden sichtbar
Sobald das verfügbare Kapital eine fällige Zahlung nicht vollständig deckt, erscheint eine Finanzierungslücke. Das Modell erzeugt daraus keinen stillschweigenden Kredit. Es summiert die nicht finanzierten Ausgaben getrennt.
Die Vergleichsrechnung ohne Sonderausgabe nutzt dieselben übrigen Angaben. Der Unterschied zeigt deshalb auch entgangene spätere Erträge auf den zusätzlich entnommenen Betrag.
Rechenweg und Annahmen
Sonderausgabe am Ende des gewählten Monats; laufende Entnahmen steigen monatlich gemäß Inflationsannahme. Fehlbeträge werden separat ausgewiesen, nicht als Kredit weiterverzinst.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Startkapital | 150000 € |
|---|---|
| Anfängliche Monatsentnahme | 650 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
| Jährliche Steigerung der Ausgaben | 2 % |
| Einmalige Sonderausgabe | 20000 € |
| Monat der Sonderausgabe | 60 Monat |
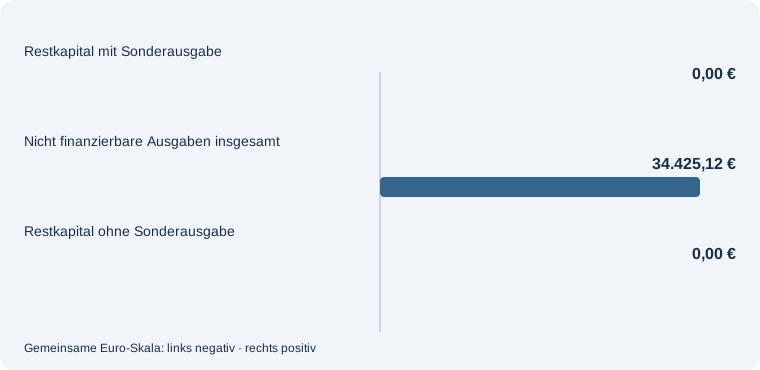
Sonderausgabe am Ende des gewählten Monats; laufende Entnahmen steigen monatlich gemäß Inflationsannahme. Fehlbeträge werden separat ausgewiesen, nicht als Kredit weiterverzinst.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Einmalige Sonderausgabe: 40000 €. Die übrigen Angaben bleiben gleich.
| Startkapital | 150000 € |
|---|---|
| Anfängliche Monatsentnahme | 650 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
| Jährliche Steigerung der Ausgaben | 2 % |
| Einmalige Sonderausgabe | 40000 € |
| Monat der Sonderausgabe | 60 Monat |
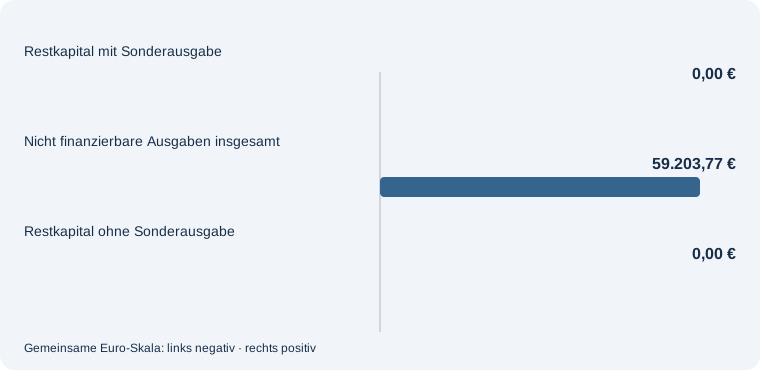
Sonderausgabe am Ende des gewählten Monats; laufende Entnahmen steigen monatlich gemäß Inflationsannahme. Fehlbeträge werden separat ausgewiesen, nicht als Kredit weiterverzinst.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Monat der Sonderausgabe: 180 Monat. Die übrigen Angaben bleiben gleich.
| Startkapital | 150000 € |
|---|---|
| Anfängliche Monatsentnahme | 650 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
| Jährliche Steigerung der Ausgaben | 2 % |
| Einmalige Sonderausgabe | 20000 € |
| Monat der Sonderausgabe | 180 Monat |
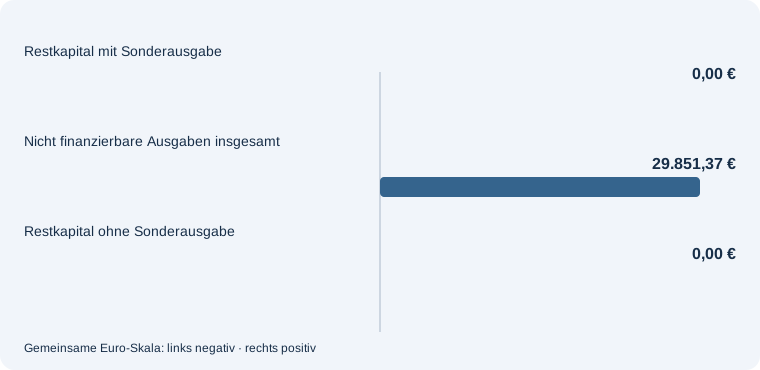
Sonderausgabe am Ende des gewählten Monats; laufende Entnahmen steigen monatlich gemäß Inflationsannahme. Fehlbeträge werden separat ausgewiesen, nicht als Kredit weiterverzinst.
Häufige Fragen – direkt beantwortet
Steigt die Sonderausgabe mit der Inflation?
Nein. Trage den erwarteten Betrag zum Fälligkeitstermin ein.
Was bedeuten offene Ausgaben?
Das sind fällige Beträge, die das modellierte Kapital nicht mehr finanzieren konnte.
Kann der Zahlmonat außerhalb der Laufzeit liegen?
Nein. Der Rechner verlangt einen Monat innerhalb des betrachteten Zeitraums.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Große Ausgaben im Entnahmeplan vorbereiten. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Eine große Ausgabe sollte nicht erst am Zahlungstag in der Planung erscheinen. Eine Reserve für absehbare Zahlungen abgrenzen. Bestimme den dafür benötigten liquiden Anteil unabhängig vom langfristigen Vermögen.
Zum Einstieg hilft eine einfache Entnahmerechnung. Die laufende Auszahlung ohne Sonderfall planen. Bestimme zunächst eine tragfähige Grundauszahlung, bevor du zusätzliche Ausgaben hinzufügst.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.