Was berechnet der Sparzielrechner?
Du kennst den gewünschten Geldbetrag und den Zeitraum, möchtest aber wissen, welche monatliche Sparrate dafür erforderlich wäre. Der Rechner löst diese Frage rückwärts. Er berücksichtigt vorhandenes Startkapital und die von dir angenommene Verzinsung.
Die Rate wird so ermittelt, dass das Ziel am Ende der gewählten Laufzeit unter den Modellannahmen erreicht wird. Der Betrag wird auf volle Cent aufgerundet. Dadurch kann das Endguthaben etwas über dem Ziel liegen. Diese kleine Differenz ist im Verlauf nachvollziehbar.
Vergleiche sie mit dem verfügbaren Haushaltsbudget. Falls sie zu hoch ist, kannst du einen längeren Zeitraum oder einen anderen Zielbetrag durchrechnen.
Die vier Eingaben
Zielbetrag
Trage den Betrag ein, den du am Ende bereitstellen möchtest. Das Ziel wird als nominaler Geldbetrag behandelt. Wenn sich der Preis einer geplanten Anschaffung bis dahin verändert, muss auch dein Zielbetrag entsprechend angepasst werden.
Startkapital
Berücksichtige nur Geld, das du diesem Ziel tatsächlich zuordnen möchtest. Eine bereits für Notfälle oder andere Ausgaben reservierte Summe sollte nicht mehrfach in unterschiedlichen Plänen verwendet werden.
Zinsannahme und Zeitraum
Der Jahreszins wird in einen gleichwertigen Monatszins umgerechnet und bleibt im gesamten Modell konstant. Die Zeit wird in vollen Monaten angegeben. Für eine Rechnung ohne erwarteten Ertrag setzt du den Zinssatz auf null.
Deine benötigte Sparrate ist jetzt berechnet. Erfasse im persönlichen Sparziel mit Fortschrittsetappen deine tatsächlichen Einzahlungen und sieh, wie weit du schon gekommen bist.
So entsteht die notwendige Sparrate
Rate = [Ziel − Startkapital × (1 + r)n] ÷ [((1 + r)n − 1) ÷ r]
Das n steht für die Zahl der Monate. Zuerst wird berechnet, wie weit das vorhandene Kapital unter der Zinsannahme bis zum Zieltermin wachsen würde. Den verbleibenden Betrag müssen die monatlichen Einzahlungen einschließlich ihres eigenen Ertrags aufbauen.
Der Sonderfall ohne Zinsen
Negative Raten werden auf null gesetzt. Ist das Ziel bereits durch vorhandenes Kapital erreicht, sind keine zusätzlichen Einzahlungen nötig. Würde das Startkapital erst durch die angenommene Verzinsung ausreichend wachsen, wird dies gesondert erläutert. Die Zinsannahme bleibt dabei eine Annahme.
Drei Planungssituationen
Die folgenden Werte sind frei gewählte Annahmen. Die Abbildungen und Rechenergebnisse verwenden dieselbe Berechnung wie der Rechner.
Ohne Zinsertrag zum Ziel
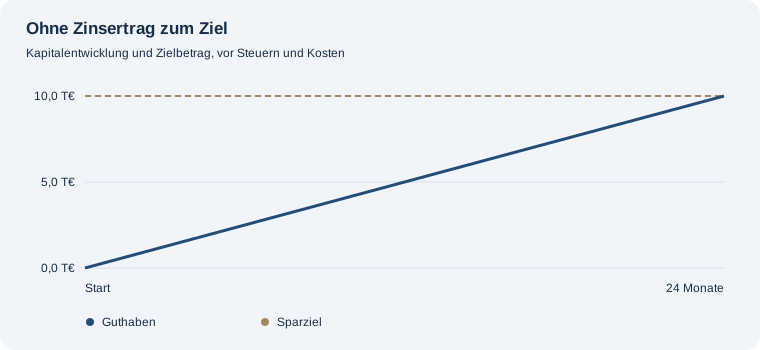
Für 10.000,00 € Zielkapital in 24 Monaten bei 0,00 € Startkapital und 0 % angenommener Jahresverzinsung ergibt sich eine auf Cent aufgerundete Monatsrate von 416,67 €. Das Endguthaben beträgt im Modell 10.000,08 €.
Startkapital und Zinsen berücksichtigen
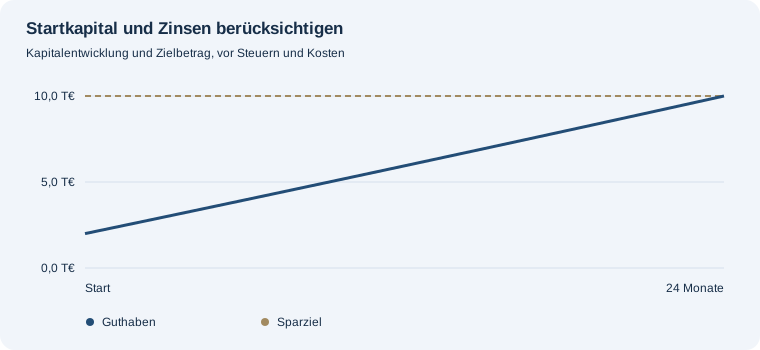
Für 10.000,00 € Zielkapital in 24 Monaten bei 2.000,00 € Startkapital und 3 % angenommener Jahresverzinsung ergibt sich eine auf Cent aufgerundete Monatsrate von 319,05 €. Das Endguthaben beträgt im Modell 10.000,15 €.
Mehr Zeit für dasselbe Ziel
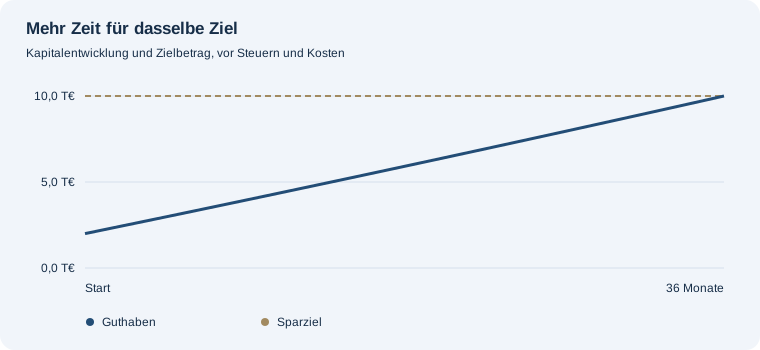
Für 10.000,00 € Zielkapital in 36 Monaten bei 2.000,00 € Startkapital und 3 % angenommener Jahresverzinsung ergibt sich eine auf Cent aufgerundete Monatsrate von 207,85 €. Das Endguthaben beträgt im Modell 10.000,21 €.
Was die Planung nicht vorhersagt
Die Rechnung bildet ausschließlich deine Eingaben ab. Sie berücksichtigt keine persönlichen Einkommensrisiken, zukünftigen Preisänderungen oder spontanen Entnahmen. Prüfe deshalb, ob die verwendeten Beträge und Zeiträume zu deinem Alltag passen.
Eine berechnete Zinsentwicklung ist keine Garantie. Steuern, Gebühren und Inflation werden nicht abgezogen. Wenn du ausschließlich mit deinen Einzahlungen planen möchtest, verwende eine Zinsannahme von null. Der Notgroschenrechner rechnet grundsätzlich ohne Zinsen.
Häufige Fragen
Warum wird die Rate aufgerundet?
Eine auf volle Cent abgerundete Rate könnte knapp unter dem rechnerisch erforderlichen Betrag liegen. Das Aufrunden stellt im Modell sicher, dass das Ziel erreicht wird.
Was bedeutet eine Sparrate von null?
Entweder ist das Ziel bereits erreicht oder das Startkapital würde unter der gewählten Zinsannahme bis zum Zieltermin ausreichend wachsen. Der Rechner unterscheidet diese Fälle.
Kann ich die Rate im Verlauf verändern?
Diese Version verwendet eine konstante monatliche Rate. Für geänderte Raten kannst du einen neuen Plan mit dem dann vorhandenen Guthaben beginnen.
Deine Planung vertiefen
Ertrag und Kaufkraft einordnen
Nach dem Vermögensaufbau
Alternative Sparpläne untersuchen
Sparbeträge im Verhältnis zum Einkommen betrachten
Sparpausenrechner: Wirkung einer Einzahlungspause
Berechne, wie eine zeitlich begrenzte Pause der Sparraten dein Endvermögen verändert. Das bereits vorhandene Kapital bleibt während der Pause angelegt.
Zielrendite eines Sparplans berechnen
Welche konstante Jahresrendite wäre nötig, um mit Anfangskapital und monatlichen Einzahlungen dein Ziel zu erreichen? Der Rechner löst diese Frage innerhalb eines ausdrücklich begrenzten Suchbereichs.
Endfälliges Darlehen mit Schlusszahlung berechnen
Berechne monatliche Zinszahlungen und die vollständige Kapitalrückzahlung am Laufzeitende. Vergleiche die Zinskosten mit einem laufend getilgten Annuitätendarlehen.