Das Wichtigste in Kürze
- Gib jedem Ziel einen konkreten Betrag und einen eigenen Zweck.
- Trenne geplante Ausgaben von einer frei verfügbaren Reserve.
- Verwende vorhandenes Geld nicht gleichzeitig für mehrere Ziele.
- Prüfe Rate und Zeitraum anhand deines Haushaltsbudgets.
Für ein kurzfristiges Sparziel ist entscheidend, wann du an dein Guthaben kommst. Vergleiche Tagesgeldkonten für kurzfristige Sparziele, wenn der Auszahlungstermin noch offen ist.
1. Was soll dein Geld ermöglichen?
Eine geplante Anschaffung hat meist einen anderen Zweck als eine Reserve für ungeplante Ausgaben. Für eine Anschaffung kannst du einen Zielbetrag und einen gewünschten Zeitpunkt festlegen. Eine Reserve wird dagegen so geplant, dass sie für das von dir betrachtete Szenario verfügbar bleibt.
Wenn du mehrere Ziele gleichzeitig verfolgst, hilft eine getrennte Übersicht. Weise vorhandenes Kapital und künftige Sparraten eindeutig zu. Sonst kann dieselbe Summe auf dem Papier mehrfach ausreichen, obwohl sie tatsächlich nur einmal vorhanden ist.
| Planung | Ausgangspunkt |
|---|---|
| Geplante Anschaffung | Zielbetrag und gewünschter Zeitraum |
| Regelmäßige Jahresausgabe | Betrag und Monate bis zur Fälligkeit |
| Reserve | Gewähltes Ausgabenszenario und bereits verfügbare Mittel |
Ein Sparziel lässt sich über den monatlichen Beitrag anpassen. Vergleiche im Was-wäre-wenn-Rechner deine Ausgangslage mit einer zusätzlichen monatlichen Zahlung: Ein Sparziel mit verschiedenen Monatsbeträgen planen.
2. Welche Sparleistung ist verfügbar?
Erfasse zunächst Einnahmen, laufende Ausgaben, Jahresrechnungen und bestehende Verpflichtungen. Der verbleibende Betrag kann nicht automatisch für jedes Ziel gleichzeitig verwendet werden. Entscheide, welcher Teil welchem Zweck zugeordnet werden soll.
Wenn im Haushaltsrechner bereits eine Sparrate als Rücklage enthalten ist, ziehe sie in einer weiteren Planung nicht versehentlich noch einmal ab. Umgekehrt dürfen bekannte künftige Ausgaben nicht vollständig verschwinden, nur weil ihre Zahlung noch einige Monate entfernt ist.
Mit dem tatsächlichen Budget beginnen
Ordne monatliche und jährliche Ausgaben ein, bevor du eine Sparrate festlegst.
Ein klarer Zweck hilft dir, Rücklagen getrennt vom laufenden Budget zu betrachten. Erfasse dafür deine tatsächlichen Einzahlungen manuell im Sparziel: Aus deiner Planung ein persönliches Sparziel machen.
3. Ziel und Zeitraum in eine Rate übersetzen
Stehen Zielbetrag und Termin fest, kannst du die erforderliche Sparrate berechnen. Ein vorhandener Anfangsbetrag reduziert die noch aufzubauende Summe. Zinsen können den Verlauf im Modell beeinflussen; sie sollten als ausdrücklich gewählte Annahme erkennbar bleiben.
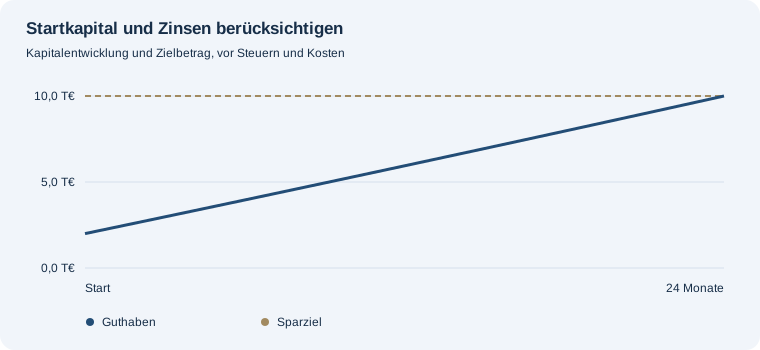
Im Beispiel führen 2.000 € Startkapital und eine Monatsrate von 319,05 € unter der gewählten Zinsannahme nach 24 Monaten zum Ziel. Passt diese Rate nicht ins Budget, kannst du einen längeren Zeitraum oder einen anderen Zielbetrag vergleichen.
Wenn die Rate bereits feststeht
Dann kehrst du die Frage um: Wie lange dauert es mit diesem monatlichen Betrag? Der Spardauerrechner sucht den ersten ausreichenden Monatsendstand. Ein kleiner Überschuss am Ende kann dadurch entstehen, dass die letzte Rate vollständig eingezahlt wird.
Rate oder Zeitraum berechnen
Wähle die Größe, die in deinem Plan noch offen ist.
4. Eine Reserve als eigenen Zweck behandeln
Für eine vereinfachte Reserveplanung kannst du notwendige Monatsausgaben mit einem frei gewählten Zeitraum multiplizieren. Das macht die Annahmen sichtbar. Es liefert aber keine automatisch passende Summe für jede Lebenssituation.
Bei 1.800 € notwendigen Ausgaben und einem gewählten Faktor von drei Monaten ergibt sich ein Ziel von 5.400 €. Sind dafür bereits 1.000 € vorhanden, fehlen noch 4.400 €. Ohne Verzinsung dauert der Aufbau mit 200 € monatlich 22 Monate.
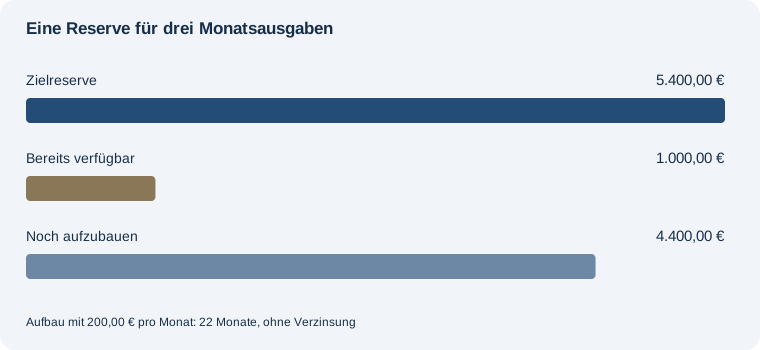
Eine bereits zweckgebundene Summe zählt nicht automatisch auch als frei verfügbare Reserve. Überlege außerdem, ob das gewählte Szenario laufende Ausgaben, einzelne unerwartete Zahlungen oder beides abdecken soll. Der Monatsfaktor bildet diese Unterschiede nur vereinfacht ab.
5. Den Plan regelmäßig mit der Realität abgleichen
Ein Sparplan ist kein unveränderlicher Vertrag mit der Zukunft. Wenn sich Einnahmen, Ausgaben, Zielpreise oder Prioritäten ändern, solltest du die Rechnung anpassen. Starte dann mit dem tatsächlich vorhandenen Guthaben und dem noch verbleibenden Zeitraum.
Vergleiche auch eine Variante ohne Zinsertrag. So erkennst du, welcher Teil deines Ziels durch eigene Einzahlungen getragen wird. Eine höhere angenommene Verzinsung sollte nicht lediglich dazu dienen, eine sonst unpassende Rate rechnerisch passend erscheinen zu lassen.
- Mein Zielbetrag und Zweck sind klar beschrieben.
- Startkapital wird keinem anderen Ziel gleichzeitig zugerechnet.
- Die gesamte geplante Sparleistung passt zum Haushaltsbudget.
- Zinsannahmen sind ausdrücklich als Annahmen erkennbar.
- Ich habe Jahreskosten und eine gewählte Reserve berücksichtigt.
- Bei wesentlichen Veränderungen rechne ich den Plan neu.
Häufige Fragen
Kann ich mehrere Sparziele parallel verfolgen?
Ja. Teile dein verfügbares Kapital und deine monatliche Sparleistung dafür nachvollziehbar auf. Die Summe der Raten muss zu deinem gesamten Budget passen.
Ist die Reserve dasselbe wie Geld für einen geplanten Urlaub?
Die Zwecke unterscheiden sich. Geplante Ausgaben sollten nicht zugleich als frei verfügbare Notfallreserve gezählt werden.
Warum wird mit unveränderten Preisen gerechnet?
Die Rechner verwenden nominale Zielbeträge. Mögliche Preisänderungen musst du in deiner Zielannahme gesondert berücksichtigen.
Deine nächsten Rechenschritte
Grundlage der Beispiele
Alle Beträge und Zeiträume sind Modellannahmen. Der Sparzielrechner verwendet monatliche Einzahlungen am Monatsende. Die Reserveplanung verwendet Monatsausgaben mal einen selbst gewählten Faktor und rechnet ohne Zinsen. Kosten, Steuern und Inflation sind nicht enthalten.
Sparbeträge im Verhältnis zum Einkommen betrachten
10.000 € Startkapital, monatlich 200 € und zehn Jahre bei angenommenen 5 % Jahresrendite.
Mit diesen Beispielwerten rechnen →