Den persönlichen Rechtsschutzbedarf strukturieren
Gehe deinen Alltag durch: Wohnen, Arbeit, Mobilität und private Verträge. Notiere je Bereich, welche Folgen ein größerer Konflikt für dein Budget hätte. Dabei geht es nicht um die Behauptung, dass jeder Konflikt versicherbar ist. Die Liste beschreibt zunächst nur, wo du Unterstützung benötigen könntest. Erst im nächsten Schritt prüfst du, welche Leistungen ein konkreter Vertrag bietet.
Beziehe andere Personen im Haushalt ausdrücklich ein. Wer soll geschützt sein und in welcher Eigenschaft? Ein Haushaltsmitglied mit einer eigenen selbstständigen Tätigkeit kann andere Fragen auslösen als eine mitversicherte angestellte Person. Schreibe solche Unterschiede auf, statt aus einer gemeinsamen Adresse automatisch denselben Schutz abzuleiten.
Vorhandene Mitgliedschaften und Hilfen erfassen
Prüfe, ob du bereits über eine Gewerkschaft, einen Mieterverein oder andere Mitgliedschaften bestimmte Beratung oder Unterstützung erhalten kannst. Halte den tatsächlichen Umfang fest. Eine Mitgliedschaft ist nicht pauschal gleichwertig mit einer Versicherung; ebenso wenig sollte eine vorhandene Leistung bei der Planung übersehen werden. Frage nach Voraussetzungen und Grenzen, wenn die Unterlagen unklar sind.
Lege eine kleine Bestandsübersicht an: Anbieter oder Organisation, geschützter Bereich, betroffene Personen und erreichbare Ansprechpartner. Das verhindert, dass du dieselbe Leistung mehrfach bezahlst oder eine nur vermutete Absicherung einplanst. Bei einem akuten Konflikt sollte die verfügbare Hilfe konkret geklärt werden; ein neu abgeschlossener Vertrag löst das bestehende Problem gewöhnlich nicht.
Den zeitlichen Verlauf eines Konflikts dokumentieren
Bewahre Schreiben, Vertragsunterlagen und Datumsangaben geordnet auf. Wenn ein Versicherer den Beginn eines Falls prüft, ist eine nachvollziehbare zeitliche Abfolge hilfreich. Trenne den ersten auslösenden Vorgang vom Zeitpunkt, zu dem dir die Tragweite bewusst wurde. Ein eigener Vermerk sollte klar als Erinnerung gekennzeichnet sein und ein Originaldokument nicht ersetzen.
Ändere Datumsangaben nicht, um einen Fall in eine gewünschte Versicherungsperiode einzuordnen. Für die Frage, welcher Vertrag zuständig sein könnte, sind die tatsächlichen Umstände maßgeblich. Bei einem Wechsel kannst du die Unterlagen beider Verträge bereithalten. Die Beurteilung eines konkreten Falls geht über eine allgemeine Bedarfsübersicht hinaus.
Eigenanteil und Rücklage zusammen planen
Wähle einen Selbstbehalt, den du im vereinbarten Fall aus verfügbaren Mitteln tragen könntest. Eine niedrige Prämie hilft wenig, wenn der nötige Eigenanteil dann nicht bezahlbar ist. Lege den Betrag gegebenenfalls innerhalb deiner allgemeinen Reserve gedanklich fest, ohne dieselben Mittel mehrfach vollständig zu verplanen. Unsere Beispiele zeigen nur mögliche Zahlungsbelastungen.
Die Zahl möglicher Fälle ist unsicher. Rechne deshalb nicht mit einem festen jährlichen Erstattungsgewinn, sondern mit mehreren Belastungssituationen. Ein Jahr ohne Leistung sieht anders aus als ein Jahr mit zwei getrennten Fällen. Ob tatsächlich zwei Selbstbehalte anfallen, ergibt sich aus dem Vertrag und der Einordnung der Fälle; im Rechenbeispiel ist es eine ausdrückliche Annahme.
Unterlagen für eine Deckungsanfrage vorbereiten
Eine übersichtliche Anfrage enthält den Sachverhalt, relevante Termine und die vorhandenen Dokumente. Stelle zunächst klar, welche Unterstützung du benötigst. Leite keine vertraulichen Unterlagen unnötig an unbeteiligte Stellen weiter. Notiere, wann du welche Antwort erhalten hast und ob noch Informationen nachgereicht werden sollen.
Unterscheide eine allgemeine telefonische Auskunft von einer konkreten Zusage zur Kostenübernahme. Frage nach, wenn Bedingungen oder Höchstbeträge unverständlich bleiben. Vereinbare mit einer beauftragten Kanzlei, welche Kostenfragen vorab zu klären sind. Der Leitfaden kann den Ablauf strukturieren, aber keine Deckungsentscheidung für deinen Einzelfall treffen.
Rechtsschutz und Haftpflicht nicht verwechseln
Beide Versicherungsarten betreffen mögliche Konflikte, erfüllen aber unterschiedliche Aufgaben. Prüfe bei einer gegen dich gerichteten Schadenersatzforderung zunächst die Zuständigkeit einer vorhandenen Haftpflichtversicherung. Ein Rechtsschutzpaket sollte nicht allein deshalb gekauft werden, weil jede Forderung vermeintlich einen eigenen Rechtsschutzfall auslöst. Der verlinkte Haftpflichtbereich erläutert die eigenständige Absicherung.
Bewerte deine Versicherungen gemeinsam, ohne ihre Leistungen zu vermischen. Eine Liste der Zuständigkeiten ist oft hilfreicher als eine bloße Liste der Beiträge. Wenn sich ein Sachverhalt nicht eindeutig zuordnen lässt, frage die zuständigen Stellen mit vollständigen Angaben. Verbindliche Zusagen und die Bedingungen sind aussagekräftiger als eine allgemeine Produktbeschreibung.
Zwei bebilderte Rechenbeispiele
Die folgenden Zahlen sind frei gewählte Modellannahmen. Sie zeigen den Rechenweg und sind keine Anbieterpreise, Leistungszusagen oder individuellen Empfehlungen.
Reserve für einen Selbstbehalt
Eine Reserve von 900 Euro soll einen angenommenen Eigenanteil von 300 Euro auffangen.
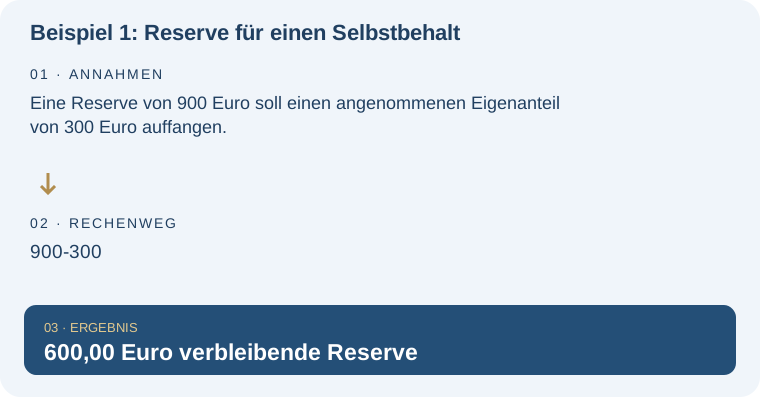
Die Rechnung beschreibt verfügbare Mittel nach einem angenommenen Fall. Sie bewertet weder den Vertrag noch andere mögliche Ausgaben.
Zwei getrennte gedeckte Fälle
Modell: 220 Euro Jahresbeitrag und zweimal 200 Euro Selbstbeteiligung.
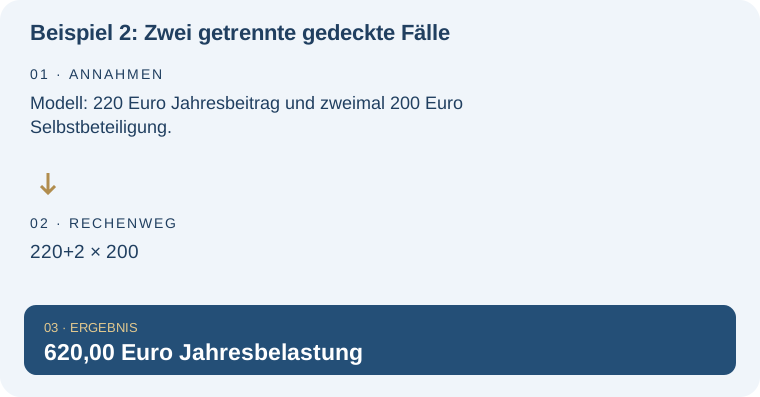
Es wird ausdrücklich angenommen, dass zwei getrennte Selbstbehalte anfallen. Die tatsächliche Einordnung richtet sich nach dem Vertrag.
Deine Unterlagen- und Entscheidungscheckliste
Halte zu jedem Punkt die Antwort oder eine offene Rückfrage fest. Ein ungeklärtes Feld ist ein Anlass zur Prüfung und kein Grund, eine günstige Annahme einzusetzen.
- Gewünschte Bausteine und versicherte Personen festgehalten
- Selbstbehalt pro Fall und mögliche Ausnahmen verstanden
- Wartezeit und Beginn der Deckung geklärt
- Ausschlüsse und Leistungsobergrenzen gelesen
- Vorhandene Mitgliedschaften in die Prüfung einbezogen
Passende Rechner und vertiefendes Wissen
Nach der Bedarfsplanung kannst du die Anforderungen an konkrete Angebote zusammenstellen. Auswahlkriterien und Kosten im Rechtsschutzvergleich. Im Vergleichsbereich kannst du anschließend Angebote anhand deiner Angaben gegenüberstellen.
Eine niedrigere laufende Prämie und ein höherer Eigenanteil betreffen unterschiedliche Zahlungssituationen. Die Wirkung einer Selbstbeteiligung verstehen. Die Begriffserklärung hilft, beide Größen sauber auseinanderzuhalten.
Nicht jede Auseinandersetzung gehört zum Rechtsschutz. Privathaftpflicht und ihre eigene Aufgabe vergleichen. Prüfe bei Schadenersatzforderungen auch die Zuständigkeit einer vorhandenen Haftpflichtversicherung.
Häufige Fragen – direkt beantwortet
Muss jedes Haushaltsmitglied einzeln geprüft werden?
Ja, zumindest hinsichtlich der gewünschten Mitversicherung und der jeweiligen Tätigkeit. Eine gemeinsame Adresse beweist keinen vollständigen Schutz.
Ersetzt eine Hotline die anwaltliche Vertretung?
Nicht automatisch. Beratung, außergerichtliche Tätigkeit und ein Gerichtsverfahren sind unterschiedliche Leistungsbereiche.
Soll ich einen Konflikt erst nach der Wartezeit melden?
Ein späterer Meldetermin verändert die tatsächliche Vorgeschichte nicht. Dokumentiere den Verlauf korrekt und beachte die vereinbarten Meldepflichten.
Sind die Beispiele echte Prozesskosten?
Nein. Die frei gewählten Beträge zeigen Jahresbeitrag, Reserve und Selbstbehalt. Gerichtskosten und individuelle Honorarfragen werden nicht berechnet.
Quellen und Einordnung
Redaktionsstand: . Eigene Beispielrechnungen und redaktionelle Planungshilfen. Konkrete Vertragsbedingungen, persönliche Angaben und der für deinen Fall geltende Stand sind gesondert zu prüfen.