Privat-, Berufs-, Verkehrs- und Wohnrechtsschutz abgrenzen
Schreibe zunächst auf, welche Lebensbereiche du betrachten möchtest. Eine angestellte Person mit Mietwohnung hat andere Fragen als jemand im Ruhestand mit selbst genutztem Eigentum. Übernimm die Begriffe aus einem Angebot nicht ungeprüft: Entscheidend ist, welche Tätigkeiten, Personen und Objekte tatsächlich eingeschlossen sind. Ein Paketname allein beschreibt den Umfang nicht vollständig.
Vergleiche anschließend Angebote mit derselben Bausteinauswahl. Enthält eines zusätzlich einen Verkehrsbaustein, lässt sich der Mehrpreis nicht allein als schlechtere Kondition bewerten. Eine kleine Tabelle mit „enthalten“, „nicht enthalten“ und „unklar“ macht solche Unterschiede sichtbar. Unklare Punkte sollten vor dem Abschluss anhand der Bedingungen beantwortet sein.
Selbstbeteiligung und Jahresbeitrag gemeinsam betrachten
Ein Selbstbehalt senkt möglicherweise den laufenden Beitrag, erhöht aber im vereinbarten Fall deinen eigenen Aufwand. Prüfe, worauf sich die Selbstbeteiligung bezieht und ob unterschiedliche Leistungen anders behandelt werden. Ein Betrag pro Versicherungsfall ist etwas anderes als ein einmaliger Betrag für ein ganzes Kalenderjahr. Unsere Beispiele setzen ausdrücklich einen voll gedeckten Fall und einen festen Selbstbehalt voraus.
Rechne mindestens eine Situation ohne Leistungsfall und eine mit Leistungsfall durch. So erkennst du, welche Beitragseinsparung einem zusätzlichen Eigenanteil gegenübersteht. Eine solche Rechnung sagt nicht voraus, wie häufig du Versicherungsschutz brauchst. Sie hilft vielmehr, die Zahlungsstruktur zu verstehen und einen finanziell tragbaren Selbstbehalt zu wählen.
Warum Vertragsbeginn nicht automatisch volle Deckung bedeutet
Beim Rechtsschutz können Wartezeiten und der Zeitpunkt des auslösenden Ereignisses entscheidend sein. Ein bereits bestehender oder absehbarer Konflikt lässt sich normalerweise nicht nachträglich versichern. Welche Fristen und Ausnahmen gelten, hängt vom Baustein und Vertrag ab. Die Verbraucherzentrale empfiehlt, diesen Punkt vor dem Abschluss besonders zu prüfen. [1]
Halte bei einem geplanten Wechsel fest, wann alter und neuer Schutz beginnen beziehungsweise enden sollen. Lass dir den Umgang mit einem lückenlosen Vorvertrag erläutern, ohne automatisch von einer Übernahme aller Risiken auszugehen. Der spätere Gerichtstermin allein genügt nicht, um einen Versicherungsfall zeitlich einzuordnen. Bei Unklarheit brauchst du eine konkrete Prüfung der Unterlagen.
Deckungssumme, Ausschlüsse und Leistungsumfang lesen
Eine hohe Deckungssumme bedeutet nicht, dass jede Art von Streit versichert ist. Prüfe zuerst, ob der Sachverhalt zum versicherten Bereich gehört, und erst danach die finanzielle Obergrenze. Themen wie Hausbau, bestimmte Kapitalanlagen oder familienrechtliche Auseinandersetzungen können ausgeschlossen oder nur begrenzt abgedeckt sein. Ein Vertrag mit großem Namen ersetzt diese Einzelprüfung nicht. [1]
Notiere außerdem, welche Kostenpositionen und außergerichtlichen Leistungen beschrieben werden. Beratung, Mediation und gerichtliche Vertretung sind unterschiedliche Leistungen. Vergleiche keine Hotline mit einer umfassenden Kostenübernahme, als wären beide identisch. Für eine Entscheidung sollte erkennbar sein, bei welcher Art von Unterstützung ein Selbstbehalt anfällt und wo gesonderte Höchstbeträge gelten.
Anwaltswahl und Ablauf einer Deckungsanfrage
Die freie Anwaltswahl ist im Versicherungsvertragsgesetz geregelt. Dabei geht es um Anwälte, deren Vergütung der Versicherer nach dem Vertrag trägt; daraus folgt keine unbegrenzte Erstattung jeder Honorarvereinbarung. [2] Prüfe deshalb neben der Auswahlmöglichkeit auch, welche Kostenbasis vereinbart ist und welche Zusagen du vor einer Beauftragung benötigst.
Ein verständlicher Ablauf ist ein wichtiges Qualitätsmerkmal: Wo meldest du den Fall, welche Unterlagen werden benötigt und wie erhältst du eine schriftliche Antwort? Sammle dazu Kontaktdaten und Hinweise aus dem Angebot. Ein Preisvergleich kann die spätere Bearbeitung nicht garantieren, sollte aber auch nicht den Eindruck erwecken, dass ein günstiger Beitrag allein alle praktischen Fragen beantwortet.
Den Vergleich auf deine Lebenssituation beziehen
Stelle den Jahresbeitrag dem Budget gegenüber, ohne einen hypothetischen Prozessgewinn als Ertrag einzurechnen. Eine Rechtsschutzversicherung ist kein Sparprodukt. Der Nutzen liegt in der vereinbarten Unterstützung für bestimmte Risiken. Ob du diese Risiken selbst tragen möchtest, hängt unter anderem von deinen Rücklagen, der Lebenssituation und vorhandenen Unterstützungsangeboten ab.
Bewahre zu deiner Auswahl eine kurze Begründung auf: benötigte Bereiche, tragbarer Selbstbehalt, relevante Ausschlüsse und offene Fragen. Prüfe den Bedarf erneut, wenn sich Beruf, Wohnsituation oder Haushalt ändern. Ein einmal passendes Paket muss nicht dauerhaft unverändert sinnvoll sein. Die Unterlagen sollten dabei die Grundlage bilden, nicht die Erinnerung an eine Werbeaussage.
Zwei bebilderte Rechenbeispiele
Die folgenden Zahlen sind frei gewählte Modellannahmen. Sie zeigen den Rechenweg und sind keine Anbieterpreise, Leistungszusagen oder individuellen Empfehlungen.
Ein Jahr ohne Leistungsfall
Modell: Tarif A kostet 240 Euro pro Jahr, Tarif B 180 Euro.
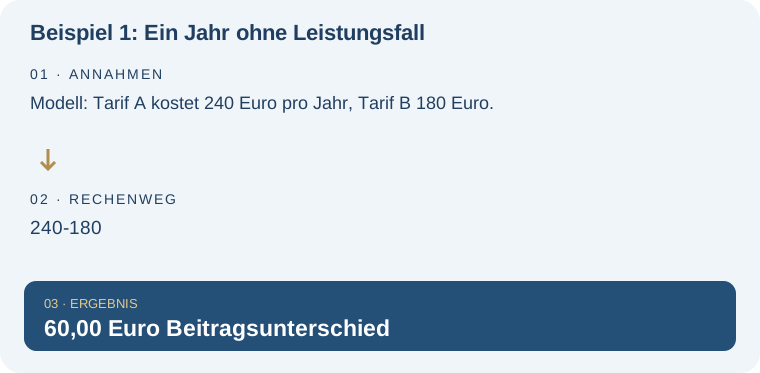
Ohne Leistungsfall ist B im Modell 60 Euro günstiger. Daraus folgt keine Aussage über den Leistungsumfang.
Ein vollständig gedeckter Fall
Modell: A kostet 240 Euro plus 150 Euro Selbstbehalt; B 180 Euro plus 300 Euro.
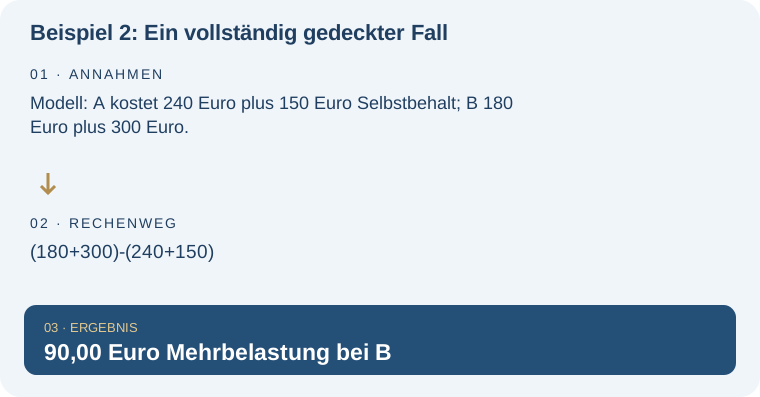
A belastet das Budget mit 390 Euro, B mit 480 Euro. Unterschiedliche Leistungen und ausgeschlossene Kosten sind nicht enthalten.
Checkliste für vergleichbare Angebote
Halte zu jedem Punkt die Antwort oder eine offene Rückfrage fest. Ein ungeklärtes Feld ist ein Anlass zur Prüfung und kein Grund, eine günstige Annahme einzusetzen.
- Gewünschte Bausteine und versicherte Personen festgehalten
- Selbstbehalt pro Fall und mögliche Ausnahmen verstanden
- Wartezeit und Beginn der Deckung geklärt
- Ausschlüsse und Leistungsobergrenzen gelesen
- Vorhandene Mitgliedschaften in die Prüfung einbezogen
Passende Rechner und vertiefendes Wissen
Die Auswahl eines Angebots wird leichter, wenn der eigene Bedarf nachvollziehbar vorbereitet ist. Rechtsschutzversicherung: Bedarf und Leistungsgrenzen prüfen. Der Leitfaden vertieft die Vorbereitung mit eigenen Beispielen und einer passenden Buchempfehlung.
Eine niedrigere laufende Prämie und ein höherer Eigenanteil betreffen unterschiedliche Zahlungssituationen. Die Wirkung einer Selbstbeteiligung verstehen. Die Begriffserklärung hilft, beide Größen sauber auseinanderzuhalten.
Nicht jede Auseinandersetzung gehört zum Rechtsschutz. Privathaftpflicht und ihre eigene Aufgabe vergleichen. Prüfe bei Schadenersatzforderungen auch die Zuständigkeit einer vorhandenen Haftpflichtversicherung.
Häufige Fragen – direkt beantwortet
Ist ein aktueller Streit nachträglich versicherbar?
In der Regel nicht über einen gewöhnlichen Neuabschluss. Vorvertragliche Ursachen und Wartezeiten sind anhand der Bedingungen zu prüfen.
Bedeutet unbegrenzte Deckung umfassenden Schutz?
Nein. Auch eine sehr hohe Deckungssumme ändert nichts an ausgeschlossenen Sachverhalten oder fehlenden Bausteinen.
Kann ich meinen Anwalt selbst auswählen?
Das VVG regelt die freie Anwaltswahl. Welche Vergütung und Leistungen getragen werden, bleibt eine gesonderte Vertragsfrage. [2]
Ist eine hohe Selbstbeteiligung immer günstiger?
Nur der Beitrag kann niedriger sein. Bei Leistungsfällen kann der höhere Eigenanteil diese Ersparnis übersteigen.
Quellen und Einordnung
Redaktionsstand: . Eigene Beispielrechnungen und redaktionelle Planungshilfen. Konkrete Vertragsbedingungen, persönliche Angaben und der für deinen Fall geltende Stand sind gesondert zu prüfen.