Mit eigenen Zahlen wird die Planung greifbar. Schuldenfrei zur Rente: Benötigte Tilgungsrate berechnen. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Den Vertrag und den aktuellen Saldo bereitlegen
Benötigt werden die aktuelle Restschuld, der Sollzins und der Zeitraum bis zum Ziel. Bei mehreren Darlehen rechnest du getrennt und addierst die Monatsraten anschließend. Unterschiedliche Zinsbindungen lassen sich nicht sinnvoll durch einen einzigen ungeprüften Durchschnitt ersetzen.
Vertragsrechte von Rechenmöglichkeiten unterscheiden
Eine rechnerisch mögliche Rate ist noch keine vereinbarte Vertragsänderung. Prüfe Sondertilgungsrechte und die Bedingungen eines Tilgungssatzwechsels. Ein konkretes Ablöseangebot kann Kosten enthalten, die dieses einfache Annuitätenmodell nicht berücksichtigt.
Entschuldung mit Rücklagen abstimmen
Stelle die höhere Kreditrate einem Ruhestandsbudget und einer Notfallreserve gegenüber. Eine vollständig zurückgezahlte Immobilie verursacht weiterhin laufende Kosten. Nach der Entschuldung solltest du daher nicht die gesamte bisherige Rate als frei verfügbares Einkommen betrachten.
Die Rechnung nachvollziehen
Rate = Restschuld × Monatszins / (1 − (1 + Monatszins)^−Monate). Bei null Zins: Restschuld / Monate.
Vollständige Tilgung bei konstantem nominalem Sollzins, monatlicher Verzinsung und nachschüssigen Raten. Keine Vorfälligkeitskosten.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Aktuelle Restschuld | 45000 € |
|---|---|
| Nominaler jährlicher Sollzins | 4 % |
| Zeitraum | 120 Monate |
| Bisherige Monatsrate | 350 € |
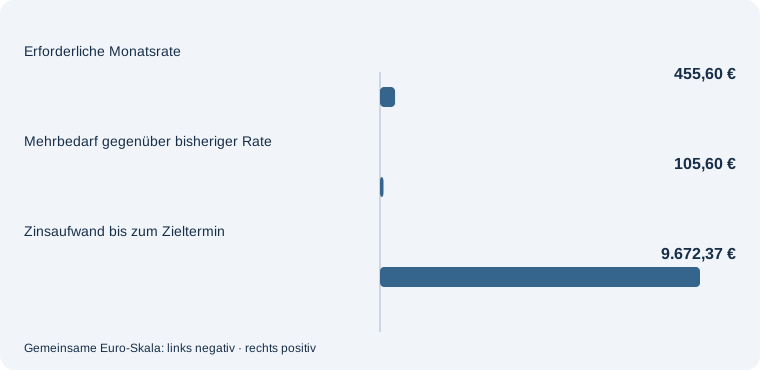
Vollständige Tilgung bei konstantem nominalem Sollzins, monatlicher Verzinsung und nachschüssigen Raten. Keine Vorfälligkeitskosten.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Nominaler jährlicher Sollzins: 0 %. Die übrigen Angaben bleiben gleich.
| Aktuelle Restschuld | 45000 € |
|---|---|
| Nominaler jährlicher Sollzins | 0 % |
| Zeitraum | 120 Monate |
| Bisherige Monatsrate | 350 € |
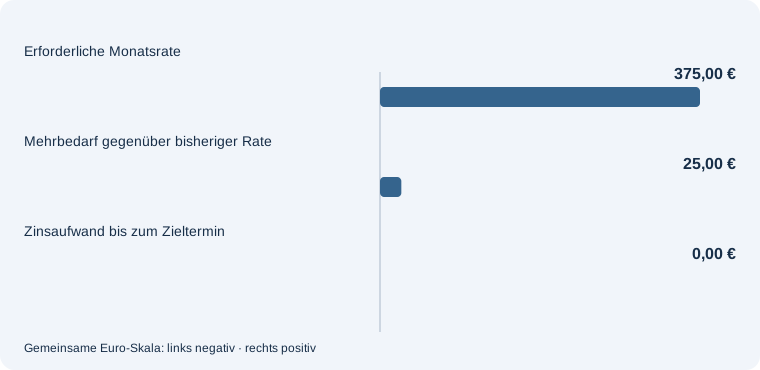
Vollständige Tilgung bei konstantem nominalem Sollzins, monatlicher Verzinsung und nachschüssigen Raten. Keine Vorfälligkeitskosten.
Häufige Fragen – direkt beantwortet
Ist der Effektivzins einzugeben?
Das Modell verwendet den nominalen Sollzins mit monatlicher Verzinsung.
Sind Sondertilgungen enthalten?
Nein. Berechnet wird eine gleichbleibende monatliche Rate bis zur vollständigen Tilgung.
Kann ich damit eine Vertragsänderung verlangen?
Nein. Das Ergebnis ist eine Planungsgröße; die zulässige Rate ergibt sich aus deinem Vertrag oder einer Vereinbarung mit der Bank.
Mit diesen Themen weiterplanen
Eine schuldenfreie Rente beginnt mit einem tragfähigen Budget während der Rückzahlung. Die höhere Tilgungsrate im Haushalt prüfen. Prüfe, ob die neue Rate neben Alltag und Rücklagen dauerhaft finanzierbar ist.
Läuft eine Immobilienfinanzierung aus, können neue Konditionen den Tilgungsplan verändern. Anschlussfinanzierungen zur Restschuld vergleichen. Vergleiche passende Angebote mit der tatsächlich verbleibenden Restschuld.