Welche Angaben müssen vergleichbar sein?
Beide Varianten beginnen mit identischem Darlehen und laufen über dieselbe Vergleichszeit. Der jeweilige Sollzins bleibt währenddessen konstant. Bei früher vollständiger Tilgung werden die weiteren Zinskosten auf null gesetzt. Einmalkosten zahlst du aus eigenen Mitteln.
Wie lese ich das Ergebnis?
Die Hauptzahl vergleicht Zinsen und Gebühren. Eine höhere Tilgung kann die Zinskosten senken, verursacht aber anfangs eine höhere Monatsrate. Lies deshalb die verbleibende Restschuld und die monatliche Belastung neben dem Kostenunterschied.
Auch bei ähnlicher Monatsrate kann am Ende der Bindung unterschiedlich viel Schuld verbleiben. Ermittle die Restschuld deines Baufinanzierungsangebots zum gleichen Stichtag.
Was zeigt die Vergleichstabelle?
Für Baufinanzierungsvergleich gelten die gemeinsamen Eingaben auf beiden Seiten. Jede Zeile zeigt zunächst A und B in Euro. In der letzten Spalte wird A von B abgezogen. Prüfe zuerst die für dich größte Einzelposition und danach das Gesamtergebnis. Monatsrate = Darlehen × (Sollzins + Anfangstilgung) / 1.200. Monatszins = jeweilige Restschuld × Sollzins / 1.200.
Brauchst du das Geld erst nach einer Ansparphase, kommt auch ein Bausparvertrag in Betracht. Beim Vergleich von Bausparen als Finanzierungsalternative kannst du Sparbeiträge und Abschlusskosten in deine Planung einbeziehen.
So wird gerechnet
Monatsrate = Darlehen × (Sollzins + Anfangstilgung) / 1.200. Monatszins = jeweilige Restschuld × Sollzins / 1.200.
A hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Drei bebilderte Beispielrechnungen
Zehn Jahre Zinsbindung
| Darlehensbetrag | 250000 € |
|---|---|
| Gemeinsame Zinsbindung | 10 Jahre |
| Nominaler Sollzins · A | 3,5 % |
| Anfangstilgung pro Jahr · A | 2 % |
| Gebühren für den Zeitraum · A | 1000 € |
| Nominaler Sollzins · B | 3,8 % |
| Anfangstilgung pro Jahr · B | 2,5 % |
| Gebühren für den Zeitraum · B | 0 € |
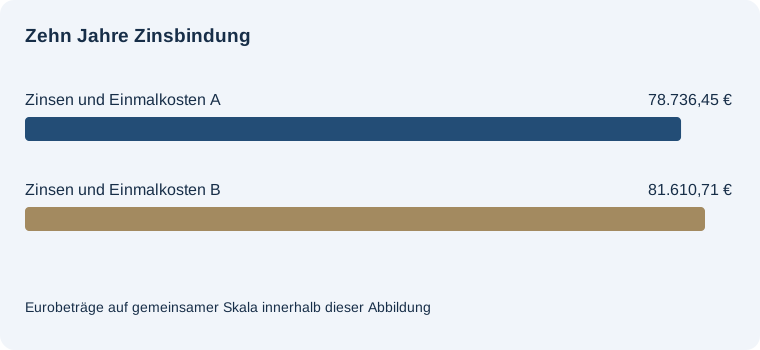
Zinsen und Einmalkosten: B minus A: 2.874,25 €
Zinsen und Einmalkosten A: 78.736,45 €. Zinsen und Einmalkosten B: 81.610,71 €.
A hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Fünf Jahre Vergleich
| Darlehensbetrag | 250000 € |
|---|---|
| Gemeinsame Zinsbindung | 5 Jahre |
| Nominaler Sollzins · A | 3,5 % |
| Anfangstilgung pro Jahr · A | 2 % |
| Gebühren für den Zeitraum · A | 1000 € |
| Nominaler Sollzins · B | 3,8 % |
| Anfangstilgung pro Jahr · B | 2,5 % |
| Gebühren für den Zeitraum · B | 0 € |
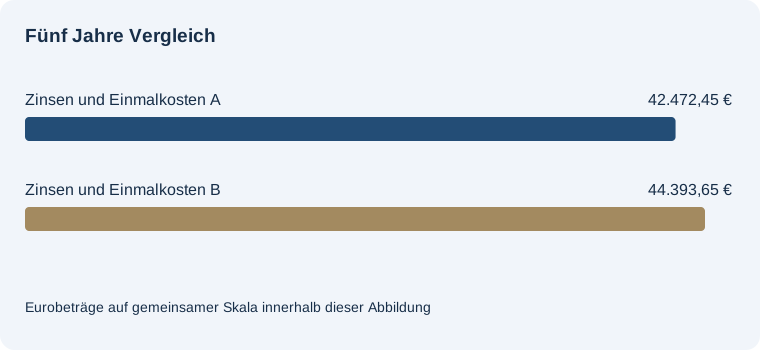
Zinsen und Einmalkosten: B minus A: 1.921,19 €
Zinsen und Einmalkosten A: 42.472,45 €. Zinsen und Einmalkosten B: 44.393,65 €.
A hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Gleiche Anfangstilgung
| Darlehensbetrag | 250000 € |
|---|---|
| Gemeinsame Zinsbindung | 10 Jahre |
| Nominaler Sollzins · A | 3,5 % |
| Anfangstilgung pro Jahr · A | 2 % |
| Gebühren für den Zeitraum · A | 1000 € |
| Nominaler Sollzins · B | 3,8 % |
| Anfangstilgung pro Jahr · B | 2 % |
| Gebühren für den Zeitraum · B | 0 € |
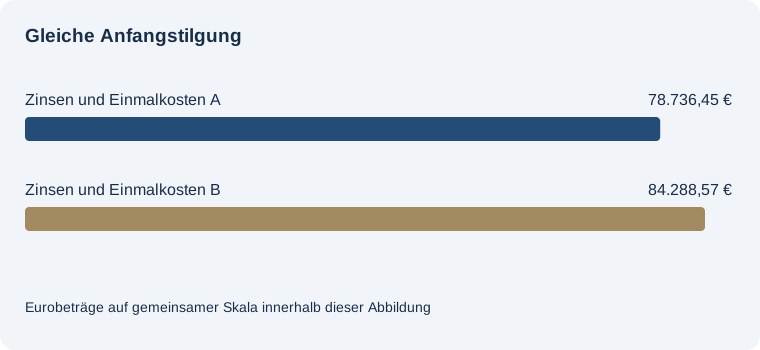
Zinsen und Einmalkosten: B minus A: 5.552,11 €
Zinsen und Einmalkosten A: 78.736,45 €. Zinsen und Einmalkosten B: 84.288,57 €.
A hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Häufige Fragen
Woher kommen die voreingestellten Werte?
Es sind frei gewählte Rechenbeispiele. Übertrage für deinen Vergleich die Konditionen aus zwei konkreten Angeboten.
Welche Annahme ist bei diesem Thema besonders wichtig?
Beide Varianten beginnen mit identischem Darlehen und laufen über dieselbe Vergleichszeit. Der jeweilige Sollzins bleibt währenddessen konstant. Bei früher vollständiger Tilgung werden die weiteren Zinskosten auf null gesetzt. Einmalkosten zahlst du aus eigenen Mitteln.
Wie vergleiche ich zwei Nutzungsszenarien?
Übernimm zuerst ein bebildertes Beispiel. Ändere dann eine gemeinsame Eingabe und rechne erneut. Mit dem CSV-Export kannst du beide Ergebnisse einschließlich Eingaben gegenüberstellen.
Passend zum Thema
Du möchtest einzelne Bestandteile deiner Planung genauer untersuchen? Diese ergänzenden Rechner helfen dir beim nächsten Rechenschritt: Annuitätendarlehenrechner für Rate und Restschuld · Hypothekenrechner für Eigenkapital und Volltilgung.