Vom Zieltermin rückwärts planen
Teile die Zeit bis zum gewünschten schuldenfreien Termin in volle Monate ein. Die berechnete konstante Rate deckt Zinsen und Tilgung ab und führt bei den Modellannahmen am Ende zu einer Restschuld von null.
Die Restschuld muss zum Beginn der Rechnung passen. Die ursprüngliche Kreditsumme ist ungeeignet, wenn du bereits einen Teil zurückgezahlt hast. Zusätzliche Gebühren sind nicht in der Rate enthalten.
Monatliche Mehrbelastung erkennen
Der Mehrbedarf vergleicht die notwendige Rate mit deiner bisherigen Zahlung. Ist die bisherige Rate bereits höher, wird kein zusätzlicher Bedarf ausgewiesen. Der Rechner beurteilt nicht, ob dein Vertrag eine höhere laufende Tilgung erlaubt.
Prüfe das Ergebnis im Haushaltsbudget. Ein schnellerer Schuldenabbau spart im Modell Zinsen, bindet jedoch Geld, das dann nicht als Liquiditätsreserve zur Verfügung steht.
Rechenweg und Annahmen
Vollständige Tilgung bei konstantem nominalem Sollzins, monatlicher Verzinsung und nachschüssigen Raten. Keine Vorfälligkeitskosten.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Aktuelle Restschuld | 45000 € |
|---|---|
| Nominaler jährlicher Sollzins | 4 % |
| Zeitraum | 120 Monate |
| Bisherige Monatsrate | 350 € |
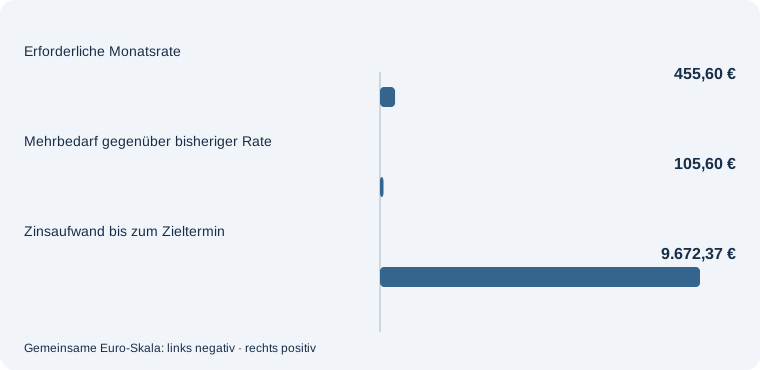
Vollständige Tilgung bei konstantem nominalem Sollzins, monatlicher Verzinsung und nachschüssigen Raten. Keine Vorfälligkeitskosten.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Zeitraum: 60 Monate. Die übrigen Angaben bleiben gleich.
| Aktuelle Restschuld | 45000 € |
|---|---|
| Nominaler jährlicher Sollzins | 4 % |
| Zeitraum | 60 Monate |
| Bisherige Monatsrate | 350 € |
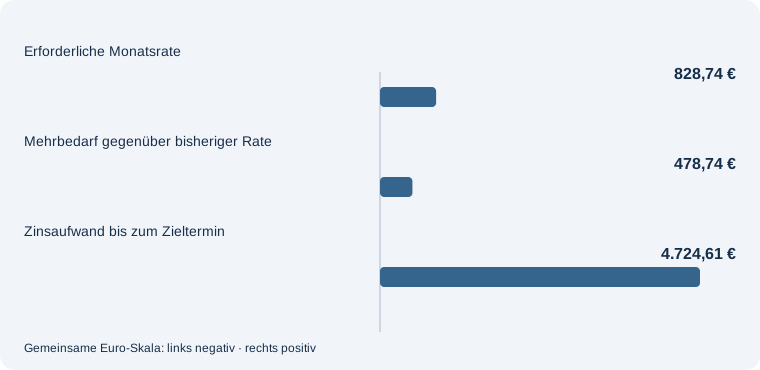
Vollständige Tilgung bei konstantem nominalem Sollzins, monatlicher Verzinsung und nachschüssigen Raten. Keine Vorfälligkeitskosten.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Nominaler jährlicher Sollzins: 0 %. Die übrigen Angaben bleiben gleich.
| Aktuelle Restschuld | 45000 € |
|---|---|
| Nominaler jährlicher Sollzins | 0 % |
| Zeitraum | 120 Monate |
| Bisherige Monatsrate | 350 € |
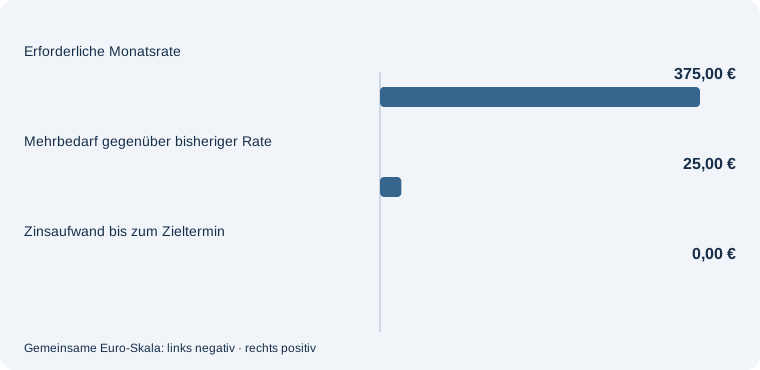
Vollständige Tilgung bei konstantem nominalem Sollzins, monatlicher Verzinsung und nachschüssigen Raten. Keine Vorfälligkeitskosten.
Häufige Fragen – direkt beantwortet
Ist der Effektivzins einzugeben?
Das Modell verwendet den nominalen Sollzins mit monatlicher Verzinsung.
Sind Sondertilgungen enthalten?
Nein. Berechnet wird eine gleichbleibende monatliche Rate bis zur vollständigen Tilgung.
Kann ich damit eine Vertragsänderung verlangen?
Nein. Das Ergebnis ist eine Planungsgröße; die zulässige Rate ergibt sich aus deinem Vertrag oder einer Vereinbarung mit der Bank.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Kredite vor dem Ruhestand ordnen. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Eine schuldenfreie Rente beginnt mit einem tragfähigen Budget während der Rückzahlung. Die höhere Tilgungsrate im Haushalt prüfen. Prüfe, ob die neue Rate neben Alltag und Rücklagen dauerhaft finanzierbar ist.
Läuft eine Immobilienfinanzierung aus, können neue Konditionen den Tilgungsplan verändern. Anschlussfinanzierungen zur Restschuld vergleichen. Vergleiche passende Angebote mit der tatsächlich verbleibenden Restschuld.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.