Aus einer Planung ein konkretes Angebot ableiten
Vergleiche den Modelltagessatz mit deiner tatsächlich geplanten Projektkapazität. Für einen einzelnen Auftrag können zusätzliche Auslagen, Reisezeiten oder besondere Leistungen dazukommen. Ein langfristiger Auftrag kann umgekehrt die Auslastung verändern. Eine zweite Jahresrechnung mit angepasstem abrechenbarem Anteil zeigt, wie stark diese Annahme auf den erforderlichen Satz wirkt.
Zwei Fälle durchrechnen
Drei Viertel der Tage abrechenbar
| Geplanter eigener Jahresbetrag vor persönlichen Abzügen | 48000 € |
|---|---|
| Betriebskosten pro Jahr | 12000 € |
| Jährlicher Puffer | 6000 € |
| Verfügbare Arbeitstage im Jahr | 220 Tage |
| Abrechenbarer Anteil der Arbeitstage | 75 % |
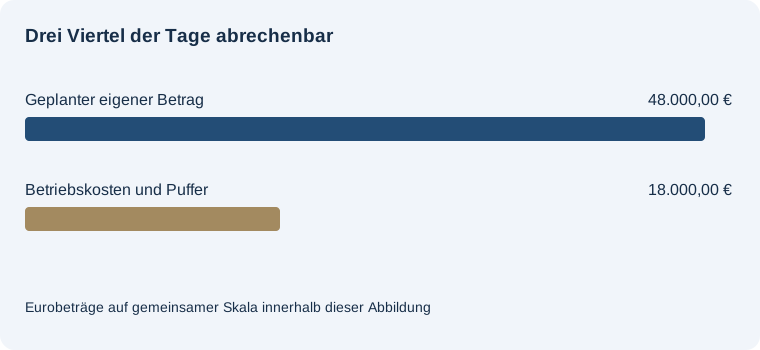
Benötigter Umsatz je abrechenbarem Tag: 400,00 €
Benötigter Jahresumsatz: 66.000,00 €. Abrechenbare Tage im Jahr: 165. Verbleibende Arbeitstage: 55.
Alle Umsatzbeträge sind ohne Umsatzsteuer zu verstehen. Eigener Betrag und Puffer sind selbst gewählte Planwerte vor persönlichen Abzügen.
Höhere jährliche Betriebskosten
| Geplanter eigener Jahresbetrag vor persönlichen Abzügen | 48000 € |
|---|---|
| Betriebskosten pro Jahr | 18000 € |
| Jährlicher Puffer | 6000 € |
| Verfügbare Arbeitstage im Jahr | 220 Tage |
| Abrechenbarer Anteil der Arbeitstage | 75 % |
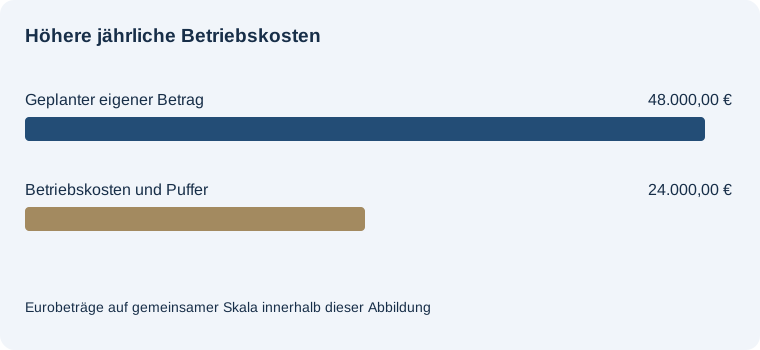
Benötigter Umsatz je abrechenbarem Tag: 436,36 €
Benötigter Jahresumsatz: 72.000,00 €. Abrechenbare Tage im Jahr: 165. Verbleibende Arbeitstage: 55.
Alle Umsatzbeträge sind ohne Umsatzsteuer zu verstehen. Eigener Betrag und Puffer sind selbst gewählte Planwerte vor persönlichen Abzügen.
Was den Unterschied erklärt
Betriebskosten pro Jahr ändert sich von 12000 auf 18000 €. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 400,00 €, im zweiten 436,36 €.
Sinkt die Zahl abrechenbarer Tage, muss jeder dieser Tage einen größeren Teil des Jahresbedarfs decken. Bei gleichem Jahresumsatz ist das Verhältnis umgekehrt proportional. Der Rechner lässt auch rechnerische Teil-Tage als Jahresdurchschnitt zu, während im konkreten Projekt gegebenenfalls andere Abrechnungseinheiten gelten.
Tagessatz = (eigener Jahresbetrag + Jahresbetriebskosten + Puffer) / (verfügbare Arbeitstage × abrechenbarer Anteil / 100).
Häufige Fragen
Welche Beträge werden eingegeben?
Jahreswerte auf einer einheitlichen Planungsbasis ohne Umsatzsteuer.
Warum darf die Auslastung nicht null sein?
Ohne abrechenbare Tage lässt sich der Jahresbedarf auf keinen Tag verteilen.
Wird aus dem Tagessatz ein persönliches Netto abgeleitet?
Der Rechner ermittelt den benötigten Umsatz. Persönliche Abzüge sind gesondert zu planen.