Mit eigenen Zahlen wird die Planung greifbar. Vermögensreichweite bei Pflege: Wie lange reicht das Kapital?. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Eine belastbare Monatslücke vorbereiten
Stelle aktuelle Kosten und bereits geklärte Leistungen zuerst gegenüber. Eine Vermögensreichweite ist nur so sinnvoll wie der eingesetzte Fehlbetrag. Verwende für eine zweite Variante höhere Kosten oder ein geringeres verfügbares Einkommen.
Reserve und frei verfügbares Kapital unterscheiden
Nicht jeder Vermögenswert ist sofort einsetzbar. Trage nur den Betrag ein, der für diesen Plan tatsächlich zur Verfügung stehen soll. Die zusätzlich geschützte Reserve ist eine eigene Vorgabe dieser Simulation und keine rechtliche Aussage über Schonvermögen.
Kostensteigerung und Dauer gemeinsam prüfen
Eine höhere Kostenlücke kann die Reichweite deutlich verkürzen. Rechne mehrere Steigerungen und verlängere den Betrachtungszeitraum. Die Aussage mindestens bis zum Ende bedeutet nicht, dass das Vermögen unbegrenzt reicht oder künftige Unterstützungsansprüche geprüft wurden.
Die Rechnung nachvollziehen
Freies Startkapital = Gesamtvermögen − separate Reserve. Monatliche Lücke wächst mit der Kostensteigerung; Reichweite endet vor dem ersten nicht vollständig finanzierbaren Monat.
Reserve wird zu Beginn abgezogen und nicht angetastet. Kostenlücke wächst mit der eingetragenen Steigerung; keine Sozialhilfe- oder Unterhaltsberechnung.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Verfügbares Gesamtvermögen für die Planung | 120000 € |
|---|---|
| Zu Beginn separat geschützte Reserve | 20000 € |
| Anfängliche monatliche Pflegekostenlücke | 1500 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 15 Jahre |
| Jährliche Steigerung der Ausgaben | 3 % |
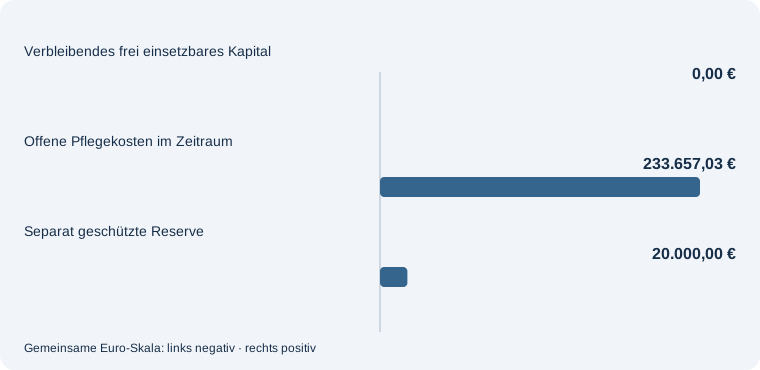
Reserve wird zu Beginn abgezogen und nicht angetastet. Kostenlücke wächst mit der eingetragenen Steigerung; keine Sozialhilfe- oder Unterhaltsberechnung.
Diese Annahmen im Vermögensreichweite bei Pflege selbst verändern.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommener Jahresertrag nach Kosten: 0 %; Jährliche Steigerung der Ausgaben: 0 %. Die übrigen Angaben bleiben gleich.
| Verfügbares Gesamtvermögen für die Planung | 120000 € |
|---|---|
| Zu Beginn separat geschützte Reserve | 20000 € |
| Anfängliche monatliche Pflegekostenlücke | 1500 € |
| Angenommener Jahresertrag nach Kosten | 0 % |
| Betrachtungszeitraum | 15 Jahre |
| Jährliche Steigerung der Ausgaben | 0 % |
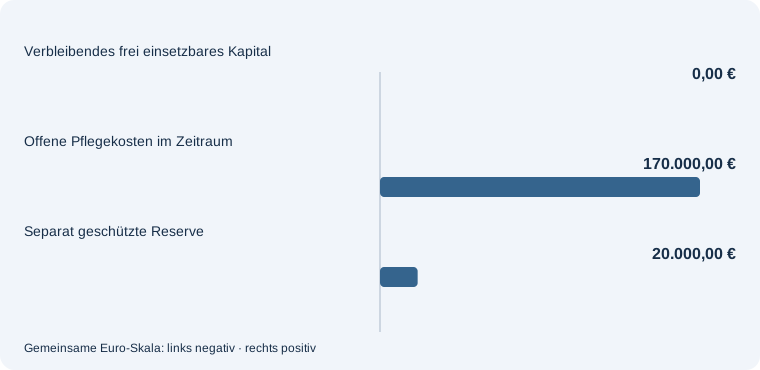
Reserve wird zu Beginn abgezogen und nicht angetastet. Kostenlücke wächst mit der eingetragenen Steigerung; keine Sozialhilfe- oder Unterhaltsberechnung.
Diese Annahmen im Vermögensreichweite bei Pflege selbst verändern.
Häufige Fragen – direkt beantwortet
Ist die Reserve rechtliches Schonvermögen?
Nein. Sie ist eine von dir gewählte Rechenannahme ohne sozialrechtliche Prüfung.
Was bedeutet mindestens so viele Monate?
Bis zum Ende des gewählten Zeitraums war jede Zahlung gedeckt; spätere Monate wurden nicht simuliert.
Werden offene Pflegekosten zu Schulden?
Nicht in diesem Modell. Sie werden als zusätzlicher ungedeckter Bedarf getrennt ausgewiesen.
Mit diesen Themen weiterplanen
Vor der Reichweitenrechnung sollte der Ausgangsbetrag stimmen. Den monatlich ungedeckten Pflegebedarf ermitteln. Stelle Kosten, Leistungen und verfügbares Einkommen in einer nachvollziehbaren Monatsrechnung gegenüber.
Eine Schenkung verringert das später verfügbare Kapital. Eine geplante Vermögensübertragung daneben prüfen. Untersuche ihre Wirkung auf die eigene Planung, bevor du denselben Betrag mehreren Zwecken zuordnest.