Die Schenkung vor dem Entnahmebeginn abziehen
Der verschenkte Betrag steht ab sofort nicht mehr für deine eigene Auszahlung zur Verfügung. Die Rechnung vergleicht deshalb zwei Startkapitalien: vor der Schenkung und danach. Rendite, Laufzeit und Endreserve bleiben gleich.
Der monatliche Unterschied zeigt die finanzielle Wirkung auf diesen konkreten Entnahmeplan. Er sagt nicht aus, welcher Schenkungsbetrag steuerlich möglich oder für deine persönliche Situation angemessen ist.
Die eigene Reserve im Blick behalten
Schenkung und gewünschte Endreserve dürfen zusammen das vorhandene Kapital nicht übersteigen. Das ist eine Plausibilitätsgrenze des Modells. Die Reserve selbst ist ein nominales Ziel unter konstanter Renditeannahme.
Schenkungssteuer, frühere Übertragungen, Rückforderungsrechte und mögliche sozialrechtliche Folgen werden nicht berechnet. Solche Fragen müssen unabhängig von der monatlichen Entnahmewirkung geklärt werden.
Rechenweg und Annahmen
Wirkung auf eigene Entnahmen bei konstanter Rendite. Keine Schenkungsteuer, Freibetragsprüfung, Rückforderungs- oder Sozialhilfebewertung.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Vorhandenes Kapital | 250000 € |
|---|---|
| Geplante sofortige Schenkung | 50000 € |
| Gewünschtes Restkapital am Ende | 50000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
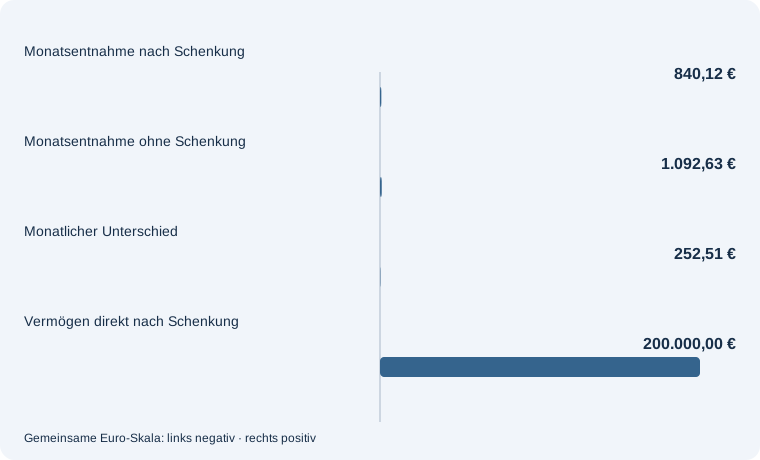
Wirkung auf eigene Entnahmen bei konstanter Rendite. Keine Schenkungsteuer, Freibetragsprüfung, Rückforderungs- oder Sozialhilfebewertung.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Geplante sofortige Schenkung: 100000 €. Die übrigen Angaben bleiben gleich.
| Vorhandenes Kapital | 250000 € |
|---|---|
| Geplante sofortige Schenkung | 100000 € |
| Gewünschtes Restkapital am Ende | 50000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
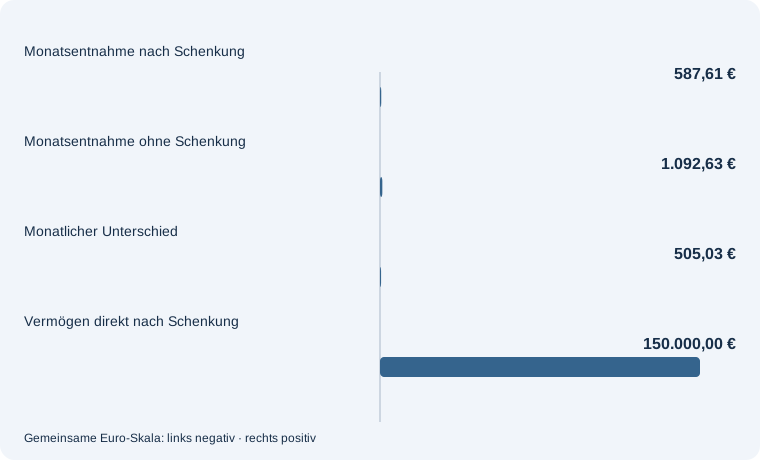
Wirkung auf eigene Entnahmen bei konstanter Rendite. Keine Schenkungsteuer, Freibetragsprüfung, Rückforderungs- oder Sozialhilfebewertung.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommener Jahresertrag nach Kosten: 0 %. Die übrigen Angaben bleiben gleich.
| Vorhandenes Kapital | 250000 € |
|---|---|
| Geplante sofortige Schenkung | 50000 € |
| Gewünschtes Restkapital am Ende | 50000 € |
| Angenommener Jahresertrag nach Kosten | 0 % |
| Betrachtungszeitraum | 20 Jahre |
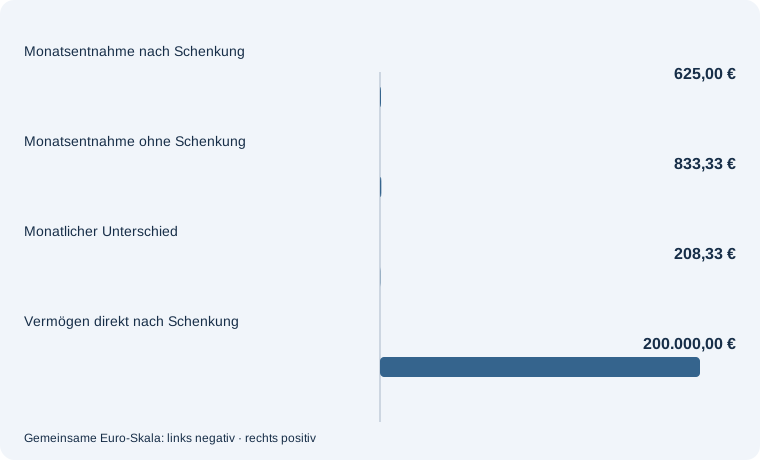
Wirkung auf eigene Entnahmen bei konstanter Rendite. Keine Schenkungsteuer, Freibetragsprüfung, Rückforderungs- oder Sozialhilfebewertung.
Häufige Fragen – direkt beantwortet
Ist das Ergebnis ein steuerfreier Schenkungsbetrag?
Nein. Steuerregeln und Freibeträge sind nicht Teil dieses Modells.
Wann erfolgt die Schenkung im Modell?
Sofort, vor Beginn der monatlichen Entnahmen.
Wird die Endreserve garantiert?
Nein. Sie ergibt sich ausschließlich unter den gewählten konstanten Rechenannahmen.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Vermögen übertragen und den eigenen Bedarf sichern. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Eine Vermögensübertragung sollte mit dem eigenen Lebensunterhalt zusammen betrachtet werden. Den eigenen monatlichen Bedarf vor der Schenkung prüfen. Ermittle zuerst die Lücke, die spätere Entnahmen decken sollen.
Ein späterer zusätzlicher Mittelbedarf verändert die Vermögensplanung. Einen zusätzlichen Pflegekostenfall durchspielen. Prüfe dafür getrennt eine angenommene Pflegekostenlücke und die verbleibende Reichweite.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.